Sie buchen einen Termin oder schreiben uns — ohne Vorbereitung Ihrerseits.
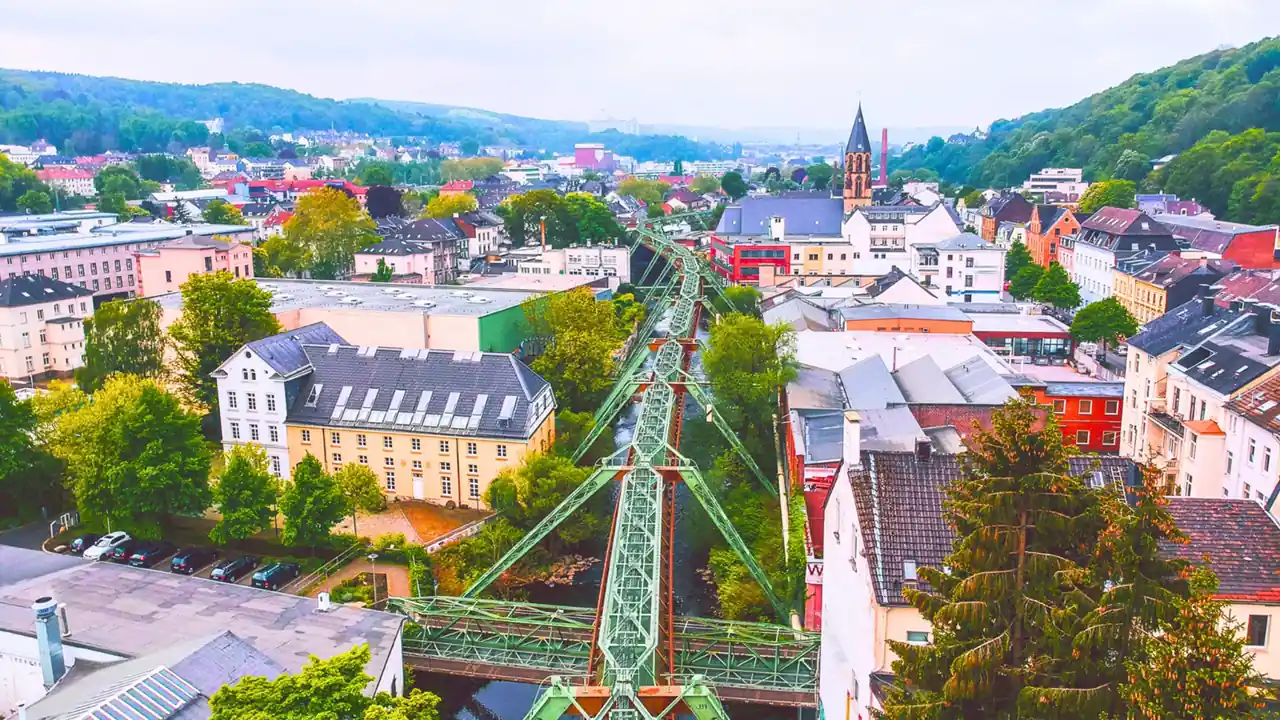
Vor Ort · Wuppertal
Versicherungsmakler Wuppertal
Ein Versicherungsmakler ist nach § 34d Abs. 1 GewO dem Interesse des Kunden verpflichtet: Wir vergleichen für Wuppertal den für Sie relevanten Markt und werden über die im Beitrag enthaltene Courtage vergütet — für Sie entstehen keine zusätzlichen Kosten.
Vor OrtAblauf
 Ehrlich beantwortet
Das Wichtigste in Kürze
- Der Wuppertaler Mittelstand arbeitet oft in älteren Gebäuden mit Maschinen.
- Wer schon einmal betroffen war, sollte nicht aufgeben: Sanierungsmaßnahmen wie Rückstauklappen, hochgesetzte Technik oder wasserdichte Kellerfenster verbessern die Einstufung nachweislich.
- Ein Wechsel ist kein Selbstzweck: Bestehende Verträge haben oft Vorteile, die ein neuer Tarif nicht mehr bietet — etwa alte Gesundheitsprüfungen oder Besitzstände.
Was Wuppertal anders macht.
Ortsbezug heißt nicht, den Städtenamen in den Text zu schreiben. Es heißt zu wissen, welche Risiken hier häufiger vorkommen als anderswo.
Wuppertal liegt im Tal der Wupper, gebaut an Hängen, mit Schwebebahn, viel Gründerzeitbestand und einer Industriegeschichte in Textil, Chemie und Werkzeugbau. Die Topografie ist hier kein Detail: Hanglagen, Bäche und dichte Bebauung führen bei Starkregen regelmäßig zu Schäden.
BedarfSie müssen das nicht allein sortieren — sagen Sie uns, was bei Ihnen ansteht.
Die Themen, die hier am häufigsten kommen.
Nicht jede Sparte ist überall gleich wichtig. Diese Themen kommen in Wuppertal in der Beratung am häufigsten auf den Tisch.
Hanglage, Wupper und Starkregen
Wasser läuft hier den Hang hinunter und drückt in Keller und Souterrain. Ohne Elementarbaustein bleiben genau diese Schäden unversichert — in Wuppertal die wichtigste Frage überhaupt.
Entscheidend sind der richtige Neuwert und passende Bausteine. Gerade der Elementarschutz wird bei zunehmenden Wetterextremen wichtiger. Wir vergleichen Bedingungen und achten darauf, dass Ihr Gebäude vollständig und korrekt bewertet ist.
Was dabei konkret zählt:
- Das Gebäude inkl. fest verbauter Bestandteile
- Schäden durch Feuer, Leitungswasser, Sturm und Hagel
- Optional Elementarschäden (Überschwemmung, Starkregen, Erdrutsch)
- Oft Mehrkosten wie Aufräum- und Abbruchkosten
Was ist der Unterschied zur Hausratversicherung?Die Wohngebäudeversicherung schützt das Gebäude selbst, die Hausrat Ihr bewegliches Eigentum darin. Beides greift bei unterschiedlichen Schäden – zusammen ergeben sie den vollständigen Schutz.
Altbau, Souterrain, Technik im Keller
Wo Heizung, Waschmaschine und Vorräte im Untergeschoss stehen, entscheidet der Elementarschutz auch über den Hausrat — und die Frage, wie hoch Sachen gelagert waren.
Wichtig ist die richtige Versicherungssumme: Ist sie zu niedrig, drohen im Schadenfall Abzüge (Unterversicherung). Wir helfen, den Wert realistisch anzusetzen – und prüfen sinnvolle Bausteine wie Elementarschutz, der bei Starkregen immer wichtiger wird.
Was dabei konkret zählt:
- Möbel, Kleidung, Elektronik und persönliche Gegenstände
- Schäden durch Feuer, Leitungswasser, Einbruch, Sturm und Hagel
- Oft auch Fahrräder, Wertsachen und Sachen außerhalb der Wohnung
- Zusatzbausteine wie Elementarschäden (Überschwemmung, Starkregen)
Wie hoch sollte die Versicherungssumme sein?Üblich ist ein Wert pro Quadratmeter Wohnfläche. Zu niedrig angesetzt riskieren Sie Unterversicherung. Wir setzen den Wert mit Ihnen realistisch an.
Werkstätten und Mittelstand
Der Wuppertaler Mittelstand arbeitet oft in älteren Gebäuden mit Maschinen. Maschinenbruch, Betriebsunterbrechung und Elementarschäden gehören hier zusammen gedacht.
Private Krankenversicherung in Wuppertal
Wuppertal hat eine gemischte Wirtschaft aus Industrie, Handwerk und Dienstleistung, und viele Haushalte sind seit Jahrzehnten in derselben Krankenversicherung. Wer privat versichert ist, sollte spätestens ab der Lebensmitte zwei Dinge prüfen: ob der Tarif noch dem entspricht, was er kostet, und ob im Vertrag etwas für die Beitragsentwicklung im Ruhestand vorgesehen ist. Ein Tarifwechsel im eigenen Unternehmen ist möglich, ohne die angesparten Alterungsrückstellungen zu verlieren. Ob er sich lohnt, hängt vom Einzelfall ab — wir prüfen es, ohne dass daraus ein Wechsel folgen muss.
Ein Wechsel in die PKV ist eine langfristige Entscheidung. Entscheidend sind nicht nur die Leistungen heute, sondern Beitragsstabilität und Ihre Lebensplanung. Genau das prüfen wir unabhängig – inklusive der Frage, ob ein Zusatz zur gesetzlichen Kasse für Sie sinnvoller ist.
Was dabei konkret zählt:
- Leistungsumfang, den Sie selbst festlegen (ambulant, stationär, Zahn)
- Für Beamte besonders attraktiv über die Beihilfe
- Freie Arzt- und Krankenhauswahl je nach Tarif
- Beitrag richtet sich nach Leistung und Gesundheit, nicht nach Einkommen
Wer kann in die private Krankenversicherung wechseln?Angestellte ab einem Einkommen über der Versicherungspflichtgrenze (jährlich angepasst), Selbstständige und Beamte. Für Beamte ist die PKV über die Beihilfe meist besonders günstig.
Berufsunfähigkeit absichern in Wuppertal
Die häufigsten Ursachen für Berufsunfähigkeit sind heute nicht Unfälle, sondern Erkrankungen — psychische Diagnosen und Beschwerden des Bewegungsapparats stehen weit vorn. Für den Antrag hat das eine praktische Folge: Auch zurückliegende ambulante Behandlungen, Therapien und Krankschreibungen müssen angegeben werden, wenn danach gefragt wird. Wer etwas verschweigt, riskiert den Anspruch. Deshalb sehen wir uns die Krankengeschichte an, bevor ein Antrag gestellt wird, und fragen bei Bedarf anonym vor. Das kostet Zeit und verhindert genau den Fall, in dem später nicht gezahlt wird.
Die häufigsten Ursachen für Berufsunfähigkeit sind Erkrankungen von Psyche und Bewegungsapparat – sie treffen Bürojobs genauso wie körperliche Berufe. Je früher und gesünder Sie abschließen, desto günstiger und einfacher.
Was dabei konkret zählt:
- Monatliche BU-Rente, wenn Sie berufsunfähig werden
- Absicherung des zuletzt ausgeübten Berufs (ohne abstrakte Verweisung bei guten Tarifen)
- Meist auch bei Krankheit, Unfall und psychischen Erkrankungen
- Optionale Nachversicherung ohne erneute Gesundheitsprüfung bei Lebensereignissen
Ab wann leistet eine BU-Versicherung?In der Regel, wenn Sie Ihren zuletzt ausgeübten Beruf voraussichtlich mindestens sechs Monate zu wenigstens 50 % nicht mehr ausüben können. Die genauen Bedingungen unterscheiden sich je Tarif – wir prüfen sie mit Ihnen.
— ZAHLEN, DIE HIER ZÄHLEN
Wuppertal in Zahlen.
Kein Bauchgefühl, sondern Statistik. Woraus sich die Themen dieser Seite tatsächlich ergeben — mit Quelle.
356.768
Menschen leben in Wuppertal (Zensus-Stichtag 15.05.2022)
29,4 %
der Wohnungen in Wuppertal werden von Eigentümern selbst bewohnt — eine Mieterstadt: Der Vermieter ist für das Gebäude zuständig, der Mieter für Hausrat und Haftpflicht
6,10 €
Nettokaltmiete je Quadratmeter im Schnitt bestehender Mietverträge in Wuppertal — Leerstand 4,3 %
4.649
56 %
davon im zulassungspflichtigen Handwerk (Anlage A) — 2.590 Betriebe mit Meisterpflicht, etwa Elektro, SHK, Dachdecker, Kfz
HANDWERKSBETRIEBE IN WUPPERTAL SEIT 2013
20134.485 Betriebe
20144.474 Betriebe
20154.426 Betriebe
20164.392 Betriebe
20174.529 Betriebe
20184.474 Betriebe
20194.554 Betriebe
20204.651 Betriebe
20214.614 Betriebe
20224.547 Betriebe
20234.759 Betriebe
20244.649 Betriebe
Handwerkskammer Düsseldorf, „Handwerk in Zahlen 2025“, Handwerksrollenstatistik, Stand 31.12.2024, Tab. 1.6/1.7
Wasser und Elementarschutz — der wichtigste Punkt in Wuppertal.
Elementarschäden sind in der Grunddeckung nicht enthalten. Sie müssen eingeschlossen werden — und ob das geht, entscheidet die Adresse.
Elementarschutz: was er abdeckt und was nicht
Die Standard-Gebäude- und Hausratversicherung deckt Feuer, Leitungswasser, Sturm und Hagel. Wasser, das von außen kommt — Überschwemmung, Starkregen, Rückstau aus der Kanalisation, Grundwasser nach Starkregen —, ist nur mit dem Zusatzbaustein Elementarschäden versichert.
Das ist der teuerste Irrtum überhaupt: Viele Haushalte gehen davon aus, 'Wasserschaden' sei ein Fall. Tatsächlich unterscheidet der Vertrag streng zwischen Leitungswasser von innen und Wasser von außen.
Gefährdungszonen und was sie bedeuten
Versicherer ordnen jede Adresse einer Gefährdungsklasse zu. In den unteren Klassen ist Elementarschutz problemlos und günstig zu bekommen. In den höchsten Klassen wird er teurer, mit höherer Selbstbeteiligung versehen oder an Auflagen geknüpft — grundsätzlich unmöglich ist er selten.
Wer schon einmal betroffen war, sollte nicht aufgeben: Sanierungsmaßnahmen wie Rückstauklappen, hochgesetzte Technik oder wasserdichte Kellerfenster verbessern die Einstufung nachweislich.
So arbeiten wir in Wuppertal.
Der Ablauf ist in jeder Stadt derselbe. Was sich unterscheidet, sind die Fragen, die dabei aufkommen.
Die Beratung läuft online per Video oder Telefon. Nach Absprache kommen wir auch zu Ihnen nach Wuppertal.
SO LÄUFT DIE BERATUNG1Termin oder Nachricht 2Bestandsaufnahme 3Marktvergleich 4Empfehlung mit Begründung Schritt 1 von 4
Wir klären, was da ist, was fehlt und was Ihnen wichtig ist.
Wir prüfen Bedingungen statt nur Preise und decken Doppeltes auf.
Sie entscheiden. Wechseln müssen Sie nichts, und was gut ist, bleibt.
Wischen Sie durch die Schritte.
Als Versicherungsmakler nach § 34d Abs. 1 GewO vergütet über die im Beitrag enthaltene Courtage — keine Zusatzkosten.
Als Versicherungsmakler sind wir nach § 34d Abs. 1 GewO dem Interesse des Kunden verpflichtet; vergütet werden wir über die Courtage, die im Beitrag ohnehin enthalten ist.
RegionAuch in Ihrer Nachbarschaft.
Ein Standort, ein Gebiet. Die Nachbarstädte betreuen wir mit denselben Leuten — jede hat ihre eigene Seite mit den Themen vor Ort.
Dormagen
Versicherungsmakler DormagenDüsseldorf
Versicherungsmakler DüsseldorfHilden
Versicherungsmakler HildenKaarst
Versicherungsmakler KaarstKrefeld
Versicherungsmakler KrefeldLangenfeld
Versicherungsmakler LangenfeldMeerbusch
Versicherungsmakler MeerbuschMettmann
Versicherungsmakler MettmannMonheim am Rhein
Versicherungsmakler Monheim am RheinMönchengladbach
Versicherungsmakler MönchengladbachNeuss
Versicherungsmakler NeussRatingen
Versicherungsmakler RatingenSolingen
Versicherungsmakler SolingenVERTIEFTE THEMEN FÜR WUPPERTAL
Finanzieren & umschulden
Baufinanzierung in Wuppertal. Und die Anschlussfinanzierung gleich mit.
Kaufen, bauen, modernisieren oder umschulden — wir vergleichen über 400 Möglichkeiten und rechnen die Struktur, nicht nur den Zins. Läuft Ihre Zinsbindung in den nächsten Jahren aus, ist das der günstigste Moment, sich zu kümmern: Ein Forward-Darlehen sichert den Zins bis zu mehrere Jahre im Voraus.
Kauf oder Bau
Tilgung, Zinsbindung, Eigenkapital und Fördermittel (z. B. KfW) in einer Rechnung, die auch die Nebenkosten kennt.
Tilgung, Zinsbindung, Eigenkapital und Fördermittel (z. B. KfW) in einer Rechnung, die auch die Nebenkosten kennt.
Anschlussfinanzierung
Angebot der Hausbank prüfen statt einfach verlängern — die Prolongation ist selten das beste Angebot.
Angebot der Hausbank prüfen statt einfach verlängern — die Prolongation ist selten das beste Angebot.
Umschuldung nach 10 Jahren
§ 489 BGB: nach zehn Jahren ist jedes Darlehen mit 6 Monaten Frist kündbar — unabhängig von der vereinbarten Zinsbindung.
§ 489 BGB: nach zehn Jahren ist jedes Darlehen mit 6 Monaten Frist kündbar — unabhängig von der vereinbarten Zinsbindung.
Die Vermittlung von Immobiliardarlehen erfolgt durch Patrick Warych, selbstständiger Immobiliardarlehensvermittler mit Erlaubnis nach § 34i GewO (siehe Impressum).
Häufige Fragen aus Wuppertal.
Direkte Antworten zuerst, Einschränkungen direkt daneben. So beraten wir auch.
Betreuen Sie auch Wuppertal?
Ja, Wuppertal und Solingen gehören zu unserem Gebiet. Die Beratung läuft online, Betriebe auf Wunsch auch vor Ort.
Wie wichtig ist Elementarschutz in Wuppertal?
Sehr wichtig. Bei Hanglage und Bachnähe ist Starkregen kein Ausnahmefall, sondern die realistischste Schadensursache. Ob Ihre Police ihn einschließt, steht in wenigen Zeilen — die sehen wir uns an.
Wie wohnt Wuppertal — Eigentum oder Miete, und was heißt das für die Absicherung?
Wuppertal hat rund 356.800 Einwohner; laut Zensus 2022 wohnen 29 % der Haushalte im eigenen Haus oder in der eigenen Wohnung, die durchschnittliche Nettokaltmiete lag bei 6,10 €/m². Für Eigentümer ist in der Regel zuerst die Wohngebäudeversicherung mit Elementarschutz zu prüfen, für Mieter Hausrat und Privathaftpflicht — und in beiden Fällen die Absicherung des Einkommens, aus dem Rate oder Miete bezahlt werden. Was davon bei Ihnen fehlt, zeigt erst das Gespräch.
Entstehen mir durch die Beratung Kosten?
Nein. Unsere Vergütung ist die Courtage, die im Versicherungsbeitrag bereits kalkuliert ist — unabhängig davon, ob Sie sich beraten lassen oder nicht. Auch beim Abschluss über ein Vergleichsportal zahlen Sie diese Vergütung mit — nur ohne Beratung, ohne Know-how und ohne einen Makler, der für die Richtigkeit seiner Empfehlung haftet. Ein Honorar berechnen wir nur, wenn wir es ausdrücklich und schriftlich vereinbart haben; das ist die Ausnahme.
Wie ist der Ablauf?
Zuerst klären wir Ihre Ausgangslage: bestehende Verträge, berufliche Situation, Familie, Immobilie. Anschließend prüfen wir Bedingungen und vergleichen den Markt. Sie erhalten eine schriftlich nachvollziehbare Empfehlung und entscheiden, was davon umgesetzt wird — auch wenn das nichts ist.
Muss ich bestehende Verträge kündigen?
Nein. Ein Wechsel ist kein Selbstzweck: Bestehende Verträge haben oft Vorteile, die ein neuer Tarif nicht mehr bietet — etwa alte Gesundheitsprüfungen oder Besitzstände. Wir sagen Ihnen, wo ein Wechsel lohnt und wo Sie besser bleiben.
Versicherungen in Wuppertal prüfen lassen.
Kostenfrei, unabhängig und ohne Verkaufsdruck — wir sagen Ihnen auch, was Sie nicht brauchen.
✓ Kostenfrei✓ Unabhängig✓ Kein Verkaufsdruck