Sie buchen einen Termin oder schreiben uns — ohne Vorbereitung Ihrerseits.
Start › Pferdetransportversicherung
Versichern & Absichern · Düsseldorf & UmgebungPferdetransportversicherung
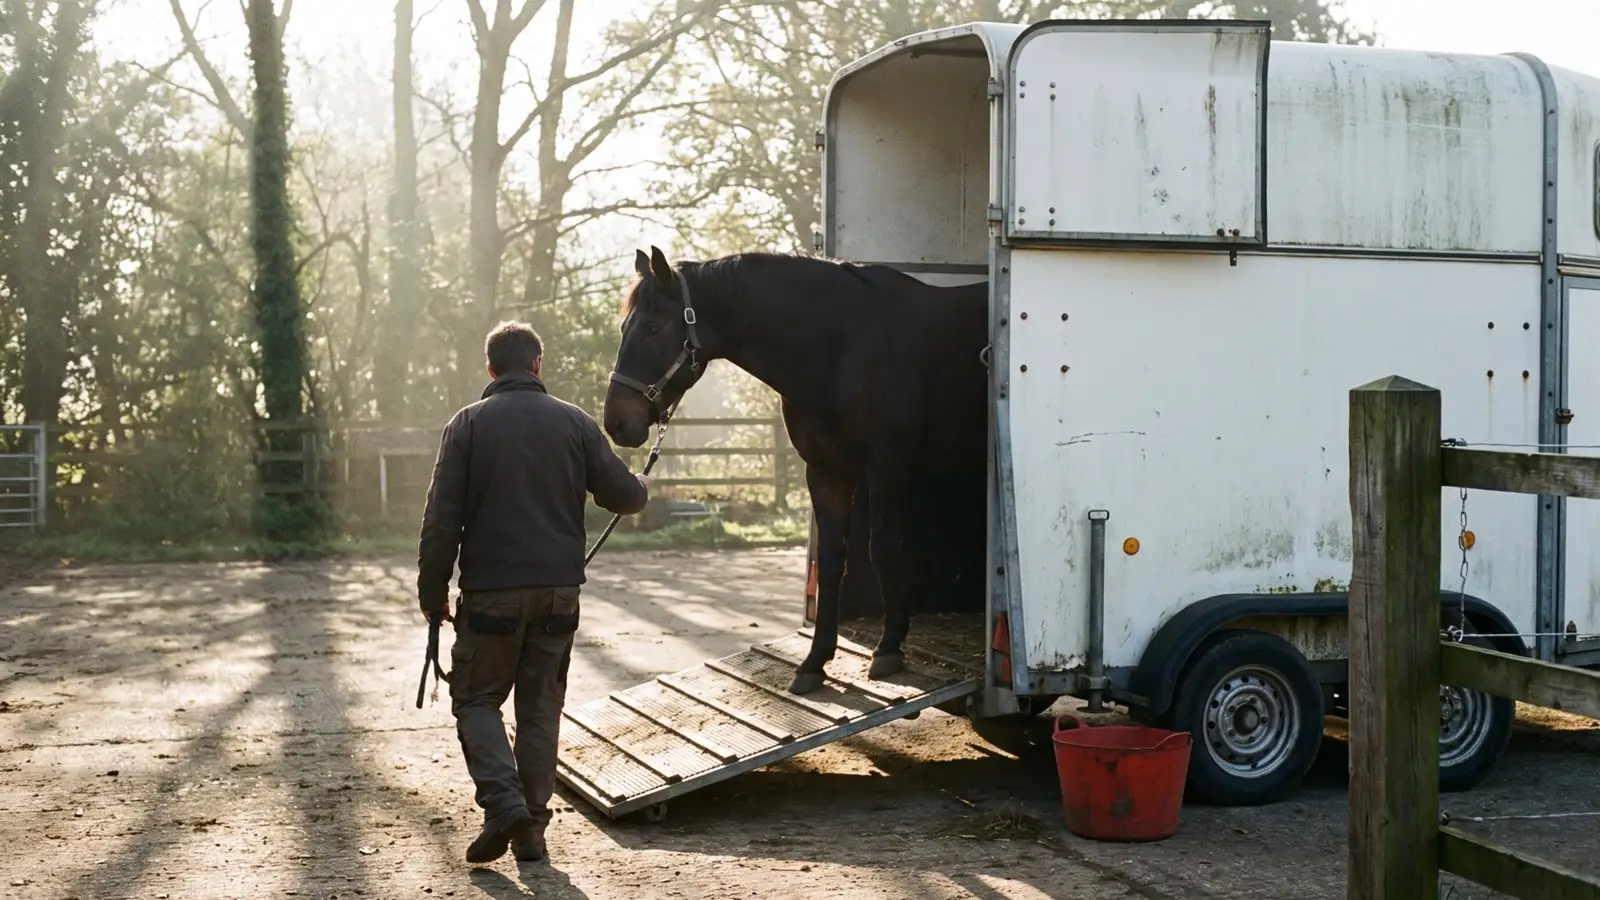
Der Transport eines Pferdes ist immer mit einem gewissen Risiko verbunden – ganz gleich, ob es sich um einen kurzen Klinikbesuch, einen Turnierausflug oder einen Stallwechsel handelt. Pferde sind sensible Tiere, die auf Stress, ungewohnte Umgebungen und Bewegungen im Anhänger empfindlich reagieren. Ein Unfall, ein Sturz oder sogar ein Diebstahl kann nicht nur das Tier gefährden, sondern auch hohe Kosten verursachen. Die Pferdetransportversicherung schützt Sie vor den finanziellen Folgen, wenn Ihr Pferd während des Transports stirbt, notgetötet werden muss oder gestohlen wird.
— Was das in Düsseldorf und am Niederrhein bedeutet
Zwischen Düsseldorf und dem Niederrhein ist das Pferd im Pensionsstall die Regel, nicht die Ausnahme — Freizeitpferd, Turniersport und Beritt liegen oft im selben Stall. Die Haftung des Halters ist immer dieselbe, sinnvolle Bausteine und Kosten unterscheiden sich je nach Nutzung deutlich.
Das Wichtigste in Kürze
- Der Transport eines Pferdes sollte niemals ein Risiko sein – weder für das Tier noch für den Halter.
- Die Beiträge richten sich nach dem Umfang des Versicherungsschutzes, der Transporthäufigkeit, dem Wert des Pferdes und dem geografischen Einsatzbereich.
- Ein gewerbliches Transportunternehmen haftet nach den Regeln des Frachtrechts, das die Haftung der Höhe nach begrenzt — regelmäßig deutlich unterhalb des Werts eines gut ausgebildeten Pferdes.
Was gedeckt ist und wo die Grenzen liegen4 Abschnitte
Was deckt die Pferdetransportversicherung ab?
Die genauen Leistungen hängen vom Anbieter und Tarif ab. Typischerweise umfasst die Versicherung:
✓
Tod oder Nottötung infolge eines Transportunfalls
✓
Diebstahl oder Raub des Pferdes während des Transports
✓
Schäden durch Brand, Blitzschlag oder Unterschlagung
✓
Medizinische Notfallbehandlungen nach einem Unfall (je nach Tarif)
✓
Transportbedingte Verletzungen mit tierärztlicher Versorgung
✓
Kosten für Rücktransport oder Ersatzleistungen bei Auslandsreisen
Einige Tarife bieten auch Zusatzleistungen wie:
✓
Versicherungsschutz bei Sammeltransporten
✓
Deckung bei Transport durch Dritte (z. B. Speditionen oder Stallbetreiber)
✓
Erweiterter Schutz bei internationalen Transporten
Warum ist eine Pferdetransportversicherung sinnvoll?
Pferdetransportversicherung
Beim Transport eines Pferdes können viele Dinge schiefgehen. Ein Unfall auf der Autobahn, ein technischer Defekt am Anhänger, ein unvorhersehbares Verhalten des Pferdes oder sogar ein Diebstahl während eines Zwischenstopps – all das sind reale Risiken. Wenn Ihr Pferd dabei verletzt wird, stirbt oder notgetötet werden muss, stehen Sie als Halter vor einer emotional belastenden und finanziell schwierigen Situation.
Die Pferdetransportversicherung übernimmt in solchen Fällen die Kosten für den Verlust oder die notwendige Nottötung des Pferdes. Je nach Tarif sind auch medizinische Notfallbehandlungen, Schäden durch Brand oder Blitzschlag sowie Diebstahl oder Raub abgedeckt. So können Sie sich auf das Wesentliche konzentrieren: die sichere Ankunft Ihres Pferdes.
Was kostet eine Pferdetransportversicherung?
Die Beiträge richten sich nach dem Umfang des Versicherungsschutzes, der Transporthäufigkeit, dem Wert des Pferdes und dem geografischen Einsatzbereich. Hier einige Richtwerte für 2025:
- ab 9,16 €/Jahr für Basisabsicherung bei privaten Transporten
Einige Versicherer bieten auch Tagesversicherungen oder zeitlich begrenzte Policen für einzelne Transporte an – ideal für einmalige Turnierbesuche oder Stallwechsel.
Vorteile der Pferdetransportversicherung auf einen Blick
✓
Schutz bei Tod oder Diebstahl während des Transports
✓
Günstige Beiträge für gelegentliche Transporte
✓
Ergänzbar mit Lebens - oder OP-Versicherung
✓
Auch für internationale Transporte verfügbar
✓
Absicherung bei Brand, Unfall und medizinischen Notfällen
✓
Flexible Tarife für Privatpersonen und Gewerbetreibende
✓
Sicherheit für Pferd und Halter auf jeder Fahrt
Im Schadenfall und beim Vertrag4 Abschnitte
Beispielhafte Schadensfälle
✓
Unfall auf der Autobahn : Pferd muss notoperiert werdenKosten: 4.500 €
✓
Diebstahl während eines Turniers : Pferd verschwindet aus dem StallzeltSchaden: 15.000 €
✓
Brand im Transporter : Pferd stirbtVersicherung übernimmt Wiederbeschaffungswert
✓
Sturz beim Verladen : Tierarztkosten für Beinverletzung1.200 €
Diese Beispiele zeigen, wie schnell sich eine Pferdetransportversicherung bezahlt machen kann – oft schon nach einem einzigen Vorfall.
Für wen ist die Pferdetransportversicherung besonders empfehlenswert?
Die Versicherung ist grundsätzlich für alle Pferdehalter sinnvoll, die ihr Pferd gelegentlich oder regelmäßig transportieren. Besonders empfehlenswert ist sie für:
✓
Turnier- und SportpferdeHäufige Reisen zu Veranstaltungen erhöhen das Risiko
✓
Züchter und HändlerRegelmäßige Transporte zwischen Ställen oder zu Käufern
✓
PrivatpersonenAuch bei gelegentlichen Fahrten zur Klinik oder zum neuen Stall
✓
Reitbetriebe und SchulbetriebeBei Gruppenfahrten oder Sammeltransporten
✓
Pferde mit hohem wirtschaftlichem WertAbsicherung gegen Totalverlust
Auch bei Transporten ins Ausland – etwa zu internationalen Turnieren oder zur Zucht – ist eine Transportversicherung dringend zu empfehlen. Viele Anbieter bieten spezielle Tarife für EU-weite oder weltweite Transporte.
Worauf sollten Sie bei der Auswahl einer Transportversicherung für ihr Pferd achten?
Beim Abschluss einer Pferdetransportversicherung sollten Sie folgende Punkte prüfen:
✓
DeckungssummeWie hoch ist die maximale Erstattung im Schadensfall?
✓
SelbstbeteiligungGibt es einen Eigenanteil bei Schadensregulierung?
✓
Versicherte RisikenSind Diebstahl, Unfall, Brand und medizinische Versorgung abgedeckt?
✓
GeltungsbereichNur Inland oder auch EU-/weltweite Transporte?
✓
TransportmittelGilt der Schutz auch bei Transport durch Dritte?
✓
Laufzeit und KündigungsfristenFlexibilität bei Vertragsgestaltung
Ein guter Tarif bietet umfassenden Schutz zu fairen Konditionen – individuell auf Ihre Transportgewohnheiten und den Wert Ihres Pferdes abgestimmt.
Fazit: Sicher unterwegs – mit der richtigen Absicherung
Der Transport eines Pferdes sollte niemals ein Risiko sein – weder für das Tier noch für den Halter. Mit der Pferdetransportversicherung sind Sie auf der sicheren Seite. Sie schützt vor den finanziellen Folgen von Unfällen, Diebstahl oder Nottötung und sorgt dafür, dass Ihr Pferd jederzeit bestmöglich abgesichert ist – egal ob auf dem Weg zum Turnier, zur Klinik oder zum neuen Zuhause.
Bevor es ins Detail geht: Wenn Sie lieber gleich fragen — wir antworten auch auf die kurze Frage zwischendurch.
AUF EINEN BLICK — WAS DRIN IST UND WAS NICHT
✓ Das ist versichert
- Verletzung oder Tod des Pferdes auf dem Transportim eigenen und fremden Anhänger.
- Fahrten zu Turnier, Klinik, Weide und Umzugje nach Tarif auch Ausland.
- Bergungs- und Tierarztkosten unterwegs.
- Kurzzeit- oder Jahresvertragje nach Häufigkeit der Fahrten.
⚠ Nicht automatisch dabei
- Schäden am Anhänger oder FahrzeugSache der Kfz- und Kaskoversicherung.
- Verladefehler und ungeeignete AnhängerObliegenheiten müssen eingehalten sein.
- Vorerkrankungenbekannte Leiden bleiben ausgeschlossen.
- Gewerbliche Transportebrauchen eine eigene Deckung.
Wer nur selten fährt, ist mit Kurzzeitschutz besser bedient — wer wöchentlich zum Turnier fährt, mit dem Jahresvertrag.
SO LÄUFT DIE BERATUNG1Termin oder Nachricht 2Bestandsaufnahme 3Marktvergleich 4Empfehlung mit Begründung Schritt 1 von 4
Wir klären, was da ist, was fehlt und was Ihnen wichtig ist.
Wir prüfen Bedingungen statt nur Preise und decken Doppeltes auf.
Sie entscheiden. Wechseln müssen Sie nichts, und was gut ist, bleibt.
Wischen Sie durch die Schritte.
Als Versicherungsmakler nach § 34d Abs. 1 GewO vergütet über die im Beitrag enthaltene Courtage — keine Zusatzkosten.
Pferdetransportversicherung — neutral eingeordnet.
Wir vergleichen den Markt und sagen Ihnen auch, was Sie nicht brauchen.
✓ Kostenfrei✓ Freie Anbieterauswahl✓ Kein Verkaufsdruck
Pferdetransportversicherung im Detail.
Drei Verträge, die beim Transport ineinandergreifen
Beim Transport eines Pferdes liegen mindestens drei Verträge nebeneinander, und jeder deckt einen anderen Ausschnitt. Wer nur einen davon hat, hat eine unvollständige Kette — was sich erst nach dem Unfall zeigt.
Die Kraftfahrzeug-Haftpflicht des Zugfahrzeugs deckt Schäden, die Sie mit dem Gespann anderen zufügen. Für den Anhänger besteht in Deutschland eine eigene Zulassungs- und Versicherungspflicht. Eine Kaskoversicherung deckt Schäden am Anhänger selbst. Und keiner dieser Verträge deckt das Tier im Inneren — dafür braucht es die Transportdeckung.
✓
Kfz-Haftpflicht des ZugfahrzeugsSchäden an Dritten, die im Betrieb des Gespanns entstehen.
✓
Versicherung des AnhängersEigener Vertrag, da der Anhänger zulassungs- und versicherungspflichtig ist.
✓
Kasko für den AnhängerDeckt Beschädigung, Diebstahl und Totalschaden des Hängers selbst.
✓
Transportdeckung für das TierTod, Nottötung und je nach Tarif Verletzung während der Fahrt.
✓
TierhalterhaftpflichtGreift, wenn das Pferd beim Verladen oder nach einem Ausbruch Dritte schädigt.
Der häufigste Irrtum betrifft die vierte Zeile. Weder die Kfz-Versicherung noch die Kaskodeckung des Anhängers ersetzt den Wert des transportierten Tieres — Ladung im versicherungsrechtlichen Sinn ist es ebenfalls nicht ohne Weiteres.
Panik im Hänger: was tierschutzrechtlich und vertraglich gilt
Der Transport ist für Pferde eine Ausnahmesituation. Enge, Bewegung, Geräusche und fehlende Fluchtmöglichkeit treffen auf ein Fluchttier. Verletzungen entstehen deshalb häufig nicht durch einen Unfall im Straßenverkehr, sondern im stehenden oder normal fahrenden Hänger.
Versicherungsrechtlich ist das ein eigener Prüfpunkt. Manche Bedingungen setzen ein Unfallereignis voraus — dann ist die Verletzung durch Panik ohne äußere Einwirkung nicht gedeckt. Andere Tarife nennen transportbedingte Verletzungen ausdrücklich. Diese Formulierung ist der eigentliche Unterschied zwischen zwei sonst ähnlich aussehenden Angeboten.
Tierschutzrechtlich stehen Anforderungen an die Transportfähigkeit des Tieres, an die Eignung des Fahrzeugs und an die Transportdauer im Raum. Wer ein erkennbar nicht transportfähiges Pferd verlädt, verstößt gegen diese Vorgaben — und riskiert zugleich, dass der Versicherer wegen Verletzung einer Obliegenheit kürzt oder gar nicht leistet.
Die praktische Konsequenz ist unspektakulär, aber wirksam: Der Hänger gehört regelmäßig geprüft, die Ladungssicherung muss stimmen, und ein Pferd, das an diesem Tag nicht verladen werden will, wird nicht verladen. Das schützt das Tier und den Anspruch gleichermaßen.
Transport durch Dritte, Ausland und die Grenzen der Deckung
Sobald ein Dritter fährt, verschiebt sich die Haftung. Ein gewerbliches Transportunternehmen haftet nach den Regeln des Frachtrechts, das die Haftung der Höhe nach begrenzt — regelmäßig deutlich unterhalb des Werts eines gut ausgebildeten Pferdes. Wer sich darauf verlässt, verlässt sich auf eine Teilsumme.
Bei der Gefälligkeitsfahrt durch Stallnachbarn oder Freunde ist die Lage noch unübersichtlicher, weil eine Haftungsbeschränkung unter Bekannten häufig angenommen, aber selten vereinbart wird. Eine eigene Transportdeckung löst dieses Problem, weil sie unabhängig davon leistet, wer am Steuer saß.
✓
FahrerGilt der Schutz auch, wenn eine andere Person das Gespann führt?
✓
Gewerblicher TransportIst die Fahrt durch eine Spedition eingeschlossen oder ausgeschlossen?
✓
Geltungsbereich: Inland, Europa oder weltweitund was gilt bei Fährverkehr?
✓
Zeitliche GrenzenBeginnt der Schutz beim Verladen und endet er beim Abladen?
✓
Einzelfahrt oder JahresvertragFür seltene Fahrten gibt es zeitlich begrenzte Deckungen.
Beim Auslandstransport kommen Einfuhrbestimmungen, Papiere und Gesundheitszeugnisse hinzu. Fehlen sie, kann eine Fahrt an der Grenze enden — ein Fall, den keine Transportdeckung ersetzt, der sich aber durch rechtzeitige Vorbereitung vollständig vermeiden lässt.
Was vor der Fahrt geregelt sein sollte
Die meisten Transportschäden entstehen nicht aus fehlender Versicherung, sondern aus fehlender Vorbereitung. Eine kurze Durchsicht vor der Abfahrt ersetzt keinen Vertrag, verhindert aber die Fälle, die gar nicht erst zum Schaden werden müssten.
✓
Zulassung und Prüfung des AnhängersPapiere, Hauptuntersuchung und Reifenzustand einschließlich Alter.
✓
Zuladung und StützlastDas zulässige Gesamtgewicht des Gespanns gilt einschließlich Tier und Ausrüstung.
✓
FahrerlaubnisFür schwerere Gespanne ist eine eigene Fahrerlaubnisklasse erforderlich.
✓
Papiere des PferdesEquidenpass gehört mitgeführt, bei Auslandsfahrten zusätzlich die geforderten Bescheinigungen.
✓
TransportfähigkeitEin krankes oder erkennbar nicht transportfähiges Tier wird nicht verladen.
Der zweite Punkt wird am häufigsten überschritten. Ein Pferd wiegt mehr als die meisten Schätzungen annehmen, und Sattelzeug, Futter und Wasser kommen hinzu. Ein überladenes Gespann ist nicht nur ein Bußgeldrisiko, sondern kann im Schadenfall die Leistung gefährden, weil eine Obliegenheit verletzt wurde.
Der letzte Punkt ist zugleich der einfachste und der unangenehmste. Wer einen Termin absagt, weil das Pferd an diesem Tag nicht transportfähig ist, hat kurzfristig Ärger und langfristig recht — versicherungsrechtlich wie tierschutzrechtlich.
Ins Detail geht es hier — aufgeteilt nach Thema, zum Aufklappen antippen.
Weitere Abschnitte im Detail
1 Abschnitte
Nach einem Vorfall auf der Fahrt
Ein Unfall mit einem Pferdeanhänger ist eine Lage, in der mehrere Dinge gleichzeitig zu tun sind. Eine gedankliche Reihenfolge hilft mehr als jede Ausrüstung.
Zuerst geht es um Menschen und um die Absicherung der Unfallstelle. Erst dann um das Tier, und zwar mit der Frage, ob es sicherer im Hänger bleibt oder herausgeholt werden muss — ein panisches Pferd auf einer Fahrbahn ist eine eigene Gefahr. Dafür sind Polizei und im Zweifel die Feuerwehr zuständig, nicht improvisierte Hilfe.
Die versicherungsrechtliche Seite folgt danach. Der Unfall ist der Kraftfahrtversicherung zu melden, der Schaden am Tier der Transport- beziehungsweise Lebensdeckung, und wenn Dritte betroffen sind, zusätzlich der Tierhalterhaftpflicht. Fotos der Unfallstelle, des Hängers und des Tieres sind später kaum zu ersetzen.
Notiert werden sollten außerdem die Namen der eingesetzten Kräfte und des hinzugezogenen Tierarztes. Gerade bei einer Nottötung im Straßenraum entscheidet die spätere Dokumentation der medizinischen Notwendigkeit über die Leistung.
Sie wissen jetzt, worauf es ankommt. Wo Sie selbst stehen, zeigt der Bedarfscheck in ein paar Minuten.
Häufige Fragen.
Entstehen mir durch die Beratung Kosten?
Nein. Unsere Vergütung ist die Courtage, die im Versicherungsbeitrag bereits kalkuliert ist — unabhängig davon, ob Sie sich beraten lassen oder nicht. Auch beim Abschluss über ein Vergleichsportal zahlen Sie diese Vergütung mit — nur ohne Beratung, ohne Know-how und ohne einen Makler, der für die Richtigkeit seiner Empfehlung haftet. Ein Honorar berechnen wir nur, wenn wir es ausdrücklich und schriftlich vereinbart haben; das ist die Ausnahme.
Ist das Pferd im Anhänger nicht ohnehin mitversichert?
In der Regel nicht. Die Kfz-Versicherung des Zugfahrzeugs deckt Schäden an anderen, die Anhängerversicherung den Anhänger — das Tier darin ist damit nicht abgedeckt. Dafür braucht es eine eigene Vereinbarung.
Gilt der Schutz auch im Ausland?
Meist innerhalb eines im Vertrag genannten Gebiets, häufig Europa. Turnierfahrten über diese Grenze hinaus und längere Aufenthalte sind der Punkt, an dem nachgesehen werden muss. Auch die Frage, wer transportiert — selbst oder gewerblich — verändert die Deckung.
Was ist bei Immobilien am Rhein besonders zu beachten?
Die Nähe zum Fluss: Überschwemmung und Rückstau sind nur mit dem Elementarbaustein versichert, den ältere Policen selten enthalten. Gerade in Rheinnähe — von Monheim über Neuss bis Dormagen — ist das der wichtigste Punkt in der Gebäudeversicherung.
Ich pendle nach Düsseldorf — was bedeutet das für meine Verträge?
Vor allem zwei Dinge: Die tatsächliche Fahrleistung gehört korrekt in der Kfz-Versicherung gemeldet, und bei einem Jobwechsel über die Versicherungspflichtgrenze stellt sich die Frage gesetzlich oder privat. Beides prüfen wir mit.
— UND JETZT?
Pferdetransportversicherung: Lassen Sie es uns konkret machen. Wir prüfen auch, ob Ihr bestehender Vertrag gut ist — dann sagen wir Ihnen genau das.
✓ Kostenfrei✓ Freie Anbieterauswahl✓ Auch das Ergebnis „alles passt schon“ ist ein Ergebnis