Sie buchen einen Termin oder schreiben uns — ohne Vorbereitung Ihrerseits.
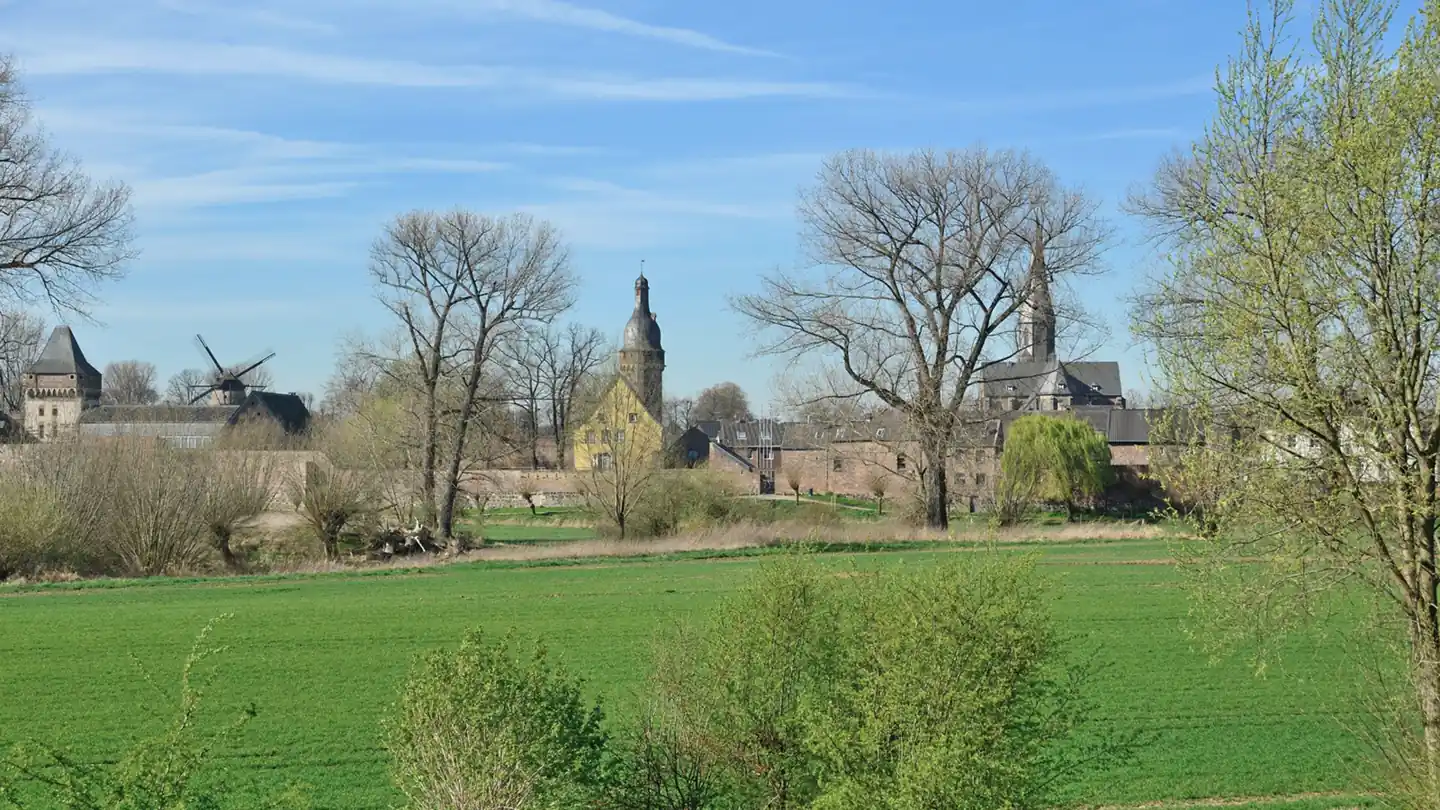
Vor Ort · Dormagen
Versicherungsmakler Dormagen
Ein Versicherungsmakler ist nach § 34d Abs. 1 GewO dem Interesse des Kunden verpflichtet: Wir vergleichen für Dormagen den für Sie relevanten Markt und werden über die im Beitrag enthaltene Courtage vergütet — für Sie entstehen keine zusätzlichen Kosten.
Vor OrtAblauf
 Ehrlich beantwortet
Was Dormagen anders macht.
Ortsbezug heißt nicht, den Städtenamen in den Text zu schreiben. Es heißt zu wissen, welche Risiken hier häufiger vorkommen als anderswo.
Dormagen liegt am Rhein zwischen Neuss und Köln und ist stark von der Chemieindustrie geprägt: ein großer Chempark, dazu Wohnviertel und Ortsteile mit eigenem Charakter. Viele Beschäftigte sind fest angestellt, oft mit Schichtarbeit und betrieblichen Zusatzleistungen.
BedarfSie müssen das nicht allein sortieren — sagen Sie uns, was bei Ihnen ansteht.
Die Themen, die hier am häufigsten kommen.
Nicht jede Sparte ist überall gleich wichtig. Diese Themen kommen in Dormagen in der Beratung am häufigsten auf den Tisch.
Betriebliche Zusagen prüfen
In Industriebetrieben gibt es häufig Betriebsrenten und tarifliche Regelungen. Bevor privat etwas ergänzt wird, gehört geklärt, was diese Zusagen später tatsächlich leisten.
Es gibt nicht die eine richtige Altersvorsorge. Entscheidend sind Förderung, Flexibilität, Kosten und Ihr persönlicher Zeithorizont. Wir ordnen ehrlich ein, welche Bausteine zu Ihnen passen – ohne erfundene Renditeversprechen.
Was dabei konkret zählt:
- Aufbau einer zusätzlichen Rente oder eines Kapitals fürs Alter
- Geförderte Wege (z. B. Basisrente/Rürup, betriebliche Altersvorsorge)
- Flexible, fondsbasierte Sparformen (z. B. ETF-Vorsorge)
- Absicherung von Hinterbliebenen als Option
Wie viel sollte ich fürs Alter zurücklegen?Als grobe Orientierung gilt oft: Sie brauchen im Alter rund 80 % Ihres letzten Nettoeinkommens. Die genaue Lücke berechnen wir mit Ihnen individuell.
Schichtarbeit und Freizeit
Die gesetzliche Unfallversicherung greift nur bei Arbeits- und Wegeunfällen. Der größere Teil der Unfälle passiert in der Freizeit — dort schützt nur eine private Absicherung.
Eigentum in Rheinnähe
Wie überall am Rhein entscheidet der Elementarbaustein. Ohne ihn bleiben Überschwemmung und Rückstau außen vor.
Entscheidend sind der richtige Neuwert und passende Bausteine. Gerade der Elementarschutz wird bei zunehmenden Wetterextremen wichtiger. Wir vergleichen Bedingungen und achten darauf, dass Ihr Gebäude vollständig und korrekt bewertet ist.
Was dabei konkret zählt:
- Das Gebäude inkl. fest verbauter Bestandteile
- Schäden durch Feuer, Leitungswasser, Sturm und Hagel
- Optional Elementarschäden (Überschwemmung, Starkregen, Erdrutsch)
- Oft Mehrkosten wie Aufräum- und Abbruchkosten
Was ist der Unterschied zur Hausratversicherung?Die Wohngebäudeversicherung schützt das Gebäude selbst, die Hausrat Ihr bewegliches Eigentum darin. Beides greift bei unterschiedlichen Schäden – zusammen ergeben sie den vollständigen Schutz.
Private Krankenversicherung in Dormagen
Viele Dormagener Beschäftigte haben über den Betrieb Zusatzleistungen zur Gesundheitsversorgung. Solche Angebote sind an das Arbeitsverhältnis gebunden und enden mit ihm — das ist der Punkt, an dem eine private Absicherung anders zu bewerten ist als eine betriebliche. Steht ein Wechsel in die private Krankenversicherung im Raum, gehören die Gehaltsgrenze, die Zahl der mitzuversichernden Personen und der Beitrag im Ruhestand in dieselbe Rechnung. Häufig ist die gesetzliche Kasse mit gezielten Zusatzbausteinen die ruhigere Lösung. Wir rechnen beides, statt einen Weg vorzugeben.
Ein Wechsel in die PKV ist eine langfristige Entscheidung. Entscheidend sind nicht nur die Leistungen heute, sondern Beitragsstabilität und Ihre Lebensplanung. Genau das prüfen wir neutral – inklusive der Frage, ob ein Zusatz zur gesetzlichen Kasse für Sie sinnvoller ist.
Was dabei konkret zählt:
- Leistungsumfang, den Sie selbst festlegen (ambulant, stationär, Zahn)
- Für Beamte besonders attraktiv über die Beihilfe
- Freie Arzt- und Krankenhauswahl je nach Tarif
- Beitrag richtet sich nach Leistung und Gesundheit, nicht nach Einkommen
Wer kann in die private Krankenversicherung wechseln?Angestellte ab einem Einkommen über der Versicherungspflichtgrenze (jährlich angepasst), Selbstständige und Beamte. Für Beamte ist die PKV über die Beihilfe meist besonders günstig.
Berufsunfähigkeit absichern in Dormagen
Wer fest angestellt ist, hat im Krankheitsfall zunächst Lohnfortzahlung und danach Krankengeld — beides endet, lange bevor eine dauerhafte Berufsunfähigkeit geklärt ist. Genau diese Lücke schließt eine Berufsunfähigkeitsversicherung, wenn sie richtig gebaut ist: Leistung ab der Hälfte Einschränkung im zuletzt ausgeübten Beruf, Laufzeit bis zum regulären Rentenbeginn und eine Nachversicherung, wenn Familie oder Finanzierung dazukommen. Der Antrag steht und fällt mit den Gesundheitsfragen; wir fragen deshalb zuerst anonym an, bevor irgendwo ein Name auftaucht.
Die häufigsten Ursachen für Berufsunfähigkeit sind Erkrankungen von Psyche und Bewegungsapparat – sie treffen Bürojobs genauso wie körperliche Berufe. Je früher und gesünder Sie abschließen, desto günstiger und einfacher.
Was dabei konkret zählt:
- Monatliche BU-Rente, wenn Sie berufsunfähig werden
- Absicherung des zuletzt ausgeübten Berufs (ohne abstrakte Verweisung bei guten Tarifen)
- Meist auch bei Krankheit, Unfall und psychischen Erkrankungen
- Optionale Nachversicherung ohne erneute Gesundheitsprüfung bei Lebensereignissen
Ab wann leistet eine BU-Versicherung?In der Regel, wenn Sie Ihren zuletzt ausgeübten Beruf voraussichtlich mindestens sechs Monate zu wenigstens 50 % nicht mehr ausüben können. Die genauen Bedingungen unterscheiden sich je Tarif – wir prüfen sie mit Ihnen.
— ZAHLEN, DIE HIER ZÄHLEN
Dormagen in Zahlen.
Kein Bauchgefühl, sondern Statistik. Woraus sich die Themen dieser Seite tatsächlich ergeben — mit Quelle.
64.259
Menschen leben in Dormagen (Zensus-Stichtag 15.05.2022)
49,3 %
der Wohnungen in Dormagen werden von Eigentümern selbst bewohnt — die Mehrheit wohnt im Eigentum — Wohngebäude, Elementar und Baufinanzierung sind hier die Themen
7,35 €
Nettokaltmiete je Quadratmeter im Schnitt bestehender Mietverträge in Dormagen — Leerstand 2,5 %
694
59 %
davon im zulassungspflichtigen Handwerk (Anlage A) — 409 Betriebe mit Meisterpflicht, etwa Elektro, SHK, Dachdecker, Kfz
Wasser und Elementarschutz — der wichtigste Punkt in Dormagen.
Elementarschäden sind in der Grunddeckung nicht enthalten. Sie müssen eingeschlossen werden — und ob das geht, entscheidet die Adresse.
Was Sie selbst tun können
- Rückstausicherung einbauen und regelmäßig warten lassen — häufig sogar Voraussetzung für den Versicherungsschutz.
- Heizung, Elektroverteilung und Waschmaschine nicht ungeschützt im Untergeschoss betreiben.
- Wertsachen und Vorräte im Keller auf Paletten oder Regalen lagern.
- Regenrinnen und Abläufe freihalten, Gefälle vom Haus weg prüfen.
- Nach einem Schaden sofort dokumentieren: Fotos, Wasserstandsmarken, Liste der beschädigten Sachen.
Elementarschutz: was er abdeckt und was nicht
Die Standard-Gebäude- und Hausratversicherung deckt Feuer, Leitungswasser, Sturm und Hagel. Wasser, das von außen kommt — Überschwemmung, Starkregen, Rückstau aus der Kanalisation, Grundwasser nach Starkregen —, ist nur mit dem Zusatzbaustein Elementarschäden versichert.
Das ist der teuerste Irrtum überhaupt: Viele Haushalte gehen davon aus, 'Wasserschaden' sei ein Fall. Tatsächlich unterscheidet der Vertrag streng zwischen Leitungswasser von innen und Wasser von außen.
So arbeiten wir in Dormagen.
Der Ablauf ist in jeder Stadt derselbe. Was sich unterscheidet, sind die Fragen, die dabei aufkommen.
Die Beratung läuft online per Video oder Telefon. Nach Absprache kommen wir auch zu Ihnen nach Dormagen.
SO LÄUFT DIE BERATUNG1Termin oder Nachricht 2Bestandsaufnahme 3Marktvergleich 4Empfehlung mit Begründung Schritt 1 von 4
Wir klären, was da ist, was fehlt und was Ihnen wichtig ist.
Wir prüfen Bedingungen statt nur Preise und decken Doppeltes auf.
Sie entscheiden. Wechseln müssen Sie nichts, und was gut ist, bleibt.
Wischen Sie durch die Schritte.
Als Versicherungsmakler nach § 34d Abs. 1 GewO vergütet über die im Beitrag enthaltene Courtage — keine Zusatzkosten.
Als Versicherungsmakler sind wir nach § 34d Abs. 1 GewO dem Interesse des Kunden verpflichtet; vergütet werden wir über die Courtage, die im Beitrag ohnehin enthalten ist.
RegionAuch in Ihrer Nachbarschaft.
Ein Standort, ein Gebiet. Die Nachbarstädte betreuen wir mit denselben Leuten — jede hat ihre eigene Seite mit den Themen vor Ort.
Düsseldorf
Versicherungsmakler DüsseldorfHilden
Versicherungsmakler HildenKaarst
Versicherungsmakler KaarstKrefeld
Versicherungsmakler KrefeldLangenfeld
Versicherungsmakler LangenfeldMeerbusch
Versicherungsmakler MeerbuschMettmann
Versicherungsmakler MettmannMonheim am Rhein
Versicherungsmakler Monheim am RheinMönchengladbach
Versicherungsmakler MönchengladbachNeuss
Versicherungsmakler NeussRatingen
Versicherungsmakler RatingenSolingen
Versicherungsmakler SolingenWuppertal
Versicherungsmakler WuppertalPassende Ratgeber.
Finanzieren & umschulden
Baufinanzierung in Dormagen. Und die Anschlussfinanzierung gleich mit.
Kaufen, bauen, modernisieren oder umschulden — wir vergleichen über 400 Möglichkeiten und rechnen die Struktur, nicht nur den Zins. Läuft Ihre Zinsbindung in den nächsten Jahren aus, ist das der günstigste Moment, sich zu kümmern: Ein Forward-Darlehen sichert den Zins bis zu mehrere Jahre im Voraus.
Kauf oder Bau
Tilgung, Zinsbindung, Eigenkapital und Fördermittel (z. B. KfW) in einer Rechnung, die auch die Nebenkosten kennt.
Tilgung, Zinsbindung, Eigenkapital und Fördermittel (z. B. KfW) in einer Rechnung, die auch die Nebenkosten kennt.
Anschlussfinanzierung
Angebot der Hausbank prüfen statt einfach verlängern — nach unserer Erfahrung ist die Prolongation selten das beste Angebot.
Angebot der Hausbank prüfen statt einfach verlängern — nach unserer Erfahrung ist die Prolongation selten das beste Angebot.
Umschuldung nach 10 Jahren
§ 489 BGB: nach zehn Jahren ist jedes Darlehen mit 6 Monaten Frist kündbar — unabhängig von der vereinbarten Zinsbindung.
§ 489 BGB: nach zehn Jahren ist jedes Darlehen mit 6 Monaten Frist kündbar — unabhängig von der vereinbarten Zinsbindung.
Die Vermittlung von Immobiliardarlehen erfolgt durch Patrick Warych, selbstständiger Immobiliardarlehensvermittler mit Erlaubnis nach § 34i GewO (siehe Impressum).
Häufige Fragen aus Dormagen.
Direkte Antworten zuerst, Einschränkungen direkt daneben. So beraten wir auch.
Sind Sie auch in Dormagen tätig?
Ja, Dormagen gehört zu unserem Gebiet zwischen Neuss und Köln. Beraten wird online per Video oder Telefon.
Ich arbeite im Schichtdienst — wie läuft dann eine Beratung?
Online und zu Zeiten, die zu Ihrem Dienstplan passen. Ein fester Termin tagsüber ist dafür ausdrücklich nicht nötig.
Wie wohnt Dormagen — Eigentum oder Miete, und was heißt das für die Absicherung?
Dormagen hat rund 64.300 Einwohner; laut Zensus 2022 wohnen 49 % der Haushalte im eigenen Haus oder in der eigenen Wohnung, die durchschnittliche Nettokaltmiete lag bei 7,35 €/m². Für Eigentümer ist in der Regel zuerst die Wohngebäudeversicherung mit Elementarschutz zu prüfen, für Mieter Hausrat und Privathaftpflicht — und in beiden Fällen die Absicherung des Einkommens, aus dem Rate oder Miete bezahlt werden. Was davon bei Ihnen fehlt, zeigt erst das Gespräch.
Entstehen mir durch die Beratung Kosten?
Nein. Unsere Vergütung ist die Courtage, die im Versicherungsbeitrag bereits kalkuliert ist — unabhängig davon, ob Sie sich beraten lassen oder nicht. Auch beim Abschluss über ein Vergleichsportal zahlen Sie diese Vergütung mit — nur ohne Beratung, ohne Know-how und ohne einen Makler, der für die Richtigkeit seiner Empfehlung haftet. Ein Honorar berechnen wir nur, wenn wir es ausdrücklich und schriftlich vereinbart haben; das ist die Ausnahme.
Wie ist der Ablauf?
Zuerst klären wir Ihre Ausgangslage: bestehende Verträge, berufliche Situation, Familie, Immobilie. Anschließend prüfen wir Bedingungen und vergleichen den Markt. Sie erhalten eine schriftlich nachvollziehbare Empfehlung und entscheiden, was davon umgesetzt wird — auch wenn das nichts ist.
Muss ich bestehende Verträge kündigen?
Nein. Ein Wechsel ist kein Selbstzweck: Bestehende Verträge haben oft Vorteile, die ein neuer Tarif nicht mehr bietet — etwa alte Gesundheitsprüfungen oder Besitzstände. Wir sagen Ihnen, wo ein Wechsel lohnt und wo Sie besser bleiben.
Versicherungen in Dormagen prüfen lassen.
Kostenfrei, frei in der Anbieterauswahl und ohne Verkaufsdruck — wir sagen Ihnen auch, was Sie nicht brauchen.
✓ Kostenfrei✓ Freie Anbieterauswahl✓ Kein Verkaufsdruck