
Sie buchen einen Termin; auf Wunsch kommen wir zu Ihnen in den Betrieb.
Gewerbe & Selbstständige · Düsseldorf & Umgebung
Firmenwagen & Flotte
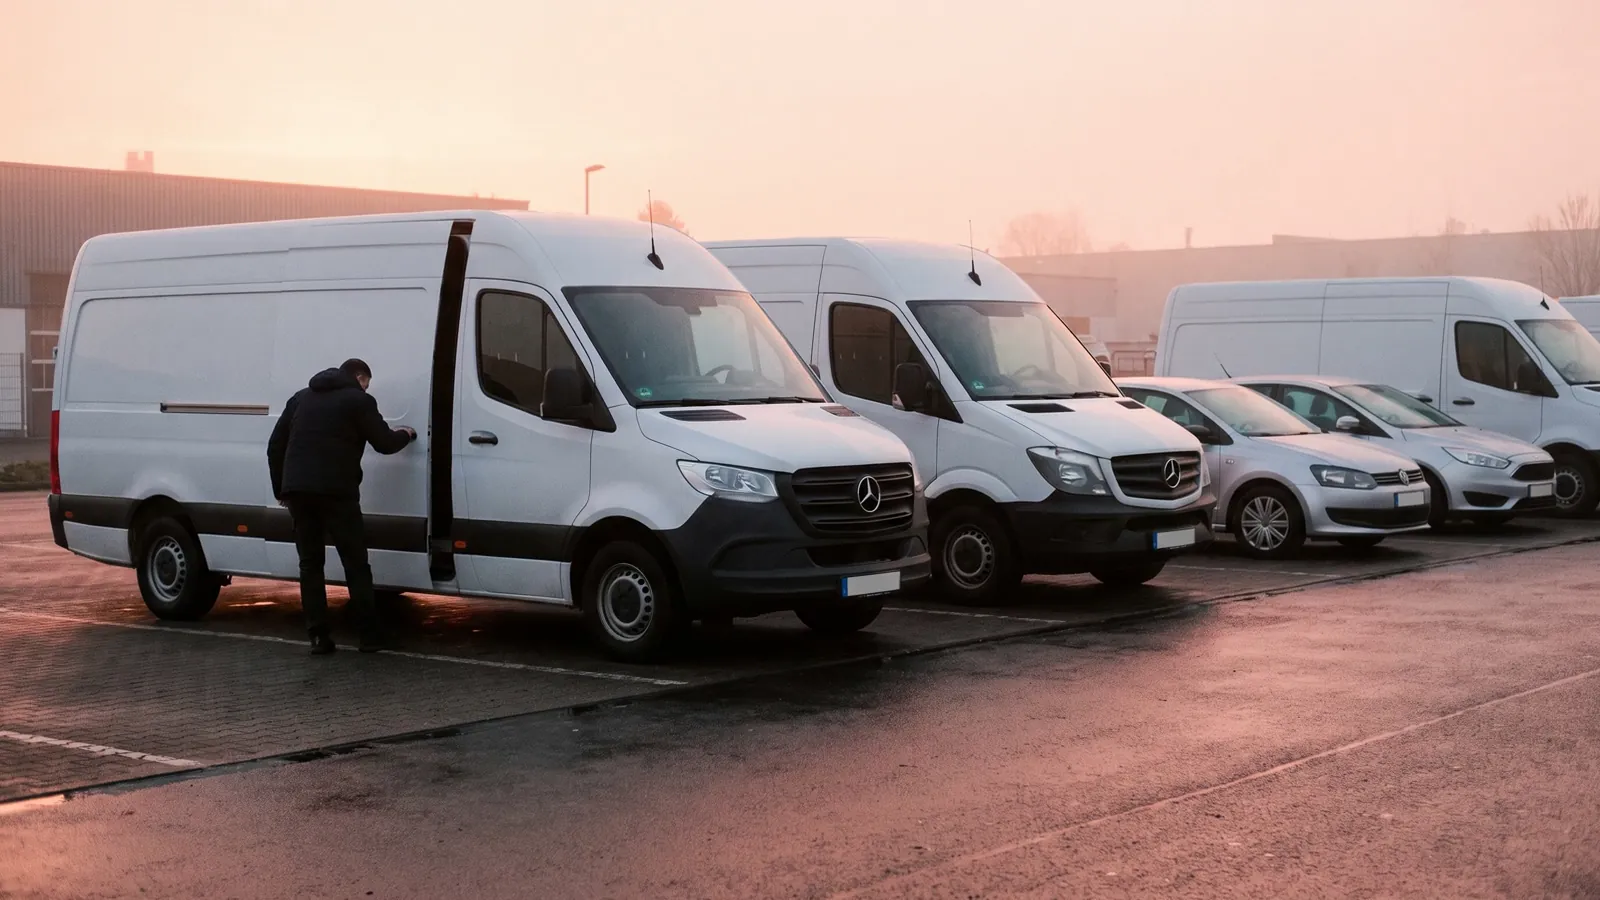
Die Absicherung aller Fahrzeuge eines Betriebes in einer Versicherung hat oftmals viele Vorteile und sollte definitiv als Option geprüft werden.
— Was das in Düsseldorf und am Niederrhein bedeutet
Düsseldorf und der Niederrhein sind eine Mischung aus Dienstleistung und Produktion: Kanzleien, Agenturen und Praxen in der Stadt, Handwerk, Handel und Mittelstand in Neuss, Ratingen, Meerbusch, Krefeld, Mönchengladbach, Solingen und Wuppertal. Für die Absicherung heißt das zwei sehr unterschiedliche Risikobilder — Beratungsfehler auf der einen, Maschinen und Warenlager auf der anderen Seite.
Das Wichtigste in Kürze
- In Flottenverträgen zählt meist der Schadenverlauf der gesamten Flotte, nicht die Schadenfreiheitsklasse des einzelnen Fahrzeugs.
- Ab drei bis fünf Fahrzeugen lohnt der Flottenvertrag — ein Schadenverlauf, ein Ansprechpartner.
- Der Beitrag entsteht dann häufig nicht mehr aus Schadenfreiheitsklassen, sondern aus dem Schadenverlauf der gesamten Flotte.
Flottenversicherung in Kürze
Unabhängige Beratung und Vergleich
✓
Kfz HaftpflichtversicherungAbsicherung bei Schadensersatzansprüchen, die durch Dritte aufgrund Betrieb des versicherten Fahrzeuges gestellt werden.
✓
Kfz-TeilkaskoversicherungAbsicherung gegen nicht selbstverschuldete Schäden am versicherten Fahrzeug.
✓
Kfz-VollkaskoversicherungAbsicherung gegen selbstverschuldete Schäden oder Vandalismus.
Allgemeine Informationen zur Flottenversicherung
Die Kfz-Flottenversicherung bietet umfassenden Schutz für alle Fahrzeuge einer Firma, damit auch nach einem Unfall, einer Panne oder bei Diebstahl der Betrieb weiter fortgeführt werden kann.
Grundlage ist die Kfz-Haftpflichtversicherung. Optional kann Teilkasko- und Vollkaskoschutz mitabgeschlossen werden.
Schadensbeispiele für eine Flottenversicherung
✓
Beim Rangieren streift der LKW des Betriebes einen geparkten PKW.Der Besitzer macht nun den ihm entstandenen Schaden bei der Firma geltend. (Flottenhaftpflichtversicherung)
✓
Durch einen heftigen Sturm mit Hagelschlag werden 3 der geparkten Firmenwagen beschädigt.(Flotten-Teilkaskoversicherung)
✓
Beim Verlassen einer Einfahrt streift ein LKW-Fahrer den Begrenzungspfosten und zerkratzt dabei die Seite des LKW.(Flotten-Vollkaskoversicherung)
Anfrage Flottenversicherung
Mit unserem Fragebogen zur Anfrage einer Flottenversicherung können Sie uns ganz einfach ihre Angaben zum Vergleich zukommen lassen.
Fuhrpark statt Einzelfahrzeug: Im Formular erfassen wir Fahrzeugzahl und Schadenverlauf gleich mit — daraus wird ein Flottentarif gerechnet.
AUF EINEN BLICK — WAS DRIN IST UND WAS NICHT
✓ Das ist versichert
- Haftpflicht für alle FahrzeugePflicht, ein Vertrag statt vieler.
- Teil- und Vollkasko je Fahrzeug wählbarTransporter Vollkasko, Altwagen Teilkasko.
- Fahrerschutzder Fahrer selbst bei Personenschäden, wenn eingeschlossen.
- Vereinfachte VerwaltungZu- und Abgänge ohne neue Police.
⚠ Nicht automatisch dabei
- LadungWerkzeug und Ware im Fahrzeug sind Betriebsinhalt oder Transport.
- Fahrten ohne Fahrerlaubnis oder unter AlkoholRegress bis zur vollen Summe.
- Schadenfreiheitsrabattin der Flotte gilt der Schadenverlauf des Betriebs, nicht des Fahrers.
- Mietwagen und Ausfallnur mit Baustein.
Ab drei bis fünf Fahrzeugen lohnt der Flottenvertrag — ein Schadenverlauf, ein Ansprechpartner.
SO LÄUFT DER GEWERBE-CHECK1Termin — online oder im Betrieb 2Betriebsbeschreibung lesen 3Lücken und Doppeltes 4Empfehlung mit Begründung Schritt 1 von 4
Was macht der Betrieb heute wirklich — und steht das so im Vertrag?
Tätigkeitsschäden, Außenversicherung, Betriebsunterbrechung: wir prüfen Bedingungen, nicht Beiträge.
Sie entscheiden. Was passt, bleibt — auch beim bisherigen Versicherer.
Wischen Sie durch die Schritte.
Als Versicherungsmakler nach § 34d Abs. 1 GewO vergütet über die Courtage — keine Zusatzkosten für den Betrieb.
Firmenwagen & Flotte — unabhängig eingeordnet.
Wir vergleichen den Markt und sagen Ihnen auch, was Sie nicht brauchen.
✓ Kostenfrei✓ Unabhängig✓ Kein Verkaufsdruck
Firmenwagen & Flotte im Detail.
Ab wann ein Flottenvertrag sinnvoll ist
Überschreitet der Fuhrpark eine bestimmte Fahrzeugzahl, lassen sich alle Wagen in einem Vertrag zusammenfassen. Der Gewinn liegt weniger beim Beitrag als in der Abwicklung: eine Police, eine Rechnung, ein Ansprechpartner und für jedes Fahrzeug dieselben Bedingungen.
Der Beitrag entsteht dann häufig nicht mehr aus Schadenfreiheitsklassen, sondern aus dem Schadenverlauf der gesamten Flotte. Das belohnt einen umsichtig geführten Fuhrpark und macht die Kosten besser planbar.
Worauf es bei gewerblichen Fahrzeugen ankommt
Die Nutzung muss stimmen: Werkverkehr, gewerblicher Güterverkehr und reine Dienstfahrten folgen unterschiedlichen Regeln. Genauso wichtig ist der vereinbarte Fahrerkreis, sobald wechselnde Mitarbeitende am Steuer sitzen.
Für Transporter gilt eine oft übersehene Grenze: Werkzeug und Material an Bord sind über die Kaskoversicherung des Fahrzeugs nicht gedeckt. Dafür braucht es die Außenversicherung im Betriebsinhalt oder eine eigene Transportlösung.
Der Schadenverlauf ist der Kostentreiber
Bei mehreren Fahrzeugen bestimmt nicht der einzelne Beitrag die Kosten, sondern die Schadenquote. Deshalb wirken organisatorische Maßnahmen: verbindliche Regeln zur Fahrzeugnutzung, Unterweisung der Fahrenden, dokumentierte Führerscheinkontrollen und ein einheitlicher Weg für die Schadenmeldung.
Viele Versicherer bilden das im Beitrag ab. Für den Betrieb kommt ein zweiter Effekt hinzu: weniger Ausfalltage — und die sind bei einem Schaden der eigentliche Kostenblock.
Sonderfälle im gewerblichen Fuhrpark
✓
Anhänger und selbstfahrende Arbeitsmaschinen brauchen eigene Regelungen.
✓
Werkstattbindung senkt den Beitrag, kann die Standzeit aber verlängern.
✓
GAP-Deckung bei Leasingfahrzeugen; ohne sie bleibt nach einem Totalschaden eine Restforderung des Leasinggebers offen.
✓
Ladung und nachgerüstete Sonderausstattung sind nicht automatisch eingeschlossen.
✓
Bei Elektrofahrzeugen gehören Akku, Wallbox und Ladekabel gesondert geprüft.
Typische Schadenfälle
- Ein Transporter wird beim Rangieren auf dem Kundenhof beschädigt.
- Hagel trifft den gesamten auf dem Betriebsgelände abgestellten Fuhrpark.
- Ein Fahrzeug wird samt eingebauter Sonderausstattung gestohlen.
- Ein Mitarbeiter verursacht mit dem Firmenwagen einen Auffahrunfall.
Woran die Deckung im Schadenfall scheitert
Nicht der Beitrag entscheidet, sondern die Bedingungen. Diese Gründe tauchen in der Praxis immer wieder auf:
- Der Fahrerkreis war enger vereinbart, als tatsächlich gefahren wurde.
- Die gemeldete Fahrleistung lag deutlich unter der tatsächlichen.
- Sonderausstattung und Einbauten waren nicht gesondert versichert.
- Bei einem Leasingfahrzeug fehlte die GAP-Deckung, sodass eine Restforderung offen blieb.
Noch tiefer im Detail. Für dieses Thema führt unsere Gewerbe-Spezialeinheit B Insurance eine ausführliche Fachseite: Flottenversicherung — mit Schadenbeispielen, Ausschlüssen und Prüfpunkten im Volltext. Die Beratung selbst läuft weiter über uns, direkt vor Ort.
Sie wissen jetzt, worauf es ankommt. Wo Ihr Betrieb steht, zeigt der Bedarfscheck in ein paar Minuten.
Häufige Fragen.
Fallen für die Gewerbeberatung Kosten an?
Nein. Unsere Vergütung ist die Courtage, die in den Versicherungsbeiträgen bereits enthalten ist — unabhängig davon, ob Sie beraten werden oder nicht. Eine Honorarvereinbarung gäbe es nur ausdrücklich und schriftlich.
Ab wie vielen Fahrzeugen lohnt sich eine Flottenlösung?
Das hängt vom Anbieter ab, üblich ist eine niedrige einstellige Zahl. Der Vorteil liegt oft weniger im Beitrag als in einheitlichen Bedingungen und einer gemeinsamen Verwaltung.
Was passiert bei einem Schaden mit dem Beitrag?
In Flottenverträgen zählt meist der Schadenverlauf der gesamten Flotte, nicht die Schadenfreiheitsklasse des einzelnen Fahrzeugs. Ein einzelner Schaden wirkt dadurch weniger stark, eine Häufung dafür deutlicher.
Müssen bestehende Verträge gekündigt werden?
Nein. Bestandsverträge haben oft Konditionen, die heute nicht mehr angeboten werden. Wir wechseln nur, wenn Ihr Betrieb messbar besser dasteht — und stellen sicher, dass keine Deckungslücke zwischen altem und neuem Vertrag entsteht.
Findet die Beratung bei uns im Unternehmen statt?
Wie Sie möchten: online per Video oder bei Ihnen vor Ort. Wenn Maschinen, Lager oder Abläufe eine Rolle spielen, ist der Termin im Betrieb meist der schnellere Weg — bei reinen Vertragsfragen genügt das Video-Gespräch.
— UND JETZT?
Firmenwagen & Flotte: Lassen Sie es uns konkret machen. Wir prüfen auch, ob Ihr bestehender Vertrag gut ist — dann sagen wir Ihnen genau das.
✓ Kostenfrei✓ Unabhängig✓ Auch das Ergebnis „alles passt schon“ ist ein Ergebnis