
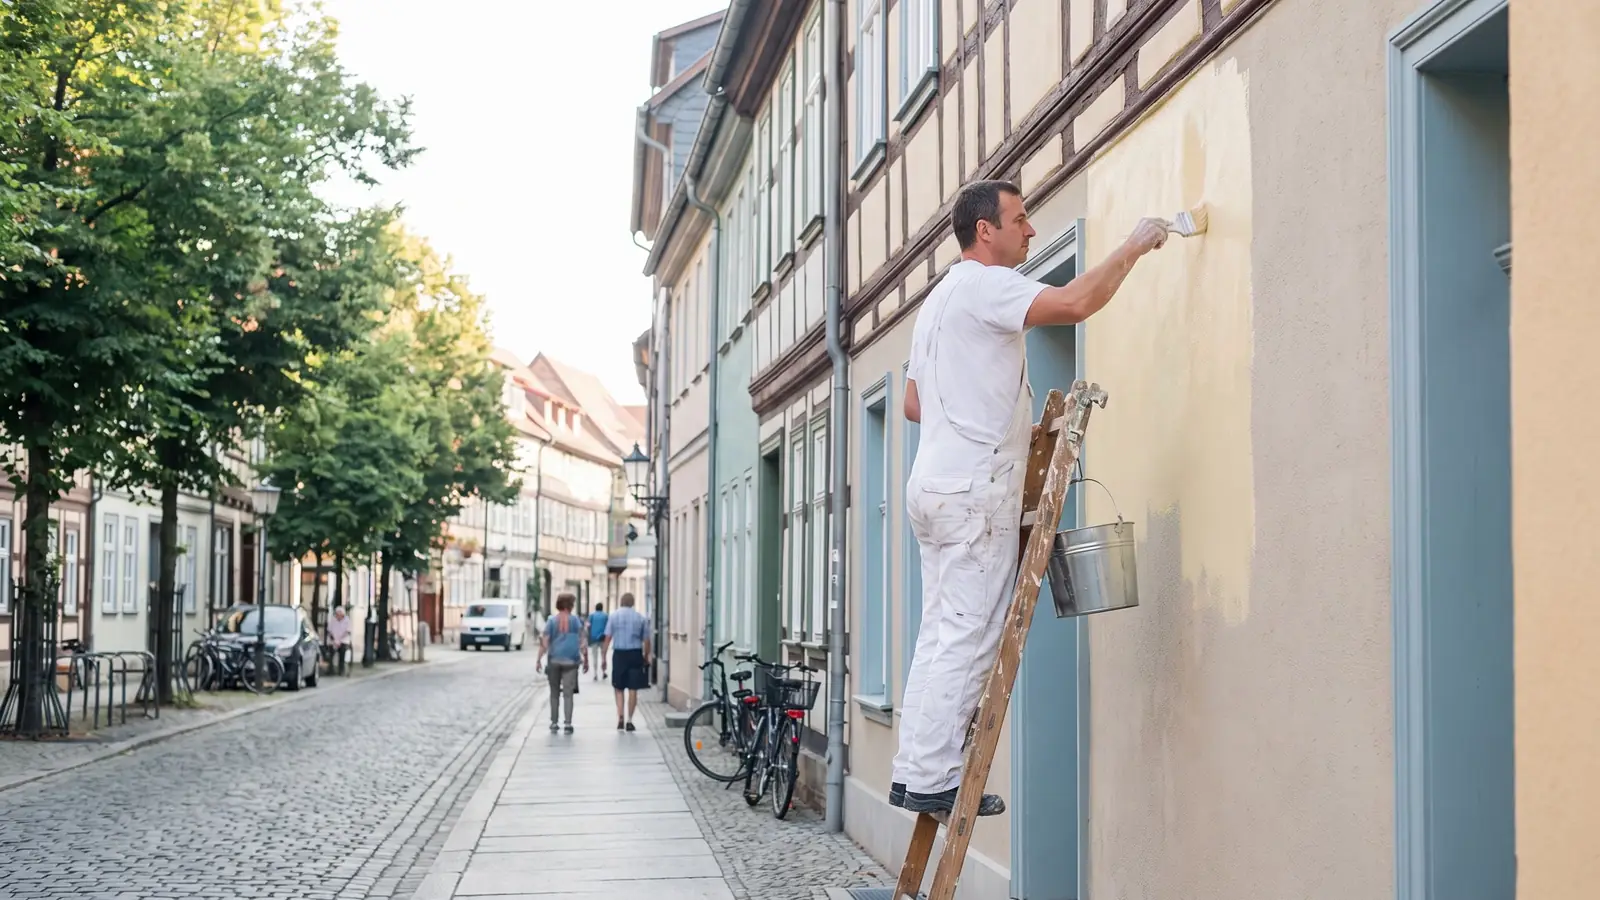
Malerbetriebe in Düsseldorf richtig versichern
Ein Malerbetrieb in Düsseldorf arbeitet in bewohnten Mietwohnungen, in Büros mit laufendem Betrieb und an Fassaden über parkenden Autos. Der Schaden entsteht selten am eigenen Material — er entsteht am Parkett, am Teppich, am Lack des Nachbarn. Danach richtet sich, welche Verträge zuerst geprüft gehören.
- Ein Malerbetrieb in Düsseldorf arbeitet in bewohnten Mietwohnungen, in Büros mit laufendem Betrieb und an Fassaden über parkenden Autos.
- Berufsunfähigkeits- oder Unfallrente für den Inhaber und eine geregelte Vertretung sind deshalb Teil der Betriebsabsicherung, nicht Privatsache.
- Der Schaden entsteht selten am eigenen Material — er entsteht am Parkett, am Teppich, am Lack des Nachbarn.
Maler- und Lackiererhandwerk in Düsseldorf in Zahlen.
Kein Bauchgefühl, sondern Kammerstatistik. Woraus sich die Prioritäten auf dieser Seite ergeben — mit Quelle.
Drei Punkte, die in Düsseldorf zuerst auffallen.
Nicht die Beitragshöhe entscheidet, sondern drei Klauseln. Bearbeitungsschäden, Fahrzeug und Lager, Inhaber.
Ein Spritzer Lack auf dem Parkett, Grundierung auf dem Treppenläufer, Fassadenfarbe auf dem Auto unter dem Gerüst: Bearbeitungs- und Tätigkeitsschäden sind das Kernrisiko des Malers — und in Standardtarifen oft auf kleine Summen begrenzt. Dazu gehören Mietsachschäden, weil fast jede Baustelle in einer fremden Wohnung liegt.
BEARBEITUNGSSCHÄDEN PRÜFENAirless-Gerät, Gerüstteile und Farbe für die nächste Woche liegen im Kastenwagen oder im gemieteten Lager. Werkzeug im Fahrzeug ist nur über die Betriebsinhaltsversicherung mit Außenversicherung gedeckt — nachts nur mit Nachtzeitklausel; Lösemittel und Farben gehören als Gefahrgut in die Betriebsbeschreibung.
AUSSENVERSICHERUNG UND LAGERDer durchschnittliche Inhaber eines Malerbetriebs im Kammerbezirk ist 53,3 Jahre alt. Schulter, Knie und Rücken tragen den Betrieb — fällt der Inhaber aus, laufen Löhne und Leasing weiter. Berufsunfähigkeits- oder Unfallrente für den Inhaber und eine geregelte Vertretung sind deshalb Teil der Betriebsabsicherung, nicht Privatsache.
INHABER UND ÜBERGABESie erkennen Ihren Betrieb in einem dieser Punkte wieder? Dann lohnt sich ein Blick in Ihre Betriebsbeschreibung.
Handwerkskammer Düsseldorf, „Handwerk in Zahlen 2025“, Handwerksrollenstatistik, Stand 31.12.2024, Tab. 1.6/1.7
Was Düsseldorf für einen Malerbetrieb verändert.
Düsseldorf ist eine Mieterstadt: Nur 22,1 Prozent der Wohnungen werden von ihren Eigentümern bewohnt (Zensus 2022). Für den Malerbetrieb heißt das, dass der Auftrag meist von einer Hausverwaltung oder einem Vermieter kommt, gearbeitet wird in bewohnten Wohnungen zwischen Möbeln und Parkett, und im Schadenfall stehen Mieter, Vermieter und dessen Gebäudeversicherung mit Ansprüchen vor Ihnen. Bearbeitungsschäden mit ausreichender Summe, Mietsachschäden und die Abwehr unberechtigter Forderungen sind deshalb die drei Zeilen, an denen ein Vertrag für einen Düsseldorfer Malerbetrieb gemessen werden muss.
Die Handwerkskammer Düsseldorf zählt 2024 im Kammerbezirk 2.424 Maler- und Lackiererbetriebe mit rund 12.550 Beschäftigten — 104 Betriebe weniger als 2022. Das Gewerk schrumpft nicht, weil Aufträge fehlen, sondern weil Inhaber aufhören: Ihr Durchschnittsalter liegt bei 53,3 Jahren. Für einen Betrieb in Düsseldorf heißt das zweierlei — die Absicherung des Inhabers gegen Berufsunfähigkeit ist Teil der Betriebsabsicherung, und die Übergabe an Meister oder Nachfolger will vorbereitet sein, inklusive der Frage, welche Verträge und Deckungssummen mitgehen.
Dazu kommt die Stadt selbst: Fassadenarbeiten über der Kö oder in Flingern bedeuten Gerüst über Gehweg und parkenden Autos, Farbe und Lösemittel im Kastenwagen, der nachts in Bilk am Straßenrand steht. Diebstahl aus dem Fahrzeug ist Sache der Betriebsinhaltsversicherung mit Außenversicherung und Nachtzeitklausel, nicht der Kfz-Versicherung; Farben und Lösemittel müssen in der Betriebsbeschreibung stehen, sonst gilt der Brand im Lager als nicht versicherte Gefahr. Drei Verträge greifen ineinander — Betriebshaftpflicht, Betriebsinhalt und die Absicherung des Inhabers — und ob sie zueinander passen, lesen wir mit Ihnen Zeile für Zeile.
- Personen-, Sach- und Vermögensfolgeschäden aus Maler-, Lackier- und Fassadenarbeiteninklusive Abwehr unberechtigter Ansprüche.
- Bearbeitungs- und TätigkeitsschädenParkett, Möbel, Fahrzeuge und Fassaden, an denen oder neben denen gearbeitet wird.
- Mietsachschädenan gemieteten Wohnungen, Büros und am eigenen Lager.
- Betriebsinhalt mit AußenversicherungAirless-Geräte, Gerüst und Material auf der Baustelle und im Fahrzeug.
- Gewährleistung für die eigene Arbeitnachstreichen müssen Sie selbst, versichert sind die Folgen.
- Diebstahl aus dem Fahrzeug bei Nachtnur mit Nachtzeitklausel in der Außenversicherung.
- Lösemittel- und Farblagernur, wenn Mengen und Lagerung in der Betriebsbeschreibung stehen.
- Ausfall des Inhabers durch Krankheit oder Unfalldas ist Berufsunfähigkeits- oder Unfallschutz, kein Betriebsvertrag.
Was im Einzelfall gilt, entscheidet die Betriebsbeschreibung im Vertrag — die prüfen wir mit Ihnen Zeile für Zeile.
Häufige Fragen von Malerbetrieben in Düsseldorf.
Beim Streichen in einer Düsseldorfer Mietwohnung ist Farbe auf das Parkett gekommen. Wer zahlt?
Das ist ein Bearbeitungsschaden — ihn trägt Ihre Betriebshaftpflicht nur, wenn Bearbeitungs- und Tätigkeitsschäden mit ausreichender Summe eingeschlossen sind. Standardtarife begrenzen sie häufig auf kleine Beträge; ein geschliffenes und neu versiegeltes Parkett kostet schnell mehr.
Mein Transporter mit Airless-Gerät wurde nachts in Düsseldorf aufgebrochen. Zahlt die Kfz-Versicherung?
In der Regel nicht für den Inhalt. Geräte und Material im Fahrzeug fallen unter die Betriebsinhaltsversicherung — und dort nur mit Außenversicherung und, für die Nacht, mit eingeschlossener Nachtzeitklausel.
Ich bin 55 und will den Betrieb in ein paar Jahren übergeben. Was hat das mit Versicherung zu tun?
Viel: Bis zur Übergabe hängt der Betrieb an Ihrer Arbeitskraft — eine Berufsunfähigkeits- oder Unfallrente sichert Löhne und Leasing ab, wenn Sie ausfallen. Bei der Übergabe prüfen wir, welche Verträge und Summen auf den Nachfolger übergehen und wo eine neue Betriebsbeschreibung nötig wird.
Was kostet die Beratung für meinen Betrieb?
Nichts extra. Als Versicherungsmakler nach § 34d Abs. 1 GewO werden wir über die Courtage vergütet, die im Beitrag ohnehin enthalten ist. Wir kommen auf Wunsch in den Betrieb nach Düsseldorf.