
Sie buchen einen Termin; auf Wunsch kommen wir zu Ihnen in den Betrieb.
Gewerbe & Selbstständige · Düsseldorf & Umgebung
Gastronomie
Betriebshaftpflicht, Inhalt, Ertragsausfall, Verderb und Glas für Gastronomiebetriebe in Düsseldorf: Obliegenheiten geprüft, Tarife unabhängig verglichen.
— Was das in Düsseldorf und am Niederrhein bedeutet
Düsseldorf und der Niederrhein sind eine Mischung aus Dienstleistung und Produktion: Kanzleien, Agenturen und Praxen in der Stadt, Handwerk, Handel und Mittelstand in Neuss, Ratingen, Meerbusch, Krefeld, Mönchengladbach, Solingen und Wuppertal. Für die Absicherung heißt das zwei sehr unterschiedliche Risikobilder — Beratungsfehler auf der einen, Maschinen und Warenlager auf der anderen Seite.
Bevor es ins Detail geht: Erzählen Sie uns kurz, wie Ihr Betrieb aufgestellt ist — wir sagen Ihnen, was zählt.
SO LÄUFT DER GEWERBE-CHECK1Termin — online oder im Betrieb 2Betriebsbeschreibung lesen 3Lücken und Doppeltes 4Empfehlung mit Begründung Schritt 1 von 4
Was macht der Betrieb heute wirklich — und steht das so im Vertrag?
Tätigkeitsschäden, Außenversicherung, Betriebsunterbrechung: wir prüfen Bedingungen, nicht Beiträge.
Sie entscheiden. Was passt, bleibt — auch beim bisherigen Versicherer.
Wischen Sie durch die Schritte.
Als Versicherungsmakler nach § 34d Abs. 1 GewO vergütet über die Courtage — keine Zusatzkosten für den Betrieb.
Gastronomie — unabhängig eingeordnet.
Wir vergleichen den Markt und sagen Ihnen auch, was Sie nicht brauchen.
✓ Kostenfrei✓ Unabhängig✓ Kein Verkaufsdruck
Gastronomie im Detail.
Warum Gastronomie anders versichert wird als Handel
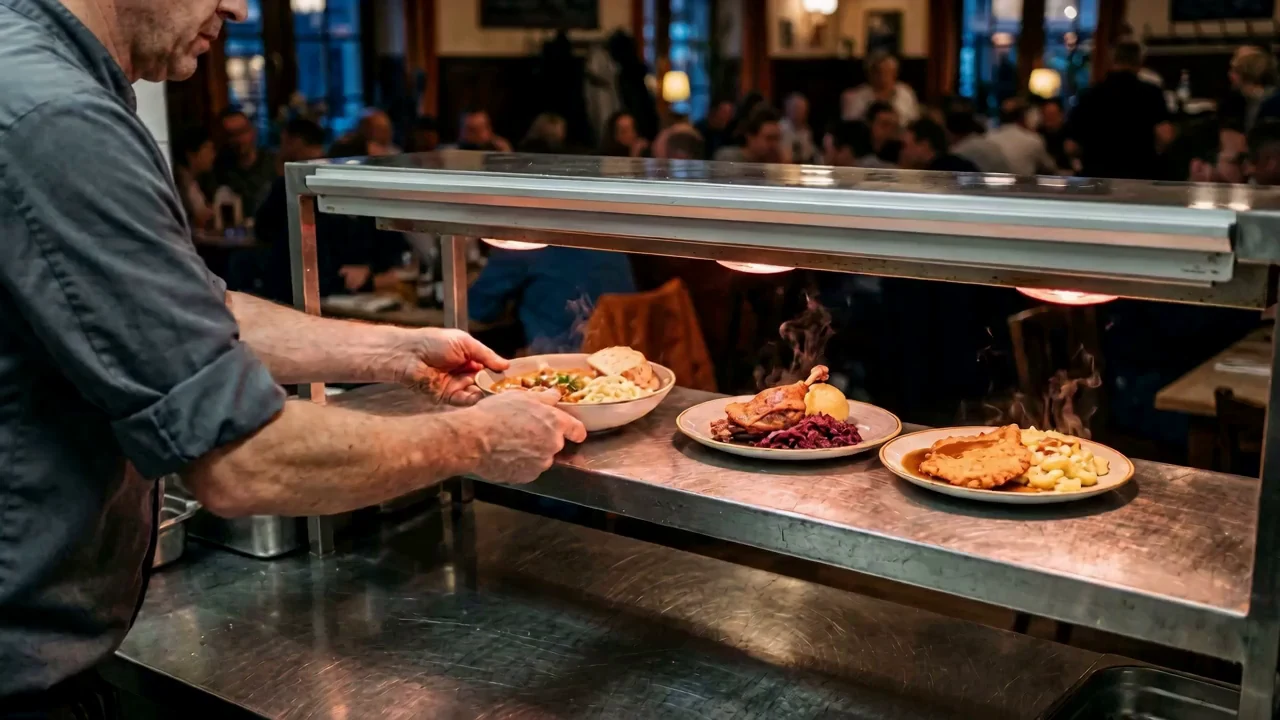
Ein Ladenlokal verkauft, was es einkauft. Ein Gastronomiebetrieb verarbeitet unter Hitze, mit Fett, unter Zeitdruck, bei laufendem Publikumsverkehr — und haftet zusätzlich für das, was der Gast isst. Diese vier Punkte zusammen erklären fast jeden Schaden in der Branche: Feuer aus der Küche, Wasser aus der Technik, der gestürzte Gast und das verdorbene Kühlgut.
Die Betriebshaftpflicht ist auch hier der erste Vertrag, aber sie deckt nur Schäden bei Dritten. Was den Betrieb selbst trifft — Küche, Kühlung, Einrichtung, der Umsatz während der Schließzeit — steht in ganz anderen Verträgen, und genau dort sind die Lücken.
Feuer: die Küche ist die teuerste Stelle im Haus
Fettbrände in Fritteuse und Abzug sind die klassische Brandursache in der Gastronomie, und der Weg des Feuers ist immer derselbe: die Ablagerung im Abluftkanal trägt die Flamme durchs Gebäude. Deshalb steht in fast jedem Vertrag eine Obliegenheit zur regelmäßigen Reinigung der Abluftanlage — mit Nachweis.
Obliegenheit heißt: Wer sie verletzt, verliert im Schadenfall ganz oder teilweise den Schutz. Der Reinigungsnachweis ist damit kein Papierkram für die Ablage, sondern Teil der Deckung. Dasselbe gilt für die Wartung der Löschanlage über dem Herd und für die Nachtabschaltung von Geräten, wenn der Vertrag sie verlangt.
✓
Reinigungsintervall der Abluft aus dem Vertrag ablesen und im Kalender führennicht aus dem Gedächtnis.
✓
Nachweise der Reinigungsfirma sammeln, mit Datum und Umfang.
✓
Prüfung der Löschanlage und der Elektrik fristgerecht.
✓
Fettabscheider und Filter regelmäßig, auch außerhalb der Frist bei hoher Auslastung.
Wenn der Betrieb steht: Ertragsausfall
Der Sachschaden ist selten das Problem — die Wochen danach sind es. Nach einem Küchenbrand steht der Betrieb, während Miete, Gehälter und Leasingraten weiterlaufen. Die Betriebsunterbrechungsversicherung ersetzt den entgangenen Betriebsgewinn und die fortlaufenden Kosten — aber nur für die vereinbarte Haftzeit.
Zwölf Monate Haftzeit klingen großzügig und sind in der Gastronomie oft knapp: Wiederaufbau einer Küche, Handwerkerlage, Genehmigungen und der Rückweg zum alten Umsatz brauchen zusammen leicht länger. Wer in einem gemieteten Objekt sitzt, sollte zusätzlich klären, was der Mietvertrag für die Zeit der Unbenutzbarkeit vorsieht.
Kühlung, Verderb und der Stromausfall
Ein volles Kühlhaus ist ein Warenlager mit Ablaufdatum. Fällt die Kühlung aus — Technikdefekt, Stromausfall, ein versehentlich gezogener Stecker —, ist der Schaden binnen Stunden da. Der Verderb von Kühlgut ist in der Inhaltsversicherung nicht automatisch enthalten; er ist ein eigener Baustein mit eigener Summe.
✓
Verderb von Kühlgut ausdrücklich einschließen, Summe nach dem realen Warenwert im Vollbetrieb, nicht nach dem Jahresmittel.
✓
Temperaturüberwachung mit Alarmviele Verträge setzen sie voraus.
✓
Auch Stromausfall im vorgelagerten Netz mitversichern; ohne diesen Einschluss zahlt der Vertrag nur bei einem Defekt im Betrieb.
Ins Detail geht es hier — aufgeteilt nach Thema, zum Aufklappen antippen.
Was der Betrieb dafür tun muss
4 Abschnitte
Personal: die höchste Fluktuation aller Branchen
Kaum ein Gewerbe arbeitet mit so vielen Aushilfen, Saisonkräften und kurzfristig Beschäftigten wie die Gastronomie. Für die Absicherung ist das kein Nebenthema, weil an der Person zwei Dinge hängen: die Haftung des Betriebs für das, was sie tut, und die Obliegenheiten, die sie einhalten muss.
✓
Aushilfen und kurzfristig Beschäftigte sind mitversichert, wenn sie für den Betrieb tätig werdenaber die Lohnsumme ist bei vielen Verträgen die Beitragsgrundlage und muss stimmen.
✓
Wer nach zwei Tagen an der Fritteuse steht, kennt die Hausregeln nicht.Eine kurze, dokumentierte Einweisung ist im Schadenfall der Unterschied zwischen Fehler und Organisationsverschulden.
✓
Die häufigsten Verletzungen sind Schnitt, Verbrühung und Sturz auf nassem Bodenalle drei passieren in den ersten Wochen überproportional oft.
✓
Eine Gruppenunfallversicherung deckt auch die Freizeit und ist in einer Branche, die um Personal konkurriert, zugleich ein Argument bei der Einstellung.
Der praktische Rat ist unspektakulär und wirkt: Die Einweisung neuer Kräfte auf einem Blatt festhalten, das sie unterschreiben. Es kostet zehn Minuten und ist das einzige Papier, das nach einem Unfall die Frage beantwortet, ob der Betrieb seine Organisationspflicht erfüllt hat.
Der Gast: Sturz, Garderobe, Lebensmittel
Personenschäden entstehen im Gastraum meist banal: die nasse Stelle am Eingang, die Stufe im Halbdunkel, der lose Teppichrand. Die Betriebshaftpflicht trägt das — vorausgesetzt, die Verkehrssicherungspflicht ist erfüllt und das lässt sich belegen.
Zwei Punkte werden regelmäßig übersehen. Erstens die Garderobe: Für abgegebene Sachen haftet der Betrieb strenger als für unbeaufsichtigt abgelegte, und ein Schild allein hebt die Haftung nicht auf. Zweitens die Lebensmittelhaftung: Wird ein Gast krank, geht es um Personenschaden und oft um die Frage der Rückverfolgbarkeit — der Nachweis von Kühlkette, Herkunft und HACCP-Dokumentation entscheidet.
Kasse, Reservierung, Zahlungsdaten
Moderne Gastronomie hängt an Software: Kassensystem, Reservierung, Lieferplattform, Kartenzahlung. Fällt das Kassensystem aus oder wird es verschlüsselt, steht der Betrieb genauso still wie nach einem Wasserschaden — nur ohne sichtbaren Schaden, den eine Sachversicherung erkennen würde.
Eine Cyberversicherung deckt in diesem Fall die Wiederherstellung, die Forensik, die Benachrichtigungspflichten und den Ertragsausfall aus dem IT-Ausfall. Reservierungsdaten sind personenbezogene Daten; ein Leck ist meldepflichtig, mit Frist.
Außer Haus: das zweite Geschäft, das die alte Police nicht kennt
Für viele Betriebe ist Abholung und Lieferung seit einigen Jahren ein fester Teil des Umsatzes. Versicherungstechnisch ist es etwas anderes als der Gastraum, und die Police stammt meist noch aus der Zeit davor.
Drei Punkte ändern sich. Das Essen verlässt den Betrieb und wird unterwegs warm oder kalt gehalten — die Verantwortung für die Kühlkette endet nicht an der Tür. Es fahren Menschen für den Betrieb, oft mit eigenem Fahrzeug oder Fahrrad: Wer im Auftrag unterwegs ist und dabei einen Schaden verursacht, löst die Haftung des Betriebs aus, und wer dabei selbst zu Schaden kommt, ist ein Fall für die Absicherung der Mitarbeiter. Und die Bestellung läuft über eine Plattform oder ein eigenes System, also über Zahlungs- und Adressdaten.
Das Ergebnis ist selten eine neue Police, meist eine Ergänzung: die Tätigkeit Lieferung ausdrücklich im Vertrag, eine Dienstfahrten-Deckung für private Fahrzeuge und Fahrräder, und der Blick auf die Cyberdeckung, sobald der Betrieb Bestellungen selbst entgegennimmt.
Im Schadenfall und beim Vertrag
3 Abschnitte
Was wir uns bei einem Gastronomiebetrieb zuerst ansehen
✓
Betriebsbeschreibung: Was steht im VertragRestaurant, Imbiss, Bar, Catering, Lieferdienst? Jede Erweiterung muss dort ankommen.
✓
Obliegenheiten zu Abluft, Löschanlage und Elektrik samt Nachweisen.
✓
Inhaltssumme gegen den heutigen Bestand; Küchen werden teurer, Summen bleiben stehen.
✓
BetriebsunterbrechungHaftzeit und Bemessung des Betriebsgewinns.
✓
Verderb von Kühlgut, Glas, Elementar und Rückstauvier Bausteine, die einzeln fehlen können.
✓
Außenfläche, Lieferdienst und Veranstaltungenalles, was neben dem Gastraum passiert.
✓
Und den Inhaber selbstin kleinen Betrieben steht und fällt alles mit einer Person.
Draußen: Terrasse, Schirme und Heizgeräte
Die Außengastronomie bringt Risiken mit, die drinnen nicht vorkommen. Der große Sonnenschirm ist bei Sturm ein Geschoss, die Markise ein Bauteil mit Windlastgrenze, das Heizgerät eine offene Flamme im Publikumsbereich.
✓
Schirme und Markisen: Windlastgrenze kennen und einhaltendie Sturmschadenregulierung fragt danach.
✓
Mobiliar bei Sturmwarnung sichern; die Anweisung ans Personal schriftlich festhalten.
✓
Heizgeräte nach Herstellervorgabe aufstellen und warten.
✓
Sondernutzungsfläche: Wer haftet für den GehwegbelagBetrieb oder Kommune? Das steht in der Sondernutzungserlaubnis.
Gepachtet, nicht gekauft: wem gehört eigentlich was
Die meisten Gastronomiebetriebe arbeiten in Räumen, die ihnen nicht gehören, mit einer Einrichtung, die ihnen oft ebenfalls nicht gehört. Theke, Kühlung, Küchenblock und Möblierung stehen im Pachtvertrag als Inventar des Verpächters oder der Brauerei. Genau das macht die Versicherungsfrage unübersichtlich — und im Schadenfall teuer.
Der typische Streit nach einem Küchenbrand hat drei Beteiligte: den Gebäudeversicherer des Eigentümers, den Inhaltsversicherer des Pächters und den Verpächter, dem ein Teil der zerstörten Einrichtung gehört. Wenn niemand vorher festgelegt hat, wer das Pachtinventar versichert, ist es am Ende häufig gar nicht versichert.
✓
Der Pachtvertrag sagt in aller Regel, wer das Inventar zu versichern hatdieser Punkt gehört gelesen und in die Police übertragen, nicht angenommen.
✓
Eigene Einbauten des Pächters sind ein eigener Posten.Wer eine Lüftung, eine Theke oder einen Gastraum auf eigene Kosten eingebaut hat, hat Werte geschaffen, die in keiner Gebäudeversicherung stehen.
✓
Mietsachschäden am Gebäude selbstdie verrußte Wand, der beschädigte Estrich — sind ein eigener Einschluss in der Betriebshaftpflicht, nicht selbstverständlich enthalten.
✓
Nach einem Umbau ändert sich die Versicherungssumme. Wer für achtzigtausend Euro erneuert und die Summe stehen lässt, ist unterversichertund die Leistung wird anteilig gekürzt.
Sie wissen jetzt, worauf es ankommt. Wo Ihr Betrieb steht, zeigt der Bedarfscheck in ein paar Minuten.
Häufige Fragen.
Fallen für die Gewerbeberatung Kosten an?
Nein. Unsere Vergütung ist die Courtage, die in den Versicherungsbeiträgen bereits enthalten ist — unabhängig davon, ob Sie beraten werden oder nicht. Eine Honorarvereinbarung gäbe es nur ausdrücklich und schriftlich.
Zahlt die Versicherung, wenn das Gesundheitsamt den Betrieb schließt?
Nicht aus der normalen Betriebsunterbrechung. Die setzt einen Sachschaden voraus — Feuer, Wasser, Sturm. Eine behördliche Schließung ohne Sachschaden fällt darunter nicht; dafür braucht es eine eigene Deckung, und deren Umfang ist seit 2020 in vielen Verträgen deutlich enger gefasst. Der Blick lohnt vor dem Abschluss.
Was passiert, wenn ein Gast sich am Essen vergiftet?
Das ist ein Fall für die Betriebshaftpflicht, und zwar für die Produkthaftung darin. Wichtig ist, dass die Tätigkeit im Vertrag zur Wirklichkeit passt: Wer neben dem Restaurant auch liefert, cateert oder einen Foodtruck fährt, muss das gemeldet haben — sonst deckt der Vertrag genau den Teil nicht ab, in dem der Schaden entstand.
Sind Kühlgut und verdorbene Ware mitversichert?
Nur mit dem Baustein Verderb. Fällt die Kühlung nach einem Stromausfall oder einem technischen Defekt aus, ersetzt die Inhaltsversicherung ohne diesen Einschluss nichts. Bei einem gut gefüllten Kühlhaus ist das der Schaden, der wehtut, lange bevor es brennt.
Müssen bestehende Verträge gekündigt werden?
Nein. Bestandsverträge haben oft Konditionen, die heute nicht mehr angeboten werden. Wir wechseln nur, wenn Ihr Betrieb messbar besser dasteht — und stellen sicher, dass keine Deckungslücke zwischen altem und neuem Vertrag entsteht.
Findet die Beratung bei uns im Unternehmen statt?
Wie Sie möchten: online per Video oder bei Ihnen vor Ort. Wenn Maschinen, Lager oder Abläufe eine Rolle spielen, ist der Termin im Betrieb meist der schnellere Weg — bei reinen Vertragsfragen genügt das Video-Gespräch.
— UND JETZT?
Gastronomie: Lassen Sie es uns konkret machen. Wir prüfen auch, ob Ihr bestehender Vertrag gut ist — dann sagen wir Ihnen genau das.
✓ Kostenfrei✓ Unabhängig✓ Auch das Ergebnis „alles passt schon“ ist ein Ergebnis