Start › Wissen › Wohneigentum in Düsseldorf: 22,1 Prozent…
— Wissen · 4. September 2026 · ca. 1 Min. Lesezeit
Wohneigentum in Düsseldorf: 22,1 Prozent besitzen — und der Rhein liegt vor der Tür
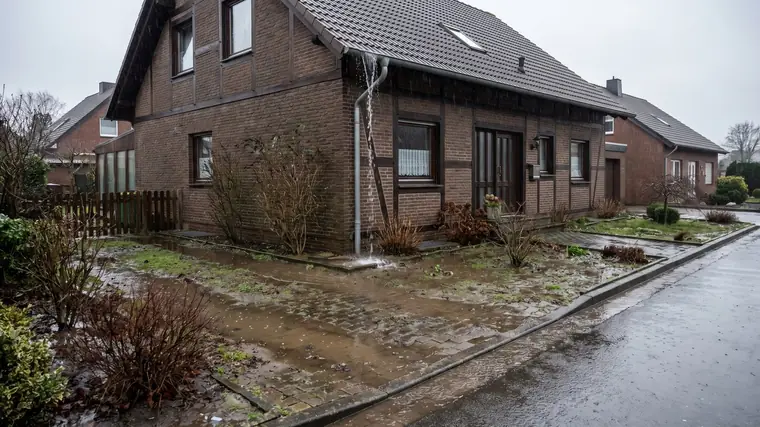
Symbolbild, mit KI erzeugt
Nach dem Zensus 2022 werden in Düsseldorf 22,1 Prozent der bewohnten Wohnungen von ihren Eigentümern selbst genutzt; in Köln sind es 24,7 Prozent, in Hamm 39,4 Prozent (Quelle: Zensus 2022, Gebäude- und Wohnungszählung). Eigentum ist in Düsseldorf teuer und selten — und wer es hat, trägt das Risiko am Gebäude allein.
Die Gebäudeversicherung: die Summe zählt, nicht der Beitrag.
Feuer, Leitungswasser, Sturm und Hagel sind die Grundgefahren. Entscheidend ist der Wert 1914 beziehungsweise die gleitende Neuwertversicherung: Sie stellt sicher, dass nach einem Totalschaden das Haus in heutigen Preisen wiederaufgebaut wird. Ein Vertrag aus den Neunzigern, nie angepasst, kürzt im Ernstfall. Photovoltaik, Wärmepumpe und Wallbox gehören ausdrücklich in den Vertrag — sie sind fest verbaut, aber nicht automatisch mitversichert.
Elementar: Rhein, Düssel, Rückstau.
Überschwemmung, Rückstau und Starkregen sind in keiner Standard-Gebäudeversicherung enthalten. In Düsseldorf betrifft das nicht nur die Stadtteile direkt am Rhein — Starkregen füllt Keller auch in Gerresheim oder Benrath, und Rückstau aus der Kanalisation trifft jede Straße mit Souterrain. Der Elementarbaustein kostet je nach Zone unterschiedlich viel; ob er versicherbar ist, entscheidet die Adresse. Wer ihn hat, sollte die Rückstausicherung eingebaut und gewartet haben, sonst greift die Obliegenheit.
Lieber kurz sprechen statt lang lesen?Wir beantworten Ihre Frage im Gespräch — kostenfrei und ohne Verkaufsdruck.Termin buchen
Wir lesen die Gebäudeversicherung im Bedingungswerk: Wert 1914, Elementar, Photovoltaik, grobe Fahrlässigkeit. Wenn sie passt, bleibt sie.
59 %
der Wohngebäude hatten 2025 eine Elementarschadenversicherung — rund vier von zehn also nicht. Starkregen und Hochwasser sind ohne diesen Baustein nicht versichert
Stand: 30. Oktober 2026. Beiträge, Bedingungen und Rechtslage ändern sich — ob das hier Beschriebene auf Ihre Situation passt, klären wir am besten im Gespräch. Kostenfrei nachfragen.
Redaktion Rhein Insurance · aktualisiert am 30. Oktober 2026
Fachtexte und Ratgeberbeiträge entstehen unter Einsatz von KI und werden vor der Veröffentlichung fachlich geprüft. Die redaktionelle Verantwortung liegt bei uns. Mehr zum Einsatz von KI.
Häufige Fragen
Was ist der Unterschied zur Hausratversicherung?
Die Wohngebäudeversicherung schützt das Gebäude selbst, die Hausrat Ihr bewegliches Eigentum darin. Beides greift bei unterschiedlichen Schäden – zusammen ergeben sie den vollständigen Schutz.
Ist Starkregen automatisch versichert?
Nein – Überschwemmung und Starkregen sind nur über den Elementarbaustein abgedeckt. Wir prüfen Ihr Risiko und ob der Baustein sinnvoll ist.
Entstehen mir durch die Beratung Kosten?
Nein. Unsere Vergütung ist die Courtage, die im Versicherungsbeitrag bereits kalkuliert ist — unabhängig davon, ob Sie sich beraten lassen oder nicht. Auch beim Abschluss über ein Vergleichsportal zahlen Sie diese Vergütung mit — nur ohne Beratung, ohne Know-how und ohne einen Makler, der für die Richtigkeit seiner Empfehlung haftet. Ein Honorar berechnen wir nur, wenn wir es ausdrücklich und schriftlich vereinbart haben; das ist die Ausnahme.
Beraten Sie in ganz Düsseldorf?
Ja, in allen Stadtteilen — von Oberkassel über Bilk und Flingern bis Gerresheim und Kaiserswerth. Die Beratung läuft online per Video oder Telefon, Sie müssen nirgendwo hinfahren.
Ich verdiene gut: Wie sichere ich in Düsseldorf mein Einkommen ab, wenn die gesetzliche Rente nicht reicht?
Die gesetzliche Erwerbsminderungsrente ist nach oben gedeckelt und ersetzt bei höheren Einkommen nur einen Bruchteil. Entscheidend sind die Höhe der vereinbarten Rente und die Bedingungen der Berufsunfähigkeitsversicherung.