Start › Wissen › Elementarschutz für Hausbesitzer in Düss…
— Wissen · 4. November 2026 · ca. 5 Min. Lesezeit
Elementarschutz für Hausbesitzer in Düsseldorf und am Niederrhein: Was deckt er, was nicht?
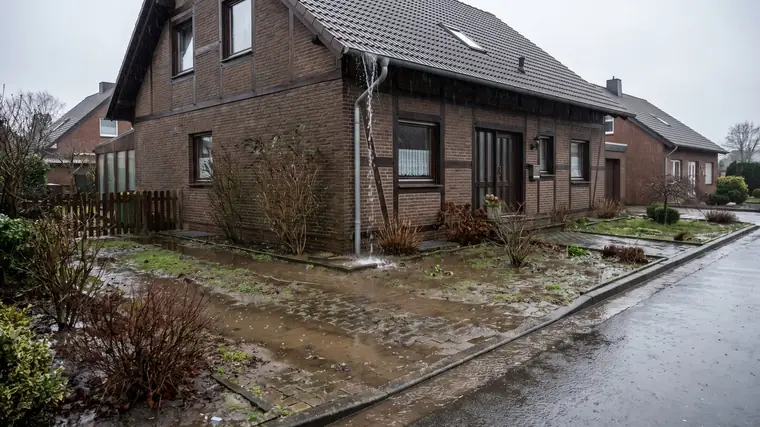
Symbolbild, mit KI erzeugt
Elementarschutz ist ein Zusatzbaustein zur Wohngebäude- oder Hausratversicherung. Er deckt je nach Tarif Schäden durch Starkregen, Überschwemmung, Rückstau, Erdrutsch oder Schneedruck. Ohne diesen Baustein sind solche Schäden in der Regel nicht versichert. Ob und zu welchen Bedingungen Sie ihn bekommen, entscheidet der Versicherer nach Lage, Vorschäden und Risikoprüfung. Dieser Beitrag beantwortet für Hausbesitzer in Düsseldorf und am Niederrhein die wichtigsten Fragen.
Was deckt der Elementarschutz?
Der Elementarbaustein erweitert die Grundabsicherung um Naturgefahren, die in der Standardpolice fehlen. Der genaue Umfang steht in den Bedingungen Ihres Tarifs. Typisch sind diese Gefahren:
Überschwemmung durch Ausuferung eines Gewässers oder durch Witterungsniederschläge, die nicht mehr abfließen.
Überschwemmung infolge von Witterungsniederschlägen, wenn die im Tarif definierte Überflutung vorliegt; nicht jeder Wassereintritt nach Starkregen erfüllt diese Voraussetzung.
Rückstau, wenn Wasser aus der überlasteten Kanalisation zurück ins Haus drückt.
Erdrutsch, Erdsenkung und Erdfall.
Schneedruck, Lawinen, Erdbeben und Vulkanausbruch.
Nicht jeder Tarif enthält alle diese Gefahren. Manche Versicherer bieten kleinere Bausteine an, die nur einen Teil abdecken. Lesen Sie deshalb die Aufzählung im Vertrag, nicht nur den Namen des Bausteins.
Lieber kurz sprechen statt lang lesen?Wir beantworten Ihre Frage im Gespräch — kostenfrei und ohne Verkaufsdruck.Termin buchen
Was ist der Unterschied zwischen Starkregen, Rückstau und Überschwemmung?
Die drei Begriffe beschreiben unterschiedliche Wege, auf denen Wasser ins Haus gelangt. Das ist wichtig, weil Tarife sie getrennt regeln können.
Starkregen meint heftige Niederschläge. Sie können Wasser durch Türen, Lichtschächte oder Kellerfenster ins Gebäude drücken. Überschwemmung bedeutet, dass Grundstück oder Gebäude von Wasser überflutet werden, etwa wenn Niederschläge nicht mehr abfließen oder ein Gewässer über die Ufer tritt. Rückstau entsteht, wenn die Kanalisation überlastet ist und Abwasser über Abflüsse im Keller zurückdrückt.
Ob ein Schaden gedeckt ist, hängt vom Wortlaut der Bedingungen ab. Fragen Sie beim Abschluss konkret nach allen drei Gefahren. Einige Versicherer verlangen für den Rückstauschutz eine Rückstauklappe oder Hebeanlage. Prüfen Sie, ob eine solche Pflicht in Ihrem Vertrag steht und ob Ihr Haus sie erfüllt.
Ist Hochwasser vom Rhein mitversichert?
Hochwasser durch Ausuferung eines Gewässers wie des Rheins gehört bei vielen Tarifen zur Überschwemmung. Es ist also im Elementarbaustein enthalten, sofern Ihr Haus versicherbar ist. Ob das der Fall ist, prüft der Versicherer an Ihrer Adresse.
Dabei zählt nicht nur die Nähe zum Fluss. Starkregen kann Keller auch dort fluten, wo kein Gewässer in der Nähe liegt, etwa bei Geländesenken oder überlasteter Kanalisation. Umgekehrt kann ein Haus nahe am Wasser über eine Lage verfügen, die der Versicherer anders einstuft. Aussagen allein nach Stadtteil sind deshalb unzuverlässig. Entscheidend ist die Einstufung Ihrer konkreten Adresse.
Wer bekommt Elementarschutz, und was prüft der Versicherer?
Versicherbarkeit hängt nicht nur von der Lage ab. Der Versicherer berücksichtigt in der Regel mehrere Punkte, die sich je nach Anbieter unterscheiden:
Die Gefährdungseinstufung Ihrer Adresse nach dem Zonensystem des Versicherers.
Vorschäden an Haus oder Grundstück, auch aus früheren Eigentümerzeiten.
Bauart, Zustand und Nutzung des Gebäudes, zum Beispiel ein ausgebauter Keller.
Schutzmaßnahmen wie Rückstausicherung, Hebeanlage oder wasserdichte Lichtschächte.
Je nach Ergebnis sind drei Wege denkbar: Der Baustein wird zu Standardbedingungen angeboten, mit Selbstbehalt oder Einschränkungen angeboten oder abgelehnt. Eine Absage eines Versicherers heißt nicht, dass kein anderer anbietet. Die Bedingungen unterscheiden sich spürbar. Geben Sie dem Versicherer Vorschäden vollständig und wahrheitsgemäß an. Falsche Angaben können im Leistungsfall den Schutz gefährden.
Gibt es eine Wartezeit?
Viele Versicherer vereinbaren bei neuem Elementarschutz eine Wartezeit. In dieser Zeit besteht für Elementargefahren noch kein Schutz. Ob es sie gibt und wie lang sie ausfällt, regelt der jeweilige Tarif. Fragen Sie vor dem Abschluss danach und lassen Sie sich die Regel schriftlich nennen.
Das hat eine praktische Folge: Schließen Sie den Baustein nicht erst ab, wenn ein Unwetter angekündigt ist. Zum einen kann eine Wartezeit den Schutz verzögern. Zum anderen prüfen Versicherer bei akuter Gefahr Anträge besonders kritisch. Wer den Schutz will, kümmert sich früh darum.
Gilt Elementarschutz für Mieter und Eigentümer gleich?
Nein. Als Eigentümer eines Hauses sichern Sie das Gebäude über die Wohngebäudeversicherung. Dort gehören Elementarschäden an Dach, Wänden, Keller und festen Bestandteilen in den Baustein. Als Mieter besitzen Sie das Gebäude nicht. Der Vermieter ist für die Gebäudeversicherung zuständig.
Mieter betrifft der Baustein über die Hausratversicherung. Dort sind bewegliche Sachen wie Möbel, Kleidung oder Elektrogeräte erfasst, soweit die Gefahr versichert ist. Auch hier gilt: Elementargefahren sind nur mit eingeschlossenem Baustein gedeckt. Wer einen Keller oder ein Erdgeschoss nutzt, sollte genau prüfen, welche Gefahren der Hausratvertrag nennt.
Zur Einordnung für Düsseldorf: Nach dem Zensus 2022 werden nur 22,1 Prozent der Wohnungen von den Eigentümern selbst bewohnt (Zensus 2022, Stichtag 15.05.2022, Statistische Ämter des Bundes und der Länder). Der übrige Teil wird vermietet oder anders genutzt. Für Mieter ist die Hausrat-Seite wichtig, für Eigentümer zählt zusätzlich die Gebäudeversicherung.
Was ist der Unterschied zwischen Wohngebäude- und Hausratversicherung?
Die Wohngebäudeversicherung sichert das Gebäude selbst: Mauern, Dach, Fenster, fest eingebaute Teile. Die Hausratversicherung sichert, was Sie bei einem Umzug mitnehmen würden: Möbel, Kleidung, Geräte. Beide Verträge können Elementargefahren als Zusatzbaustein enthalten, regeln aber jeweils nur ihren eigenen Gegenstand.
Für Eigentümer bedeutet das: Wer im eigenen Haus wohnt, braucht in der Regel beide Verträge und sollte beide auf den Elementarbaustein prüfen. Ein Elementarschaden am Gebäude ist über die Hausratpolice nicht abgedeckt. Und umgekehrt zahlt die Gebäudeversicherung keine beschädigten Möbel. Auch bei der Hausrat gilt: gedeckt sind nur versicherte Gefahren.
Worauf sollten Sie beim Vergleich achten?
Umfang: Welche der genannten Gefahren sind enthalten, welche ausgeschlossen?
Selbstbehalt: Wie hoch ist die Eigenbeteiligung im Elementarfall?
Obliegenheiten: Müssen Rückstauklappe, Hebeanlage oder andere Schutzmaßnahmen vorhanden sein?
Wartezeit: Gibt es sie, und ab wann gilt der Schutz?
Entschädigungsgrenzen: Gibt es Höchstgrenzen für Elementarschäden?
Kündigungsrecht: Kann der Versicherer nach einem Schaden kündigen, und wie sind die Fristen geregelt?
Ein Versicherungsmakler muss seine Empfehlung grundsätzlich auf eine hinreichende Zahl von auf dem Markt angebotenen Verträgen und Versicherern stützen. Berät er auf eingeschränkter Grundlage, muss er darüber nach § 60 Abs. 2 VVG vor Abgabe der Vertragserklärung ausdrücklich informieren. Bei schwierigen Lagen kann er für Sie bei mehreren Versicherern anfragen, damit Sie Optionen sehen.
Was kostet die Beratung?
In der Regel entsteht kein separates Beratungshonorar. Die Courtage ist im Beitrag einkalkuliert. Bei Netto- und Direkttarifen kann das abweichen. Lassen Sie sich die Vergütung vorab erklären.
Wie läuft die Beratung bei Rhein Insurance ab?
Rhein Insurance berät als freier Versicherungsmakler für Düsseldorf und den Niederrhein. Die Beratung findet per Video oder Telefon statt, nach Absprache auch bei Ihnen vor Ort. Zuerst klären wir, welche Verträge Sie haben und ob ein Elementarbaustein enthalten ist. Danach stellen wir Tarife gegenüber und besprechen, was für Ihr Haus passt. Verbindlich sind am Ende die Bedingungen des Versicherers. Eine Rechtsberatung ersetzt das nicht.
59 %
der Wohngebäude hatten 2025 eine Elementarschadenversicherung — rund vier von zehn also nicht. Starkregen und Hochwasser sind ohne diesen Baustein nicht versichert
Stand: 4. November 2026. Beiträge, Bedingungen und Rechtslage ändern sich — ob das hier Beschriebene auf Ihre Situation passt, klären wir am besten im Gespräch. Kostenfrei nachfragen.
Redaktion Rhein Insurance
Fachtexte und Ratgeberbeiträge entstehen unter Einsatz von KI und werden vor der Veröffentlichung fachlich geprüft. Die redaktionelle Verantwortung liegt bei uns. Mehr zum Einsatz von KI.
Häufige Fragen
Was ist der Unterschied zur Hausratversicherung?
Die Wohngebäudeversicherung schützt das Gebäude selbst, die Hausrat Ihr bewegliches Eigentum darin. Beides greift bei unterschiedlichen Schäden – zusammen ergeben sie den vollständigen Schutz.
Ist Starkregen automatisch versichert?
Nein – Überschwemmung und Starkregen sind nur über den Elementarbaustein abgedeckt. Wir prüfen Ihr Risiko und ob der Baustein sinnvoll ist.
Muss ich bestehende Verträge kündigen?
Nein. Ein Wechsel ist kein Selbstzweck: Bestehende Verträge haben oft Vorteile, die ein neuer Tarif nicht mehr bietet — etwa alte Gesundheitsprüfungen oder Besitzstände. Wir sagen Ihnen, wo ein Wechsel lohnt und wo Sie besser bleiben.
Beraten Sie in ganz Düsseldorf?
Ja, in allen Stadtteilen — von Oberkassel über Bilk und Flingern bis Gerresheim und Kaiserswerth. Die Beratung läuft online per Video oder Telefon, Sie müssen nirgendwo hinfahren.
Ich verdiene gut: Wie sichere ich in Düsseldorf mein Einkommen ab, wenn die gesetzliche Rente nicht reicht?
Die gesetzliche Erwerbsminderungsrente ist nach oben gedeckelt und ersetzt bei höheren Einkommen nur einen Bruchteil. Entscheidend sind die Höhe der vereinbarten Rente und die Bedingungen der Berufsunfähigkeitsversicherung.