Wer heute über Wohngebäudeversicherung spricht, sollte das Thema Elementarabsicherung nicht als Zusatzfrage behandeln.
Wichtig ist dabei ein Punkt, der in der Praxis oft unterschätzt wird: Nicht jedes Haus hat denselben Absicherungsbedarf.
Eine solide Wohngebäudeversicherung beginnt nicht beim Beitrag, sondern bei der korrekten Wertermittlung.
Ein Rohrbruch im Erdgeschoss, ein Sturmschaden am Dach oder ein Brand im Technikraum – oft zeigt sich erst im Schadenfall, ob die Wohngebäudeversicherung wirklich passend gewählt wurde. Genau deshalb fragen sich viele Eigentümer zu Recht: Wohngebäudeversicherung, was ist wichtig? Die kurze Antwort lautet: Nicht der günstigste Beitrag entscheidet, sondern ob Versicherungssumme, Leistungsumfang und Bedingungswerk zum Gebäude und zur tatsächlichen Nutzung passen.
Wohngebäudeversicherung – was ist wichtig?
Die Wohngebäudeversicherung schützt das versicherte Gebäude selbst, also in der Regel das Haus mit fest verbundenen Bestandteilen. Dazu zählen je nach Vertrag unter anderem Dach, Wände, fest verlegte Böden, Heizungsanlagen, Sanitärinstallationen, Einbauküchen oder auch eine Garage auf dem Grundstück. Versichert sind typischerweise die klassischen Gefahren Feuer, Leitungswasser, Sturm und Hagel.
Wichtig ist dabei ein Punkt, der in der Praxis oft unterschätzt wird: Nicht jedes Haus hat denselben Absicherungsbedarf. Ein freistehendes Einfamilienhaus mit älterer Haustechnik ist anders zu bewerten als ein kernsaniertes Mehrfamilienhaus oder eine vermietete Doppelhaushälfte. Wer nur auf einen Standardtarif setzt, riskiert Lücken, die erst auffallen, wenn es teuer wird.
Deshalb sollte die Auswahl immer drei Fragen beantworten: Was genau ist versichert, unter welchen Voraussetzungen leistet der Versicherer und wie wird die Entschädigung im Schadenfall berechnet? Erst wenn diese Punkte sauber geprüft sind, lässt sich ein Vertrag sinnvoll beurteilen.
Lieber kurz sprechen statt lang lesen?Wir beantworten Ihre Frage im Gespräch — kostenfrei und ohne Verkaufsdruck.Termin buchen
Die richtige Versicherungssumme ist wichtiger als der billigste Tarif.
Eine solide Wohngebäudeversicherung beginnt nicht beim Beitrag, sondern bei der korrekten Wertermittlung. Denn Unterversicherung kann dazu führen, dass im Schadenfall nicht der volle Schaden ersetzt wird. Gerade bei älteren Häusern, Umbauten, Anbauten oder hochwertigen Modernisierungen ist das ein häufiger Schwachpunkt.
Viele Verträge arbeiten mit dem sogenannten gleitenden Neuwert. Das ist grundsätzlich sinnvoll, weil Preisentwicklungen im Bauwesen berücksichtigt werden. Trotzdem muss die Ausgangsbasis stimmen. Wurde Wohnfläche falsch angegeben, ein ausgebautes Dachgeschoss nicht erfasst oder eine Garage vergessen, kann die Absicherung trotz vermeintlich korrektem Vertrag zu niedrig sein.
Besonders relevant ist das bei Eigentümern, die in den letzten Jahren investiert haben. Eine neue Wärmepumpe, hochwertige Bäder, Photovoltaik, Wintergarten oder energetische Sanierung verändern den Gebäudewert und damit den Versicherungsbedarf. Wer solche Änderungen nicht meldet, spart kurzfristig vielleicht Beitrag, gefährdet aber die Passgenauigkeit des Schutzes.
Welche Leistungen wirklich zählen.
Auf dem Papier ähneln sich viele Tarife. In den Details gibt es jedoch erhebliche Unterschiede. Entscheidend ist nicht nur, ob Feuer, Leitungswasser, Sturm und Hagel versichert sind, sondern wie weit die Bedingungen reichen.
Bei Leitungswasser lohnt ein genauer Blick. Gute Tarife regeln klar, welche Rohrarten versichert sind und ob auch Zu- und Ableitungsrohre außerhalb des Gebäudes oder auf dem Grundstück eingeschlossen sind. Ebenso relevant ist, wie mit Schäden durch Frost, undichte Fugen oder Rückstau umgegangen wird. Gerade hier zeigen sich oft Unterschiede, die in Vergleichsportalen zu kurz kommen.
Bei Sturm und Hagel sollte geprüft werden, ab welcher Windstärke Versicherungsschutz besteht und wie Folgeschäden behandelt werden. Wenn ein Sturm Dachziegel abdeckt und danach Wasser eindringt, ist die Schadenkette für die Regulierung entscheidend. Gute Bedingungen formulieren hier klar und kundenfreundlich.
Auch Aufräum-, Abbruch-, Bewegungs- und Schutzkosten spielen eine größere Rolle, als viele Eigentümer zunächst denken. Nach einem größeren Schaden entstehen nicht nur Reparaturkosten am Gebäude. Häufig fallen zusätzliche Ausgaben an, etwa für Gerüste, Absperrungen, Entsorgung oder die Sicherung beschädigter Gebäudeteile. Wenn diese Positionen knapp begrenzt sind, kann das im Ernstfall spürbar werden.
Elementarschäden sind kein Randthema mehr.
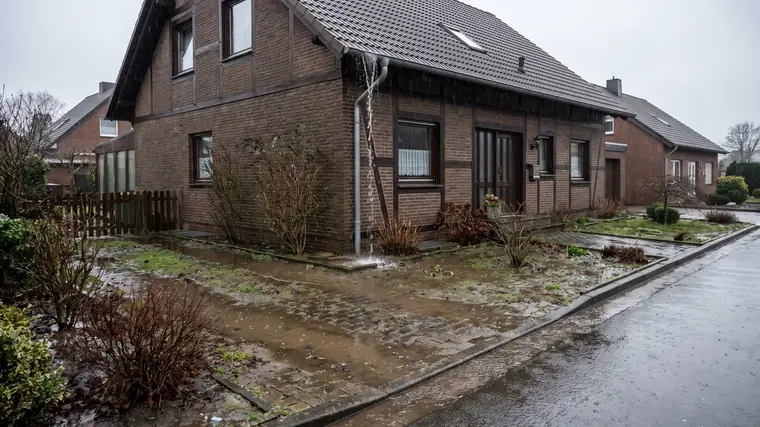
Wer heute über Wohngebäudeversicherung spricht, sollte das Thema Elementarabsicherung nicht als Zusatzfrage behandeln. Starkregen, Überschwemmung, Erdrutsch oder Schneedruck betreffen längst nicht nur Häuser in offensichtlichen Risikozonen. Auch Immobilien in vermeintlich sicheren Lagen können durch lokale Wetterereignisse massiv beschädigt werden.
Gerade bei Starkregen reicht oft schon eine überlastete Kanalisation oder Wasser, das über Kellerabgänge, Lichtschächte oder tiefliegende Eingänge eindringt. Ohne passenden Elementarschutz ist ein solcher Schaden in vielen Fällen nicht über die normale Wohngebäudeversicherung abgesichert.
Ob dieser Baustein sinnvoll ist, hängt von Lage, Bauart und Umgebung ab – oft aber auch von der persönlichen Risikobereitschaft. Wer Keller nutzt, Haustechnik im Untergeschoss betreibt oder bereits Erfahrungen mit Rückstau oder Überflutung in der Umgebung gemacht hat, sollte das Thema besonders ernst nehmen.
Wohngebäudeversicherung: Was ist bei Ausschlüssen wichtig?
Leistungsausschlüsse werden oft erst gelesen, wenn es zu spät ist. Genau hier trennt sich jedoch ein oberflächlich günstiger Tarif von einem wirklich brauchbaren Vertrag. Denn nicht jeder Schaden ist automatisch versichert, auch wenn er auf den ersten Blick nach einem typischen Gebäudeschaden aussieht.
Ein klassisches Beispiel sind Schäden durch mangelnde Instandhaltung. Wenn ein Dach seit Jahren erkennbar schadhaft ist und Feuchtigkeit deshalb eindringt, kann das zu Diskussionen führen. Ähnlich ist es bei allmählichen Schäden, etwa durch langandauernde Feuchtigkeit oder Korrosion. Versicherungen decken in erster Linie versicherte Ereignisse ab, nicht jede bauliche Schwäche.
Auch grobe Fahrlässigkeit sollte geprüft werden. Gute Tarife verzichten hier weitgehend auf Kürzungen oder regeln den Umgang damit transparent. Das kann im Alltag relevant werden, etwa wenn bei Abwesenheit ein Fenster offensteht und ein Sturm Folgeschäden verursacht. Solche Konstellationen sind unangenehm genug – dann sollte zumindest die Bedingungslage klar sein.
Ebenfalls wichtig ist die Frage, ob Nebengebäude, Carports, Gartenhäuser, Photovoltaikanlagen oder Wallboxen automatisch mitversichert sind oder ausdrücklich eingeschlossen werden müssen. Bei modernen Wohngebäuden gehört solche Technik heute oft selbstverständlich dazu, in älteren Bedingungswerken aber nicht immer.
Für Eigentümer, Vermieter und Selbstnutzer gelten unterschiedliche Schwerpunkte.
Nicht jede Immobilie wird gleich genutzt, deshalb ist auch die passende Wohngebäudeversicherung nicht für alle Eigentümer identisch. Wer selbst im Haus wohnt, achtet oft auf einen umfassenden Schutz der eigenen Immobilie und auf eine unkomplizierte Schadenregulierung. Vermieter haben zusätzlich das Interesse, Mietausfälle, Instandsetzungsgeschwindigkeit und die Absicherung gemeinschaftlich genutzter Gebäudeteile im Blick zu behalten.
Bei vermieteten Objekten kann außerdem relevant sein, ob das Gebäude teilweise gewerblich genutzt wird oder ob besondere Risiken bestehen, etwa durch häufigen Nutzerwechsel. Solche Punkte sollten bei der Antragstellung sauber angegeben werden. Unklare oder unvollständige Angaben sind kein Detail, sondern können später die Vertragsgrundlage betreffen.
Bei älteren Gebäuden wiederum sind Vorschäden, Sanierungsstand und Leitungsführung besonders wichtig. Ein frisch gebautes Effizienzhaus stellt andere Anforderungen als ein Altbau mit nachträglich modernisierten Teilbereichen. Deshalb ist eine gute Beratung nie nur ein Preisvergleich, sondern immer auch eine Bestandsaufnahme.
Warum der Marktvergleich mehr leisten muss als ein Online-Rechner.
Viele Eigentümer starten mit einem Tarifrechner und bekommen in wenigen Minuten eine Liste mit Beiträgen. Das kann ein erster Orientierungspunkt sein, ersetzt aber keine fundierte Prüfung. Denn Rechner vergleichen häufig nur Eckdaten, nicht die Qualität der Bedingungen im Detail.
Gerade bei Wohngebäudeversicherungen entscheiden Formulierungen über die Alltagstauglichkeit eines Vertrags. Wie sind unbenannte Gefahren geregelt? Welche Entschädigungsgrenzen gelten? Sind Ableitungsrohre außerhalb des Grundstücks eingeschlossen? Wie wird bei Mehrkosten durch behördliche Auflagen verfahren? Das sind keine Nebensätze, sondern Fragen mit erheblicher finanzieller Bedeutung.
Ein unabhängiger Marktvergleich ist deshalb vor allem dann sinnvoll, wenn eine bestehende Police überprüft, ein Altvertrag modernisiert oder eine neue Immobilie abgesichert werden soll. Dabei geht es nicht darum, irgendeinen Tarif auszuwählen, sondern den Schutz so einzuordnen, dass Preis, Bedingungswerk und tatsächlicher Bedarf zusammenpassen. Genau darauf ist auch die Beratung über duesseldorf-versicherungsmakler.de ausgerichtet – frei in der Auswahl und mit Blick auf die Interessen des Eigentümers.
Wann Sie Ihren Vertrag überprüfen sollten.
Eine Wohngebäudeversicherung ist kein Vertrag, den man einmal abschließt und dann jahrzehntelang ignoriert. Es gibt mehrere Anlässe, bei denen eine Überprüfung sinnvoll ist. Dazu zählen Kauf oder Bau einer Immobilie, größere Modernisierungen, ein Anbau, neue Haustechnik, eine Nutzungsänderung oder auch die Vermietung zuvor selbst genutzter Flächen.
Auch ohne konkrete Veränderung kann ein Blick in den Vertrag sinnvoll sein, wenn die Police schon älter ist. Viele ältere Tarife enthalten Formulierungen oder Begrenzungen, die mit heutigen Gebäudestandards und Schadenbildern nicht mehr gut zusammenpassen. Das betrifft nicht nur Elementarschäden, sondern oft auch Nebenkostenpositionen, technische Anlagen oder den Verzicht auf Einwände bei grober Fahrlässigkeit.
Wer einen Vertrag prüft, sollte nicht nur auf die Jahresprämie schauen, sondern vor allem auf die Frage, ob das Gebäude in seiner heutigen Form korrekt erfasst ist. Eine zu knappe Police ist oft erst dann erkennbar, wenn der Schaden bereits eingetreten ist.
Ein gutes Gefühl bei der Wohngebäudeversicherung entsteht nicht durch möglichst viele Werbeversprechen, sondern durch Klarheit. Wenn Sie wissen, welche Risiken Ihr Gebäude tatsächlich hat, welche Leistungen der Vertrag sauber abdeckt und wo mögliche Grenzen liegen, treffen Sie die bessere Entscheidung – ruhiger, sachlicher und mit weniger Überraschungen im Ernstfall.
DREI WEGE ZUR VERSICHERUNG
Vertreter
Vergleichsportal
Makler
Auftraggeber
Das Versicherungsunternehmen
Das Portal selbst, finanziert über Abschlüsse
Sie — nach § 34d Abs. 1 GewO
Auswahl
Die Tarife des eigenen Hauses
Die Anbieter, die dort gelistet sind
Der gesamte Markt
Sortiert nach
Was das Haus im Programm hat
Meist nach Preis, selten nach Bedingungen
Bedingungen und Ihrem Bedarf
Beratungshaftung
Beim Unternehmen
In der Regel keine — Sie entscheiden allein
Beim Makler, mit Vermögensschaden-Haftpflicht
Im Schadenfall
Ansprechpartner des Versicherers
Kein persönlicher Ansprechpartner
Wir — auf Ihrer Seite des Tisches
Was es Sie kostet
Die Vergütung steckt im Beitrag
Die Vergütung steckt ebenfalls im Beitrag
Dieselbe Courtage, kein Aufpreis
Der dritte Weg ist der Makler: im Auftrag des Kunden, aus dem gesamten Markt, mit Haftung für die Empfehlung — vergütet über die Courtage, die in nahezu jedem Tarif ohnehin einkalkuliert ist.
SO LÄUFT DIE BERATUNG
1Termin oder Nachricht
Sie buchen einen Termin oder schreiben uns — ohne Vorbereitung Ihrerseits.
2Bestandsaufnahme
Wir klären, was da ist, was fehlt und was Ihnen wichtig ist.
3Marktvergleich
Wir prüfen Bedingungen statt nur Preise und decken Doppeltes auf.
4Empfehlung mit Begründung
Sie entscheiden. Wechseln müssen Sie nichts, und was gut ist, bleibt.
Schritt 1 von 4
Wischen Sie durch die Schritte.
Als Versicherungsmakler nach § 34d Abs. 1 GewO vergütet über die im Beitrag enthaltene Courtage — keine Zusatzkosten.
Fragen zu diesem Thema?
Wir beraten unabhängig — im Auftrag des Kunden, nicht der Versicherer.
Stand: 24. März 2026. Beiträge, Bedingungen und Rechtslage ändern sich — ob das hier Beschriebene auf Ihre Situation passt, klären wir am besten im Gespräch. Kostenfrei nachfragen.
Fachtexte und Ratgeberbeiträge entstehen unter Einsatz von KI und werden vor der Veröffentlichung fachlich geprüft. Die redaktionelle Verantwortung liegt bei uns. Mehr zum Einsatz von KI.
Häufige Fragen
Was ist der Unterschied zur Hausratversicherung?
Die Wohngebäudeversicherung schützt das Gebäude selbst, die Hausrat Ihr bewegliches Eigentum darin. Beides greift bei unterschiedlichen Schäden – zusammen ergeben sie den vollständigen Schutz.
Ist Starkregen automatisch versichert?
Nein – Überschwemmung und Starkregen sind nur über den Elementarbaustein abgedeckt. Wir prüfen Ihr Risiko und ob der Baustein sinnvoll ist.
Entstehen mir durch die Beratung Kosten?
Nein. Unsere Vergütung ist die Courtage, die im Versicherungsbeitrag bereits kalkuliert ist — unabhängig davon, ob Sie sich beraten lassen oder nicht. Auch beim Abschluss über ein Vergleichsportal zahlen Sie diese Vergütung mit — nur ohne Beratung, ohne Know-how und ohne einen Makler, der für die Richtigkeit seiner Empfehlung haftet. Ein Honorar berechnen wir nur, wenn wir es ausdrücklich und schriftlich vereinbart haben; das ist die Ausnahme.
Beraten Sie auch persönlich in Düsseldorf?
Ja — als Online-Beratung per Video oder Telefon, mit einem festen Ansprechpartner für Düsseldorf und den Niederrhein. Ein Büro an der Kö unterhalten wir bewusst nicht, und das halten wir für ehrlicher: Die Adresse eines Maklers zahlen Sie am Ende immer mit. Bei uns fließt das in die Beratung statt in die Miete.
Sind Sie auch außerhalb von Düsseldorf unterwegs?
Ja. Neben Düsseldorf betreuen wir unter anderem Neuss, Meerbusch, Ratingen, Krefeld, Mönchengladbach, Solingen und Wuppertal sowie den Niederrhein. Die Entfernung entscheidet nicht darüber, wie gut jemand betreut wird — die Erreichbarkeit tut es.