Viel wichtiger ist, wie klar und umfassend typische Schadenbilder tatsächlich abgedeckt sind.
Eigentümer sollten prüfen lassen, welche Naturgefahren eingeschlossen sind, welche Obliegenheiten bestehen und wie mit Rückstau, Geländegefälle oder Nebengebäuden umgegangen wird.
Die Wohngebäudeversicherung ist deshalb nicht nur für Extremereignisse gedacht, sondern für typische Schadenverläufe, die im normalen Gebäudebestand realistisch sind.
Wohngebäudeversicherung – typische Schadenbilder im Alltag.
Viele Eigentümer denken bei der Wohngebäudeversicherung zuerst an den großen Brand oder den schweren Sturm. Diese Schäden gibt es, aber im Alltag sind es oft die unspektakulären Fälle, die besonders häufig auftreten. Leitungswasser, Sturmschäden an Dächern, beschädigte Dachrinnen, Frostschäden an Rohren oder Folgeschäden durch eindringende Feuchtigkeit gehören zu den klassischen Schadenbildern.
Gerade bei Ein- und Zweifamilienhäusern sieht man immer wieder, dass kleine Ursachen erhebliche Folgekosten auslösen. Ein undichtes Rohr hinter der Wand beschädigt nicht nur Putz und Bodenbeläge, sondern mitunter auch Dämmung, Estrich und Elektrik. Aus einem begrenzten Defekt wird schnell eine umfangreiche Sanierung. Die Wohngebäudeversicherung ist deshalb nicht nur für Extremereignisse gedacht, sondern für typische Schadenverläufe, die im normalen Gebäudebestand realistisch sind.
Leitungswasserschäden sind oft teurer als gedacht.
Leitungswasser zählt zu den häufigsten Schadenursachen in Wohngebäuden. Gemeint ist dabei nicht Regenwasser von außen, sondern Wasser aus Zu- oder Ableitungsrohren, Heizungsanlagen oder fest angeschlossenen Einrichtungen. Das Problem liegt selten nur in der sichtbaren Nässe. Entscheidend sind die versteckten Folgeschäden.
Wenn Wasser über Stunden oder Tage unbemerkt austritt, leidet oft die Bausubstanz. Holz quillt auf, Dämmmaterial verliert seine Funktion, Schimmelrisiken steigen. In älteren Gebäuden kommt hinzu, dass Leitungsnetze teilweise verschlissen sind und Rohrmaterialien verbaut wurden, die heute als störanfällig gelten. Genau hier unterscheiden sich Tarife: Manche leisten sehr umfassend, andere ziehen bei bestimmten Rohrarten, Leckortung, Frostschäden oder Ableitungsrohren klare Grenzen.
Für Eigentümer ist wichtig, nicht nur auf die Schadenursache zu schauen, sondern auf die gesamte Regulierungskette. Wird nur das defekte Rohr ersetzt oder auch das Aufstemmen, Trocknen und Wiederherstellen? Gerade diese Positionen machen in der Praxis viel aus.
Wenn Feuchtigkeit kein einfacher Leitungswasserschaden ist
Nicht jede feuchte Wand ist automatisch ein versicherter Leitungswasserschaden. Dringt Wasser durch eine undichte Fassade, marode Silikonfugen oder einen Baufehler ein, kann die Einordnung schwieriger werden. Dann entscheidet sich oft im Detail, ob ein versichertes Ereignis vorliegt oder ob Instandhaltungsmängel im Vordergrund stehen.
Deshalb ist die Schadenbeschreibung so wichtig. Eine gute Begleitung im Schadenfall hilft, Ursachen sauber zu dokumentieren und den Vorgang nicht vorschnell falsch einzuordnen.
Lieber kurz sprechen statt lang lesen?Wir beantworten Ihre Frage im Gespräch — kostenfrei und ohne Verkaufsdruck.Termin buchen
Sturmschäden und Hagel – klassisch, aber nicht immer eindeutig.
Bei Sturm- und Hagelschäden denken viele sofort an abgedeckte Dächer oder zerborstene Dachfenster. Das gehört dazu, aber typische Schadenbilder sind oft breiter. Lose Dachziegel, beschädigte Rollläden, verbogene Antennen, zerstörte Wintergärten oder Feuchtigkeitsschäden nach einem ersten Dachschaden sind in der Regulierung regelmäßig relevant.
Auch hier gilt: Der Primärschaden ist oft nicht der teuerste Teil. Wenn nach einem Sturm Wasser ins Gebäude eindringt, folgen beschädigte Innenwände, Decken, Böden oder Dämmungen. Besonders problematisch sind Fälle, in denen Vorschäden vermutet werden. War das Dach bereits sanierungsbedürftig, wird die Abgrenzung zwischen Sturmereignis und vorherigem Mangel oft zum entscheidenden Punkt.
Für Eigentümer mit älteren Immobilien ist das ein sensibles Thema. Eine leistungsstarke Police sollte nicht nur oberflächlich gut klingen, sondern auch bei Folgeschäden, Nebenkosten und Wiederherstellung vernünftig aufgestellt sein.
Feuer, Überspannung und Rauchschäden.
Brandschäden gehören zu den schwersten Szenarien in der Wohngebäudeversicherung. Dabei geht es nicht nur um den offenen Brand. Auch Blitzschlag, Explosion, Implosion oder Schäden durch Rauch und Ruß spielen eine Rolle. Hinzu kommen in vielen Fällen Folgekosten durch Löschwasser, Aufräumarbeiten und Sicherungsmaßnahmen.
Ein Punkt, der in der Beratung häufig unterschätzt wird, ist die Überspannung nach Blitz. Sie betrifft zwar oft technische Anlagen und kann damit auch angrenzende Versicherungsbereiche berühren, ist für Gebäudeeigentümer aber trotzdem relevant. Wenn Heizungssteuerungen, fest verbaute Haustechnik oder elektrische Gebäudeteile betroffen sind, sollte die Leistungsbeschreibung nicht zu eng gefasst sein.
Gerade in modernisierten Häusern mit Wärmepumpe, Photovoltaik oder smarter Gebäudetechnik steigt die Bedeutung solcher Details. Das klassische Gebäude verändert sich, und damit auch die Schadenbilder.
Elementarschäden – selten im Alltag, existenziell im Ernstfall.
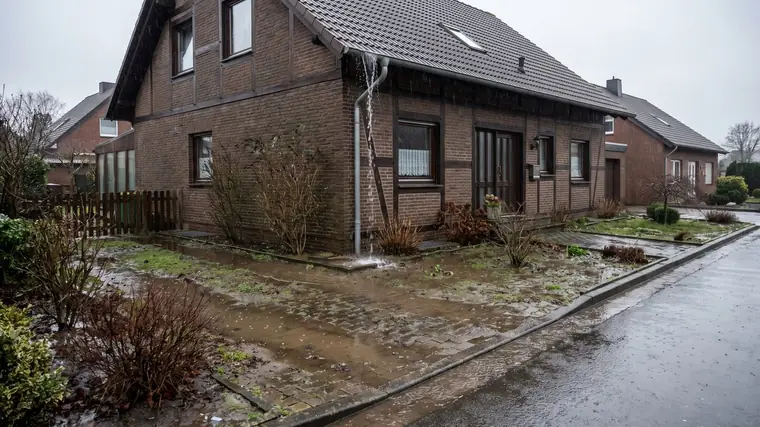
Viele Eigentümer fragen erst nach Starkregen oder einem lokalen Hochwasserereignis nach Elementarschutz. Das ist nachvollziehbar, aber riskant. Denn Rückstau, Überschwemmung, Erdrutsch oder Schneedruck sind keine rein theoretischen Gefahren mehr. Auch in Regionen, die lange als unauffällig galten, treten heute Schadenmuster auf, die früher als Ausnahme galten.
Typisch ist zum Beispiel Wasser, das nach Starkregen über Lichtschächte, Kellerabgänge oder Rückstau aus dem Abwassersystem ins Gebäude drückt. Für Betroffene wirkt das wie ein normaler Wasserschaden. Versicherungstechnisch ist die Einordnung aber anders. Ohne passenden Baustein kann genau hier eine schmerzhafte Lücke entstehen.
Wohngebäudeversicherung – typische Schadenbilder bei Starkregen
Starkregen zeigt sehr deutlich, warum pauschale Aussagen zur Wohngebäudeversicherung wenig helfen. Der eine Schaden ist eindeutig versichert, der nächste fast identisch wirkende Fall fällt in einen anderen Bereich. Ob Wasser aus einer defekten Leitung kommt, durch Sturm ins Dach gelangt oder infolge von Überschwemmung ins Haus drückt, ist für die Leistung entscheidend.
Deshalb reicht es nicht, nur die Überschrift eines Tarifs zu lesen. Eigentümer sollten prüfen lassen, welche Naturgefahren eingeschlossen sind, welche Obliegenheiten bestehen und wie mit Rückstau, Geländegefälle oder Nebengebäuden umgegangen wird.
Weitere typische Schadenbilder, die oft übersehen werden.
In der Praxis gibt es eine Reihe von Schäden, die in Erstgesprächen häufig nicht sofort genannt werden, später aber relevant werden. Dazu zählen Frostschäden an wasserführenden Leitungen, Schäden an Garagen und Carports, Probleme mit fest installierten Solaranlagen, beschädigte Einfriedungen oder auch Kosten für Aufräum-, Abbruch- und Bewegungsarbeiten.
Außerdem stellt sich bei vermieteten Gebäuden oder Mehrfamilienhäusern oft die Frage, wie weit der Schutz für gemeinschaftliche Gebäudeteile reicht und welche Besonderheiten bei Anbauten, Modernisierungen oder leerstehenden Einheiten zu beachten sind. Der Bedarf ist also stark vom Objekt abhängig. Ein Standardtarif kann ausreichen, muss es aber nicht.
Warum gute Tarife nicht nur nach Preis verglichen werden sollten.
Bei der Wohngebäudeversicherung entscheidet nicht allein die Beitragshöhe über die Qualität. Viel wichtiger ist, wie klar und umfassend typische Schadenbilder tatsächlich abgedeckt sind. Ausschlüsse, Sublimits, Selbstbehalte, Definitionsfragen und der Umgang mit Folgeschäden machen im Ernstfall den Unterschied.
Worauf Eigentümer vor dem Abschluss achten sollten.
Eine gute Prüfung beginnt mit dem Gebäude selbst. Baujahr, Sanierungsstand, Dachform, Heizungsanlage, Leitungsnetz, Nebengebäude und technische Ausstattung beeinflussen den Bedarf erheblich. Danach sollte man sich die Versicherungsbedingungen anschauen: Welche Gefahren sind eingeschlossen, wie wird der Versicherungswert ermittelt, welche Kostenpositionen sind mitversichert und wo liegen erkennbare Ausschlüsse?
Ebenso wichtig ist die Frage, wie der Versicherer im Schadenfall reguliert und wie gut die Begleitung organisiert ist. Gerade bei größeren Gebäudeschäden zählt nicht nur die Police auf dem Papier, sondern auch die praktische Unterstützung. Ein unabhängiger Makler kann hier den Unterschied machen, weil er Tarife verschiedener Gesellschaften nicht nur vermittelt, sondern auch kritisch gegenüberstellt und im Leistungsfall an der Seite des Kunden bleibt.
Im Schadenfall zählt saubere Dokumentation.
Wenn ein Schaden eintritt, sollte nicht vorschnell repariert werden, bevor die Situation ausreichend dokumentiert ist – außer es geht um sofortige Schadenminderung. Fotos, Videos, eine zeitliche Einordnung und die genaue Beschreibung des Hergangs helfen, Missverständnisse zu vermeiden. Gerade bei Wasser- und Sturmschäden ist die Ursache oft der zentrale Punkt.
Ebenso wichtig ist es, Folgeschäden im Blick zu behalten. Der nasse Fleck an der Decke ist selten das Ende des Problems. Wer früh dokumentiert und strukturiert meldet, schafft bessere Voraussetzungen für eine klare Regulierung.
Gebäudeschäden sind selten planbar, aber typische Muster wiederholen sich ständig. Wer seine Wohngebäudeversicherung nicht als Pflichtvertrag, sondern als Teil einer vorausschauenden Immobilienabsicherung versteht, trifft meist die besseren Entscheidungen – bevor aus einem kleinen Schaden ein langwieriger und teurer Fall wird.
DREI WEGE ZUR VERSICHERUNG
Vertreter
Vergleichsportal
Makler
Auftraggeber
Das Versicherungsunternehmen
Das Portal selbst, finanziert über Abschlüsse
Sie — nach § 34d Abs. 1 GewO
Auswahl
Die Tarife des eigenen Hauses
Die Anbieter, die dort gelistet sind
Der gesamte Markt
Sortiert nach
Was das Haus im Programm hat
Meist nach Preis, selten nach Bedingungen
Bedingungen und Ihrem Bedarf
Beratungshaftung
Beim Unternehmen
In der Regel keine — Sie entscheiden allein
Beim Makler, mit Vermögensschaden-Haftpflicht
Im Schadenfall
Ansprechpartner des Versicherers
Kein persönlicher Ansprechpartner
Wir — auf Ihrer Seite des Tisches
Was es Sie kostet
Die Vergütung steckt im Beitrag
Die Vergütung steckt ebenfalls im Beitrag
Dieselbe Courtage, kein Aufpreis
Der dritte Weg ist der Makler: im Auftrag des Kunden, aus dem gesamten Markt, mit Haftung für die Empfehlung — vergütet über die Courtage, die in nahezu jedem Tarif ohnehin einkalkuliert ist.
SO LÄUFT DIE BERATUNG
1Termin oder Nachricht
Sie buchen einen Termin oder schreiben uns — ohne Vorbereitung Ihrerseits.
2Bestandsaufnahme
Wir klären, was da ist, was fehlt und was Ihnen wichtig ist.
3Marktvergleich
Wir prüfen Bedingungen statt nur Preise und decken Doppeltes auf.
4Empfehlung mit Begründung
Sie entscheiden. Wechseln müssen Sie nichts, und was gut ist, bleibt.
Schritt 1 von 4
Wischen Sie durch die Schritte.
Als Versicherungsmakler nach § 34d Abs. 1 GewO vergütet über die im Beitrag enthaltene Courtage — keine Zusatzkosten.
Fragen zu diesem Thema?
Wir beraten unabhängig — im Auftrag des Kunden, nicht der Versicherer.
Stand: 16. April 2026. Beiträge, Bedingungen und Rechtslage ändern sich — ob das hier Beschriebene auf Ihre Situation passt, klären wir am besten im Gespräch. Kostenfrei nachfragen.
Fachtexte und Ratgeberbeiträge entstehen unter Einsatz von KI und werden vor der Veröffentlichung fachlich geprüft. Die redaktionelle Verantwortung liegt bei uns. Mehr zum Einsatz von KI.
Häufige Fragen
Was ist der Unterschied zur Hausratversicherung?
Die Wohngebäudeversicherung schützt das Gebäude selbst, die Hausrat Ihr bewegliches Eigentum darin. Beides greift bei unterschiedlichen Schäden – zusammen ergeben sie den vollständigen Schutz.
Ist Starkregen automatisch versichert?
Nein – Überschwemmung und Starkregen sind nur über den Elementarbaustein abgedeckt. Wir prüfen Ihr Risiko und ob der Baustein sinnvoll ist.
Worin unterscheiden Sie sich von Vergleichsportalen und Ausschließlichkeitsvertretern?
Ein Vertreter darf nur die Tarife eines Hauses anbieten. Ein Portal vergleicht Preise, aber selten Bedingungen — und im Leistungsfall sind Sie allein. Als Makler sind wir gesetzlich Ihrem Interesse verpflichtet, prüfen das Kleingedruckte und vertreten Sie gegenüber dem Versicherer.
Was ist bei Immobilien am Rhein besonders zu beachten?
Die Nähe zum Fluss: Überschwemmung und Rückstau sind nur mit dem Elementarbaustein versichert, den ältere Policen selten enthalten. Gerade in Rheinnähe — von Monheim über Neuss bis Dormagen — ist das der wichtigste Punkt in der Gebäudeversicherung.
Ich pendle nach Düsseldorf — was bedeutet das für meine Verträge?
Vor allem zwei Dinge: Die tatsächliche Fahrleistung gehört korrekt in der Kfz-Versicherung gemeldet, und bei einem Jobwechsel über die Versicherungspflichtgrenze stellt sich die Frage gesetzlich oder privat. Beides prüfen wir mit.