Ein Termin oder eine kurze Nachricht genügt. Vorbereiten müssen Sie nichts.
● Gewerbe · Düsseldorf & Niederrhein
Ihr Betrieb in Düsseldorf: abgesichert gegen das, was ihn stoppt.
Vier Risikofelder können einen Betrieb lahmlegen: Haftung, Betriebsausfall, Personal und Fuhrpark. Ob Praxis, Werkstatt, Büro oder Lager: Wir gehen die Verträge Ihres Betriebs Zeile für Zeile durch, stellen sie dem Markt gegenüber und benennen auch, was Sie nicht benötigen. Die Anbieterwahl bleibt frei, wir handeln im Auftrag Ihres Betriebs und kommen auf Wunsch zu Ihnen nach Düsseldorf oder an den Niederrhein.
Ein Düsseldorfer Betrieb braucht zuerst die Betriebshaftpflicht, dann — je nach Werkstatt, Lager, Laden oder Praxis — Inhalt, Betriebsunterbrechung und Cyber; wer Mitarbeiter hat, dazu bKV und bAV, wer fährt, die Flotte. Der Inhaber selbst ist meist eine große Lücke.
✓ Frei in der Anbieterauswahl — im Auftrag des Betriebs, nicht der Versicherer✓ Beratung kostenfrei — vergütet über die Courtage✓ Termin bei Bedarf direkt im Betrieb
§ 34d Abs. 1 GewO · Vermittlerregister D-FRY2-GTB6R-98 — als Versicherungsmakler sind wir gesetzlich dem Interesse des Kunden verpflichtet. Teil der iSurance Gruppe, Köln.


Kurz beantwortet: Ein Betrieb in Düsseldorf sichert zuerst die Risiken ab, die ihn am stärksten treffen: Haftung gegenüber Dritten, Betriebsausfall, Personal und Fuhrpark. Welche Verträge Ihr Betrieb tatsächlich braucht, hängt von Branche, Größe und bestehenden Verträgen ab; wir prüfen das unabhängig mit Ihnen.
Wer in Düsseldorf oder am Niederrhein einen Betrieb führt, steht meist vor derselben Frage: Welche Risiken kann der Betrieb selbst tragen, und welche gehören auf einen Versicherer übertragen? Praxis, Handwerk, Handel und Büro haben jeweils ein eigenes Risikoprofil, und genau dort setzen wir an. Wir sehen uns Ihre Tätigkeit an, ordnen Haftung, Ausfall, Personal und Fuhrpark ein und trennen Notwendiges von Entbehrlichem.
— Gewerbe in Düsseldorf in Zahlen
Betriebe in Düsseldorf in Zahlen.
Statt Bauchgefühl liefern Kammer-, Landes- und Zensusstatistik die Grundlage. Jede Zahl nennt ihre Quelle, wie wir es auch bei Verträgen tun.
7.679
~1.500
Ärztinnen, Ärzte und Psychotherapeuten in eigener Praxis versorgen Düsseldorf ambulant, so die Schätzung; jede Praxis haftet zugleich für Behandlung, Mitarbeitende und Patientendaten
2.214
Speise- und Schankbetriebe zählt Düsseldorf 2024 — 358 je 100.000 Einwohner, der höchste Wert in NRW
8.469
Düsseldorferinnen und Düsseldorfer werden zu Hause von einem ambulanten Pflegedienst versorgt — von insgesamt 40.248 Pflegebedürftigen im Dezember 2023
— Gewerbeversicherung: der Check
Ein Gewerbe-Check, der auch Nein sagt.
Vier Befunde, die uns in Betrieben regelmäßig begegnen. Das sind weder Hochrechnungen noch Verkaufsskripte, sondern Beobachtungen aus der laufenden Arbeit.
- ✓Betriebsunterbrechung fehlt. Der Sachschaden ist versichert — aber nicht die Wochen, in denen der Betrieb stillsteht. Genau da wird es teuer.
- ✓Zehn Jahre alte Beträge. Der Betrieb ist gewachsen, die Betriebshaftpflicht nicht mitgewachsen — im Schadenfall heißt das Unterversicherung.
- ✓Den Inhaber hat kaum jemand im Blick. Alles im Betrieb ist versichert, nur die eigene Arbeitskraft nicht — dabei hängt der ganze Betrieb daran.
- ✓Was Ihr Betrieb entbehren kann. Auch das gehört zum Check: Bausteine, die für diesen Betrieb schlicht überflüssig sind, fliegen raus.
Was bei Ihrem Betrieb am Ende steht, richtet sich nach den Verträgen und nicht nach einer Verkaufsvorgabe. Die Bereiche hier stammen als Beispiele aus unserer Beratungspraxis.
— Was Betriebe in Düsseldorf trifft
Drei Punkte, die Düsseldorfer Betriebe zuerst klären sollten.
Maßgeblich ist der einzelne Betrieb, nicht ein fester Produktkatalog. Haftpflicht, Betriebsausfall, Belegschaft und Fuhrpark.
Haftung: Schäden, die beim Kunden entstehen
Ein Monteur beschädigt eine Leitung, ein Gast kommt zu Fall, ein geliefertes Teil fällt aus. Wenn Dritte Personen- oder Sachschäden erleiden, kann das den Betrieb Millionen kosten. Darum lesen wir die Betriebshaftpflicht zuerst: Sind alle Tätigkeiten erfasst, reicht die Summe, und gibt es bei Mietsachschäden kein Sublimit?
BETRIEBSHAFTPFLICHT ZUERSTAusfall: der Betrieb steht still
Brand in der Werkstatt, Wasser im Lager, verschlüsselte Kasse: Der Sachschaden ist meist versichert, die Wochen ohne Umsatz nicht. Inhalt, Betriebsunterbrechung und Cyber gehören zusammen — und der Inhaber selbst mit Krankentagegeld und Berufsunfähigkeitsschutz, weil an ihm der Betrieb hängt.
INHALT, UNTERBRECHUNG, INHABERMenschen und Fahrzeuge
Mitarbeiter wollen gehalten werden — betriebliche Krankenversicherung und Altersvorsorge mit Zuschuss leisten das günstiger als Gehaltssprünge. Und was fährt, braucht eine Flotte mit Kasko, Fahrerschutz und einem Schadenverlauf, der nicht bei jedem Parkrempler den ganzen Fuhrpark verteuert.
MITARBEITER UND FUHRPARKAhnen Sie bereits, wo es bei Ihnen im Betrieb haken könnte? Schreiben Sie es uns in zwei Sätzen, wir ordnen es ein, noch bevor Sie weiterlesen.
So arbeiten wir
Vier Schritte, immer in dieser Reihenfolge.
Bedarf und Empfehlung entstehen stets nach demselben Schema, unabhängig vom Umfang des Themas. Egal ob Betriebshaftpflicht oder Flotte — der Weg dahin bleibt gleich. Unser Anspruch dahinter: der 360-Grad-Blick — Betrieb, Inhaber, Mitarbeiter und Vermögen zusammen betrachtet, nicht als Einzelverträge.
Verstehen
Am Anfang steht ein Kennenlerngespräch. Wir klären, was Ihnen wichtig ist, welche Risiken Ihren Betrieb betreffen und was an Verträgen schon läuft.
Erst verstehen, dann vergleichen
Analysieren
Danach gehen wir den Bestand durch. Lücken und Doppeldeckungen legen wir offen, Bedingungen, Ausschlüsse und Selbstbehalte prüfen wir, damit weder zu viel noch zu wenig versichert ist.
Bedingungen, nicht nur Preise
Empfehlen & Umsetzen
Wir geben Ihnen eine klare, begründete Empfehlung, die Entscheidung bleibt bei Ihnen. Um Anträge, Umdeckungen und Fristen kümmern wir uns.
Im Auftrag des Kunden
Dranbleiben
Weil sich Märkte verschieben, schauen wir regelmäßig neu hin. Tritt ein Schaden ein, stehen wir von der Meldung bis zur Regulierung auf Ihrer Seite.
Selbst wenn es ungemütlich wird— Wir kennen Düsseldorfer Betriebe
Wir kennen Düsseldorfer Betriebe.
Wer vor Ort berät, muss die Betriebe der Region kennen, also ihre Gewerke, ihre Straßen und ihre Kammern. Das ist für uns kein Slogan, sondern Arbeitsgrundlage.
- Düsseldorf 7.679 Handwerksbetriebe davon 3.870 meisterpflichtig
- Wuppertal 4.649 Handwerksbetriebe davon 2.590 meisterpflichtig
- Krefeld 2.847 Handwerksbetriebe davon 1.633 meisterpflichtig
- Mönchengladbach 3.603 Handwerksbetriebe davon 1.976 meisterpflichtig
- Neuss 1.722 Handwerksbetriebe davon 979 meisterpflichtig
- Solingen 2.182 Handwerksbetriebe davon 1.372 meisterpflichtig
Gewerke vor Ort
Elektrobetriebe in Düsseldorf richtig versichern
Gewerbe · Elektrohandwerk · DüsseldorfMehr dazu →Dachdeckerbetriebe in Wuppertal richtig versichern
Gewerbe · Dachdecker · WuppertalMehr dazu →Malerbetriebe in Düsseldorf richtig versichern
Gewerbe · Maler und Lackierer · DüsseldorfMehr dazu →Pflegedienste in Krefeld richtig versichern
Gewerbe · Ambulante Pflege · KrefeldMehr dazu →Kfz-Werkstätten in Düsseldorf richtig versichern
Gewerbe · Kfz-Werkstatt · DüsseldorfMehr dazu →Gastronomie in Krefeld richtig versichern
Gewerbe · Gastronomie · KrefeldMehr dazu →SHK-Betriebe in Mönchengladbach richtig versichern
Gewerbe · Sanitär, Heizung, Klima · MönchengladbachMehr dazu →Friseursalons in Wuppertal richtig versichern
Gewerbe · Friseur · WuppertalMehr dazu →Bauunternehmen in Düsseldorf richtig versichern
Gewerbe · Bau · DüsseldorfMehr dazu →Malerbetriebe in Krefeld richtig versichern
Gewerbe · Maler und Lackierer · KrefeldMehr dazu →Gastronomie in Düsseldorf richtig versichern
Gewerbe · Gastronomie · DüsseldorfMehr dazu →Tischlereien in Düsseldorf richtig versichern
Gewerbe · Tischler · DüsseldorfMehr dazu →Arztpraxen in Düsseldorf richtig versichern
Gewerbe · Arztpraxis · DüsseldorfMehr dazu →Arztpraxen in Wuppertal richtig versichern
Gewerbe · Arztpraxis · WuppertalMehr dazu →Arztpraxen in Mönchengladbach richtig versichern
Gewerbe · Arztpraxis · MönchengladbachMehr dazu →IT-Dienstleister in Düsseldorf richtig versichern
Gewerbe · IT-Dienstleister · DüsseldorfMehr dazu →IT-Dienstleister in Wuppertal richtig versichern
Gewerbe · IT-Dienstleister · WuppertalMehr dazu →Handwerksbetriebe in Düsseldorf richtig versichern
Gewerbe · Handwerk · DüsseldorfMehr dazu →Handwerksbetriebe in Wuppertal richtig versichern
Gewerbe · Handwerk · WuppertalMehr dazu →Handwerksbetriebe in Mönchengladbach richtig versichern
Gewerbe · Handwerk · MönchengladbachMehr dazu →Hausverwaltungen in Düsseldorf richtig versichern
Gewerbe · Hausverwaltung · DüsseldorfMehr dazu →Hausverwaltungen in Wuppertal richtig versichern
Gewerbe · Hausverwaltung · WuppertalMehr dazu →Hausverwaltungen in Mönchengladbach richtig versichern
Gewerbe · Hausverwaltung · MönchengladbachMehr dazu →Versicherungsmakler Düsseldorf und den Niederrhein DormagenBetriebliche Zusagen prüfen
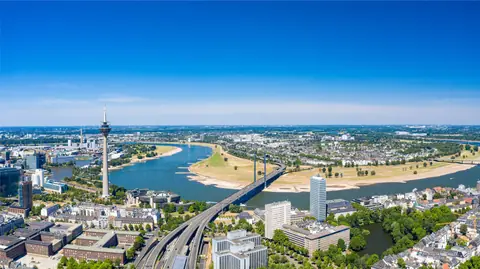 DüsseldorfEinkommen auf hohem Niveau absichern
 HildenEinzelhandel und Dienstleistung
 KaarstFür die Kinder vorsorgen
 KrefeldAltbau und Gründerzeit
 LangenfeldMittelstand und Handwerk
 MeerbuschHochwertige Immobilien richtig bewerten
 MettmannEigentum im Kreis Mettmann
 Monheim am RheinFirmensitz und Betrieb absichern
 MönchengladbachKaufen, wo es noch bezahlbar ist
 NeussEigentum links des Rheins
 RatingenAngestellte über der Versicherungspflichtgrenze
 SolingenHandwerk und Manufaktur
 WuppertalHanglage, Wupper und Starkregen
Wir kennen Düsseldorf und den Niederrhein.
Wer vor Ort berät, muss den Alltag der Menschen in der Region kennen. Das ist für uns kein Slogan, sondern Arbeitsgrundlage.
Ihr Versicherungsmakler in Düsseldorf und am Niederrhein.
Von Flingern über Gerresheim und Bilk bis Oberkassel — und rundherum in Neuss, Ratingen, Meerbusch, Krefeld, Mönchengladbach, Solingen und Wuppertal.
DormagenBetriebliche Zusagen prüfenDüsseldorfEinkommen auf hohem Niveau absichernHildenEinzelhandel und DienstleistungKaarstFür die Kinder vorsorgenKrefeldAltbau und GründerzeitLangenfeldMittelstand und HandwerkMeerbuschHochwertige Immobilien richtig bewertenMettmannEigentum im Kreis MettmannMonheim am RheinFirmensitz und Betrieb absichernMönchengladbachKaufen, wo es noch bezahlbar istNeussEigentum links des RheinsRatingenAngestellte über der VersicherungspflichtgrenzeSolingenHandwerk und ManufakturWuppertalHanglage, Wupper und StarkregenVersicherungsmakler Düsseldorf — die Seite für Ihre Stadt → · Versicherungsmakler Neuss · Versicherungsmakler Ratingen · alle Orte
Passt Ihr Gewerk in keine der Rubriken oder Ihr Betrieb in kein Raster? So ist es meist. Sprechen Sie uns einfach an.
80 %
DER RANSOMWARE-ANGRIFFE TREFFEN KMU
Kleine und mittlere Betriebe sind das Hauptziel von Cyberkriminellen, Konzerne stehen seltener im Fokus.Quellen: GDV; BSI-Lagebericht (Erfassungszeitraum 2024/2025).
PRIVAT ODER GEWERBLICH — HIER ENDET DER SCHUTZ DER PRIVATHAFTPFLICHT
- Deckt den MenschenGemeint sind Schäden, die Sie privat bei anderen anrichten.
- Endet an der BürotürBeruflich und gewerblich Veranlasstes ist nicht eingeschlossen.
- Auch im Nebenerwerb ist gewerbliche Arbeit gewerblichschon beim allerersten Auftrag greift das.
- Deckt den BetriebVersichert: Schäden an Personen, Sachen und daraus folgende Vermögensschäden aus der Tätigkeit.
- Mitversicherte MitarbeiterAuch wer für Sie tätig ist, steht unter diesem Schutz.
- Passiver RechtsschutzUnbegründete Ansprüche wehrt die Versicherung ab, sie zahlt dafür nicht.
Was darüber hinaus nötig ist, etwa Inhalt, Ertragsausfall oder Cyber, richtet sich nach Ihrem Geschäftsmodell. Dafür gibt es den Gewerbe-Check.
SO LÄUFT DIE BERATUNG1Kontakt aufnehmen 2Ihre Lage klären 3Bedingungen vergleichen 4Begründete Empfehlung Schritt 1 von 4
Wir klären, was bereits vorhanden ist, wo Lücken liegen und was Ihnen am Herzen liegt.
Wir vergleichen die Bedingungen, nicht nur die Preise, und finden doppelte Deckung.
Die Entscheidung liegt bei Ihnen. Ein Wechsel ist nicht nötig, und Gutes bleibt bestehen.
Einfach durch die Schritte wischen.
Wir arbeiten als Versicherungsmakler nach § 34d Abs. 1 GewO. Die Vergütung ist als Courtage im Beitrag enthalten, Zusatzkosten entstehen nicht.
Gewerbeversicherung nach Thema
Betrieb, Mitarbeiter, Inhaber — alles aus einer Hand.
Erst wenn wir Ihren Betrieb verstanden haben, bauen wir die Absicherung auf. Die folgenden Themen geben lediglich den Rahmen vor. Was davon passt, richtet sich nach Ihrem Betrieb und nicht nach einem Katalog.
Den Betrieb absichern
Die Basis: Verträge, ohne die ein Schaden gleich an die Substanz geht.
Betriebshaftpflicht
Wenn bei der Arbeit etwas schiefgeht — der Grundschutz jedes Betriebs.Mehr dazu →Betriebsinhalt & Geschäftsinhalt
Einrichtung, Maschinen, Waren und Werkzeug — auch unterwegs.Mehr dazu →Betriebsunterbrechung
Wenn der Betrieb stillsteht, laufen die Kosten weiter — genau dafür da.Mehr dazu →Cyberversicherung
Verschlüsselte Systeme, Datenabfluss, Betriebsstillstand nach Angriff.Mehr dazu →Firmenrechtsschutz
Streit mit Kunden, Lieferanten oder ums Arbeitsrecht — mit Rückendeckung.Mehr dazu →Firmenwagen & Flotte
Vom einzelnen Transporter bis zum Fuhrpark.Mehr dazu →Firmengebäude
Das eigene Betriebsgebäude gegen Feuer, Wasser und Sturm.Mehr dazu →Glasversicherung
Schaufenster, Trennwände, Vitrinen — Bruch ist teurer als er aussieht.Mehr dazu →D&O für Geschäftsführer
Persönliche Haftung der Führung — oft unterschätzt.Mehr dazu →Spezielle Betriebsrisiken
Nicht jeder Betrieb braucht diese Policen. Oft zeigt sich erst im Schadenfall, dass man sie gebraucht hätte.
Elektronik & Maschinen
Technik, die stillsteht, kostet sofort Geld.Mehr dazu →Transport & Fracht
Ware unterwegs — auf eigenen und fremden Fahrzeugen.Mehr dazu →Produkthaftpflicht
Wenn ein Produkt Schäden verursacht, haftet der Hersteller.Mehr dazu →Vermögensschadenhaftpflicht
Beratungsfehler und Vermögensschäden, auch in der IT.Mehr dazu →Bauherren & Bauleistung
Rund um Neubau, Umbau und Sanierung.Mehr dazu →Rückrufkosten
Wenn eine Charge zurückgeholt werden muss.Mehr dazu →Dienstreise-Kasko
Mitarbeitende fahren dienstlich mit dem eigenen Auto — wer trägt den Schaden?Mehr dazu →Nach Branche
Gleiche Sparte, anderes Risiko: Was ein Pflegedienst braucht, ist etwas anderes als das, was eine Praxis braucht.
Handwerksbetriebe
Vom Ein-Mann-Betrieb bis zur Kolonne — mit Werkzeug und Baustelle.Mehr dazu →Elektrohandwerk
Ein Fehler wirkt auf die ganze Anlage des Kunden — nicht nur auf das eigene Werk.Mehr dazu →Bauunternehmen
Fünf Jahre Haftung fürs Bauwerk, Leitungen im Boden, Subunternehmer — und die Baustelle im Wetter bis zur Abnahme.Mehr dazu →Sanitär, Heizung & Klima
Der Wasserschaden Tage nach der Installation — ein Bearbeitungsschaden, den Standardpolicen deckeln.Mehr dazu →Dachdeckerbetriebe
Höhe und Feuer an einem Arbeitsplatz: Schweißbahn, offenes Dach, Gerüst über dem Gehweg.Mehr dazu →Kfz-Werkstätten
Fremde Fahrzeuge in Obhut, rote Kennzeichen, Hochvolt in der Halle — Verträge, die die Betriebshaftpflicht nicht kennt.Mehr dazu →Metallbau & Schlossereien
Schweißen den ganzen Tag, tragende Bauteile nach DIN EN 1090 und Maschinen, die der Betrieb sind.Mehr dazu →Ambulante Pflegedienste
Fremde Wohnung, fremder Schlüssel, pflegebedürftige Menschen — drei eigene Risiken.Mehr dazu →Ärzte, Praxen & Heilberufe
Praxisrisiken, Regress und Berufshaftpflicht.Mehr dazu →Regressversicherung für Ärzte
Arznei-, Heil- und Hilfsmittelregress der Kassen — die Forderung trifft den Vertragsarzt persönlich, nicht die Praxis.Mehr dazu →Hausverwaltungen & Vermieter
Zwei Haftungen gleichzeitig — für das Gebäude und für die Verwaltung.Mehr dazu →Gastronomie
Feuer aus der Küche, Verderb im Kühlhaus, der Gast im Gastraum.Mehr dazu →IT-Dienstleister & Systemhäuser
Fremde Zugänge, fremde Schlüssel, fremde Daten — und der Schaden ist nie kaputt, sondern weg.Mehr dazu →Film- & TV-Produktion
Produktionsausfall, Material, Motiv und Technik — eine Branche, die für ein Projekt entsteht und danach wieder verschwindet.Chemie- & Laborbetriebe
Für Lohnhersteller, Labore, Galvanik und Instandhalter — Haftung ohne Verschulden und Arbeit auf fremdem Werksgelände.Mehr dazu →Spedition & Logistik
Obhutshaftung nach HGB, Pflichtversicherung nach GüKG — und die Rollen daneben, die keine davon abdeckt.Maschinenbau & Zulieferer
Aus- und Einbaukosten, Rückruf und der Ausfall beim Abnehmer — nicht das Teil ist die Rechnung.Schreinereien & Tischlereien
Holzstaub, Späne, Lacke — das Feuer bestimmt den Beitrag, die Montage beim Kunden die Haftung.Mehr dazu →Landwirtschaftliche Betriebe
Hof, Stall, Tiere, Maschinen, Ernte und Photovoltaik — viele Betriebe unter einem Dach.Reitställe & Pferdebetriebe
Halter oder Hüter: Pensionspferde, Reitschule, Reithalle und die eigenen Pferde als Betriebsvermögen.Mitarbeiter vorsorgen & binden
Das sind Leistungen mit Gewicht im Bewerbungsgespräch, und für den Betrieb fallen sie steuerlich meist günstiger aus als eine Gehaltserhöhung.
Betriebliche Altersvorsorge
Mitarbeiter binden und fürs Alter vorsorgen — mit Zuschuss-Logik.Mehr dazu →Betriebliche Krankenversicherung
Gesundheits-Extras, die Bewerber überzeugen.Mehr dazu →Betriebliche Unfallversicherung
Schutz über die gesetzliche Unfallversicherung hinaus.Mehr dazu →Betriebliche Pflegeversicherung
Das Thema, an das noch kaum ein Betrieb denkt.Mehr dazu →Sich selbst absichern
Der Betrieb hängt an einer Person. Fällt sie aus, hilft keine Betriebshaftpflicht.
Absicherung des Unternehmers
Die Person, an der der Betrieb hängt.Mehr dazu →Berufsunfähigkeit
Der Betrieb hängt am Inhaber — seine Arbeitskraft zuerst.Private Krankenversicherung
Für Selbstständige oft die bessere Lösung — aber nicht immer.Altersvorsorge
Wer selbstständig ist, muss selbst vorsorgen — planvoll statt irgendwann.Umfangreiche oder besonders vielschichtige Konzepte. Industrienahe Risiken, Spezialbranchen und überregionale Firmenkonzepte betreut in der iSurance Gruppe zusätzlich unsere Spezialeinheit B Insurance — Rhein Insurance bleibt Ihr lokaler Ansprechpartner.
Nach Branche
Ihre Branche im Detail.
Für zahlreiche Branchen führen wir eigene Seiten, hier in Düsseldorf und am Niederrhein. Wo unsere Gewerbe-Spezialeinheit B Insurance fachlich noch tiefer geht, verweisen wir dorthin (mit B markiert). Beraten werden Sie in jedem Fall bei uns.
Handwerk & BauHandwerksbetriebe · Maler & Lackierer · Metallbau · Kfz-Werkstätten · Dachdecker · Elektriker · Installateure & SHK · Schreinereien · SolarteureB · Bauunternehmen · BauingenieureB
Heilberufe & GesundheitPflegedienste · Ärztinnen und Ärzte · HebammenB · Regress für ÄrzteB
Handel & GastronomieEinzelhandelB · Gastronomie · OnlineshopsB · Friseure
Dienstleistung & BeratungHausverwaltungen · Transport & Logistik · Chemie & Industrie · Unternehmer & Schlüsselpersonen · IT und Software · SteuerberatungB · FotografenB · JournalistenB · Influencer & BloggerB
Landwirtschaft & TiereLandwirtschaftB · PferdehöfeB · WinzerB
Wer bis hierher gelesen hat, hat wahrscheinlich eine konkrete Frage. Stellen Sie sie ruhig, auch eine halbe zwischendurch.
Finanzieren & umschulden
Als Inhaber auch privat gut finanziert.
Eigenes Haus, die Eigentumswohnung oder die Anschlussfinanzierung, die in zwei Jahren ausläuft — Selbstständige brauchen eine Finanzierung, die mit schwankenden Einkünften rechnet. Wir vergleichen über 400 Möglichkeiten und bereiten die Unterlagen so auf, wie Banken sie bei Selbstständigen sehen wollen: BWA, Steuerbescheide, Eigenkapital.
Kauf oder Bau
Zinsbindung, Tilgung und Fördermittel (z. B. KfW) passend zur Ertragslage.
Zinsbindung, Tilgung und Fördermittel (z. B. KfW) passend zur Ertragslage.
Anschlussfinanzierung
Zinsbindung endet in 1–5 Jahren? Forward-Darlehen sichern den Zins im Voraus.
Zinsbindung endet in 1–5 Jahren? Forward-Darlehen sichern den Zins im Voraus.
Umschuldung nach 10 Jahren
§ 489 BGB: nach zehn Jahren jedes Darlehen mit 6 Monaten Frist kündbar — auch bei längerer Bindung.
§ 489 BGB: nach zehn Jahren jedes Darlehen mit 6 Monaten Frist kündbar — auch bei längerer Bindung.
Privatkredit bis 100.000 Euro
Auch ohne Immobilie: für Anschaffungen oder das Zusammenfassen laufender Kredite — Vergleich mehrerer Banken (§ 34c GewO).
Auch ohne Immobilie: für Anschaffungen oder das Zusammenfassen laufender Kredite — Vergleich mehrerer Banken (§ 34c GewO).
Die Vermittlung von Immobiliardarlehen erfolgt durch Patrick Warych, selbstständiger Immobiliardarlehensvermittler mit Erlaubnis nach § 34i GewO (siehe Impressum).
Ehrlich beantwortet
Passende Ratgeber.
Passend dazu: Betriebshaftpflicht für Kleingewerbe und Versicherung für Rechtsanwälte und Kanzleien.
Häufige Fragen.
Zuerst die direkte Antwort, die Einschränkung steht gleich daneben. So beraten wir auch.
Fallen für die Gewerbeberatung Kosten an?
Nein. Unsere Vergütung ist die Courtage, die in den Versicherungsbeiträgen bereits enthalten ist — unabhängig davon, ob Sie beraten werden oder nicht. Eine Honorarvereinbarung gäbe es nur ausdrücklich und schriftlich.
Wie ist der Ablauf eines Gewerbe-Checks?
Zuerst erfassen wir den Betrieb: Tätigkeiten, Umsatzgrößenordnung, Mitarbeiter, Betriebsstätten, vorhandene Verträge. Danach prüfen wir Bedingungen, Summen und Ausschlüsse und vergleichen den Markt. Das Ergebnis ist eine nachvollziehbare Empfehlung — samt Hinweis, welche Bausteine Sie streichen können.
Können wir unsere Verträge digital verwalten und uns online beraten lassen?
Ja, beides. Die Beratung läuft auf Wunsch komplett im Browser: Video-Termin, gemeinsamer Blick auf Bedingungen und Vergleiche, Unterlagen digital. Und für den laufenden Betrieb schalten wir Ihnen den Zugang zum digitalen Versicherungsordner frei (myinsure, im Browser oder als App): alle Verträge, Dokumente und Schadenmeldungen an einem Ort — für die Geschäftsführung und, wenn gewünscht, für die Buchhaltung. Den Zugangscode beantragen Sie bei uns, kostenfrei.
Ist das auch für kleine Betriebe und Freiberufler sinnvoll?
Ja. Gerade bei Kanzleien, Praxen, Agenturen und kleinen Betrieben entscheidet die Frage, ob die tatsächliche Tätigkeit im Vertrag korrekt beschrieben ist — daran scheitern Deckungen häufiger als an der Höhe der Summe.
Müssen bestehende Verträge gekündigt werden?
Nein. Bestandsverträge haben oft Konditionen, die heute nicht mehr angeboten werden. Wir wechseln nur, wenn Ihr Betrieb messbar besser dasteht — und stellen sicher, dass keine Deckungslücke zwischen altem und neuem Vertrag entsteht.
Findet die Beratung bei uns im Unternehmen statt?
Wie Sie möchten: online per Video oder bei Ihnen vor Ort. Wenn Maschinen, Lager oder Abläufe eine Rolle spielen, ist der Termin im Betrieb meist der schnellere Weg — bei reinen Vertragsfragen genügt das Video-Gespräch.
Welche Betriebe in Düsseldorf und am Niederrhein betreuen Sie?
Vom Ein-Personen-Unternehmen bis zum Mittelstand, in Düsseldorf ebenso wie in Neuss, Ratingen, Meerbusch, Krefeld, Mönchengladbach, Solingen und Wuppertal. Dienstleistung und Produktion haben unterschiedliche Risikobilder — beides gehört zu unserem Alltag.
Welche Versicherungen braucht man als Selbstständiger wirklich?
Als Selbstständiger brauchen Sie zuerst eine Betriebs- oder Berufshaftpflicht, danach den Schutz Ihrer Arbeitskraft und Ihres Betriebs. Dazu gehören die Inhaltsversicherung für Einrichtung und Ware, die Absicherung bei Krankheit oder Berufsunfähigkeit und je nach Branche Cyber- oder Rechtsschutz. Gesetzlich vorgeschrieben sind nur einzelne Versicherungen, etwa die Kfz-Haftpflicht (§ 1 PflVG) oder berufsrechtliche Pflichten; alles andere ist eine Frage des Risikos. Der Gewerbe-Check auf dieser Seite zeigt, wo bei Ihnen Lücken liegen können.
— Bevor Sie Daten eingeben
So sieht das Ergebnis aus.
Ein ausgefülltes Beispiel zeigt, was Sie am Ende erhalten. Zwischen Düsseldorf und Neuss arbeiten Beratung, Werbung und Kanzleien mit Daten statt mit Lagerware. Das verschiebt den Schwerpunkt: Der größte vorstellbare Schaden ist selten ein Feuer im Büro.
1 · Was im Formular steht
Branche Beratung & AgenturMitarbeiter 5–9 MitarbeiterJahresumsatz 250k–1M
Beratungsbüro ohne Lager, Werte in Projekten und Verträgen
2 · Worauf wir bei diesem Betrieb schauen
Greift, wenn ein Fehler bei der Arbeit für den Kunden Geld kostet, obwohl nichts beschädigt wurde. Besteht schon ein Vertrag, prüfen wir die Police: Decken Deckungssumme und die tatsächlich ausgeübten Tätigkeiten das heutige Leistungsangebot ab?
Sichert gegen Cyberangriffe und ihre Folgen ab, also Datenwiederherstellung, Betriebsstillstand und Forderungen Dritter. Liegt bereits eine Police vor, sehen wir nach, ob sie den Bedarf des Betriebs trifft und ob die Mindestanforderungen (Datensicherung, Mehr-Faktor-Anmeldung) tatsächlich erfüllt sind.
Schutz vor den Kosten eines Rechtsstreits — mit Kunden, Lieferanten, Behörden, Mitarbeitern. Wenn bereits vorhanden: Policenprüfung, welche Bausteine (Vertrags-, Arbeits-, Straf-Rechtsschutz) eingeschlossen sind und wo Wartezeiten gelten.
D&O für Geschäftsführer
Schutz des Privatvermögens der Geschäftsführung bei Pflichtverletzungen. Wenn bereits vorhanden: Policenprüfung, ob alle Organe und die Deckungssumme zur Unternehmensgröße passen.
3 · Wie es weitergeht
- Zuerst werfen wir einen Blick auf Ihre bestehenden Policen, und zwar auf alle, nicht bloß auf die Lücken.
- Das Ergebnis: Was fehlt, was doppelt läuft, was wegkann. Fehlt nichts, sagen wir auch das.
- Angebote holen wir erst danach ein, und nur für den Rest, der wirklich übrig ist.
- Sie bestimmen; ein Wechsel muss nicht sein.
Das ist ein Beispiel und kein Angebot. Ob es auf Ihren Betrieb passt oder schon abgedeckt ist, wissen wir erst, wenn wir Ihre Verträge kennen. Auf Preise verzichten wir hier mit Absicht, denn sie hängen an Tätigkeit, Summen und Vorschäden. Ohne diese Angaben wäre jede Zahl geraten.
Kontakt
Reden wir drüber.
Ihre Nachricht reicht, um die weiteren Schritte kümmern wir uns. Das ist kostenfrei und ohne Verpflichtung. Ob Sie danach weitermachen, liegt bei Ihnen.
Für Betriebe: Erst selbst einschätzen? Der Risiko-Check dauert wenige Minuten. Risiko-Check starten
In Düsseldorf und am Niederrhein
Online-Beratung — oder bei Ihnen im Betrieb.
Wir treffen uns per Video, dann entfällt die Anfahrt, oder wir kommen zu Ihnen in den Betrieb und schauen uns Abläufe und Risiken direkt an. Was besser zu Ihren Fragen passt, entscheiden Sie.
1Termin oder Nachricht2Kennenlern-Gespräch3Empfehlung mit Begründung
Sie sind schon bei uns versichert? Bei Vertragsfragen oder einem akuten Schaden erreichen Sie uns am schnellsten telefonisch unter 0211 17600355.
Ob Sie Ihren Betrieb in Düsseldorf führen oder irgendwo am Niederrhein, die Beratung funktioniert gleich: Sie erreichen uns per Video oder Telefon, und wir arbeiten Ihre Verträge Punkt für Punkt durch. Schildern Sie uns kurz, was Ihr Betrieb tut, den Rest erledigen wir gemeinsam. Sie entscheiden am Ende selbst, was Sie davon umsetzen.