
Sie buchen einen Termin; auf Wunsch kommen wir zu Ihnen in den Betrieb.
Gewerbe & Selbstständige · Düsseldorf & Umgebung
Elektronik & Maschinen
Für Betriebe mit vielen Maschinen gehört die Maschinenbruchversicherung zu den definitiv empfohlenen Versicherungen.
— Was das in Düsseldorf und am Niederrhein bedeutet
Düsseldorf und der Niederrhein sind eine Mischung aus Dienstleistung und Produktion: Kanzleien, Agenturen und Praxen in der Stadt, Handwerk, Handel und Mittelstand in Neuss, Ratingen, Meerbusch, Krefeld, Mönchengladbach, Solingen und Wuppertal. Für die Absicherung heißt das zwei sehr unterschiedliche Risikobilder — Beratungsfehler auf der einen, Maschinen und Warenlager auf der anderen Seite.
Das Wichtigste in Kürze
- Für die Absicherung heißt das zwei sehr unterschiedliche Risikobilder — Beratungsfehler auf der einen, Maschinen und Warenlager auf der anderen Seite.
- Wenn Maschinen, Lager oder Abläufe eine Rolle spielen, ist der Termin im Betrieb meist der schnellere Weg — bei reinen Vertragsfragen genügt das Video-Gespräch.
- Maschinenbruchversicherung für fahrbare Maschinen Baumaschinen sind auf der Baustelle den unterschiedlichsten Gefahren ausgesetzt.
Im Schadenfall und beim Vertrag3 Abschnitte
Schadensbeispiel für eine
Maschinenbruchversicherung für stationäre Maschinen
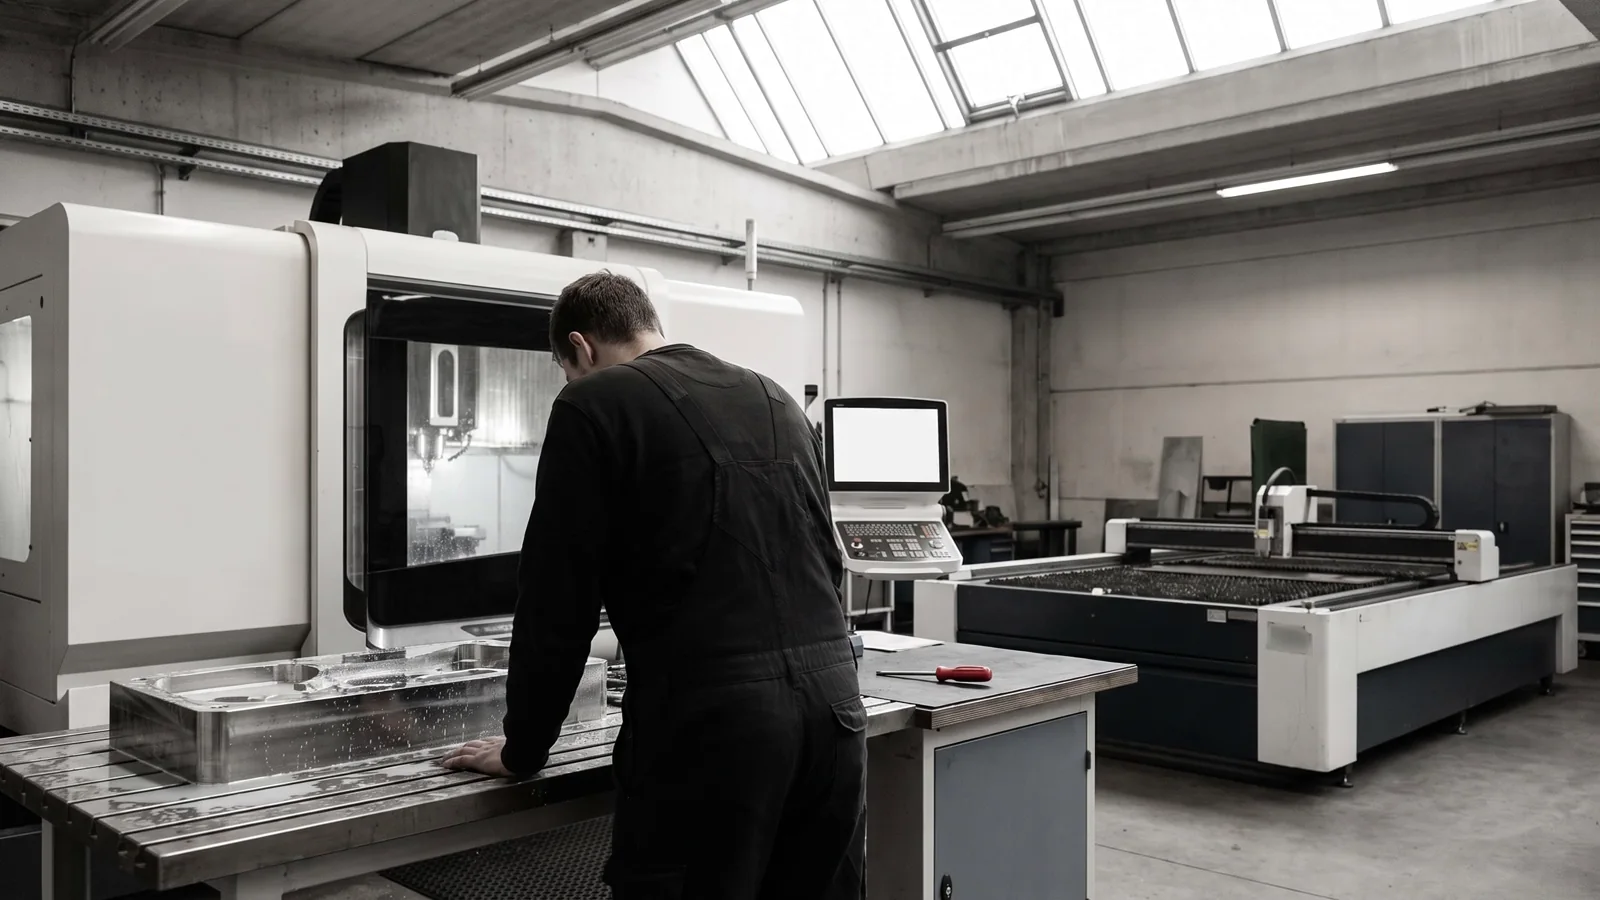
- Ein Mitarbeiter spannt ein Werkstück in ein CNC-Bearbeitungszentrum ein. Vor dem Start der Maschine wählt er jedoch das falsche Bearbeitungsprogramm aus. Hierdurch fährt der Fräskopf direkt in die Spannplatte ein und reißt hierdurch ab. Zusätzlich wird die Abdeckung der Maschine beschädigt. Die Versicherung begleicht den Schaden in Höhe von 50.000 Euro. 5.000 Euro entfallen alleine auf die De- und Remontage der Maschine
Schadensbeispiele für eine Maschinenbruchversicherung
Maschinenbruchversicherung für fahrbare Maschinen
- Über Nacht wird im Innenraum eines auf der Baustelle abgestellten Baggers durch unbekannte Täter ein Feuer gelegt. Der Bagger brennt komplett aus. Die Versicherung entschädigt den Zeitwert von 50.000 Euro.
Maschinenbruchversicherung für fahrbare Maschinen
✓
Teil-, Kasko- oder Vollschutz möglich
✓
Vollschutz= Allgefahren-DeckungVersicherungsschutz gegen nahezu alle unvorhersehbaren Gefahren
✓
Versicherungsschutz während des Einsatzes auf der Baustelle, bei Landtransporten, Verladevorgängen oder in den Betriebsstätten
Leistung, Bedingungen und Alltag3 Abschnitte
Unabhängige Beratung und Vergleich
Maschinenbruchversicherung für stationäre Maschinen
✓
Allgefahren-DeckungVersicherungsschutz gegen nahezu alle unvorhersehbaren Gefahren
✓
Maschinen bis zu einem Alter von 10 Jahren
✓
Einschluss einer Leasing-/Finanzierungs-Differenzdeckung (GAP-Deckung) möglich
Allgemeine Informationen
Maschinenbruchversicherung für stationäre Maschinen Für Unternehmen, die stationäre Maschinen einsetzen ist eine Maschinenversicherung unabdingbar. Fällt in einem produzierenden und weiterverarbeitenden Gewerbe eine Maschine aus (z.B. eine Werkzeug-, Druck- oder Schneidemaschine), kann das weitreichende Folgen haben. Eine Maschinenversicherung übernimmt im Schadenfall die notwenigen Reparaturkosten und in bestimmten Fällen bei einem Totalschaden auch den Neuwert.
Allgemeine Informationen
Maschinenbruchversicherung für fahrbare Maschinen Baumaschinen sind auf der Baustelle den unterschiedlichsten Gefahren ausgesetzt. Damit keine finanziellen Engpässe durch teure Reparaturen oder Neuanschaffungen entstehen, ist eine Maschinenversicherung unerlässlich.
Bevor es ins Detail geht: Erzählen Sie uns kurz, wie Ihr Betrieb aufgestellt ist — wir sagen Ihnen, was zählt.
AUF EINEN BLICK — WAS DRIN IST UND WAS NICHT
✓ Das ist versichert
- Elektronische Anlagen und GeräteServer, Netzwerk, Medizintechnik, Kassen, Steuerungen.
- Allgefahren-DeckungBedienfehler, Kurzschluss, Überspannung, Diebstahl, Wasser.
- Daten und SoftwareWiederherstellung nach versichertem Schaden, wenn eingeschlossen.
- MehrkostenErsatzgeräte und Ausweichlösungen während der Reparatur.
⚠ Nicht automatisch dabei
- Verschleiß und Alterungnormale Abnutzung ist kein Schaden.
- Software-Fehler ohne Hardwareschadendafür ist die Cyberversicherung da.
- Geräte im Fahrzeug bei Nachtje nach Tarif ausgeschlossen.
- Fehlende Gerätelistewas nicht aufgeführt ist, ist nicht versichert.
Sinnvoll, wenn der Betrieb an Technik hängt, die teuer und schnell ersetzt werden muss.
SO LÄUFT DER GEWERBE-CHECK1Termin — online oder im Betrieb 2Betriebsbeschreibung lesen 3Lücken und Doppeltes 4Empfehlung mit Begründung Schritt 1 von 4
Was macht der Betrieb heute wirklich — und steht das so im Vertrag?
Tätigkeitsschäden, Außenversicherung, Betriebsunterbrechung: wir prüfen Bedingungen, nicht Beiträge.
Sie entscheiden. Was passt, bleibt — auch beim bisherigen Versicherer.
Wischen Sie durch die Schritte.
Als Versicherungsmakler nach § 34d Abs. 1 GewO vergütet über die Courtage — keine Zusatzkosten für den Betrieb.
Elektronik & Maschinen — unabhängig eingeordnet.
Wir vergleichen den Markt und sagen Ihnen auch, was Sie nicht brauchen.
✓ Kostenfrei✓ Unabhängig✓ Kein Verkaufsdruck
Elektronik & Maschinen im Detail.
Allgefahrendeckung statt benannter Gefahren
Die Betriebsinhaltsversicherung zahlt nur bei benannten Gefahren wie Feuer oder Einbruch. Die Elektronik- und Maschinenversicherung geht anders vor: Versichert ist grundsätzlich jede unvorhergesehene Beschädigung, solange sie nicht ausdrücklich ausgeschlossen ist.
Damit sind auch Bedienfehler, Kurzschluss, Überspannung, Wasser und Sabotage erfasst — also genau die Ursachen, die in der Praxis am häufigsten auftreten und in Standardverträgen fehlen.
Was ausdrücklich geregelt gehört
✓
Mehrkosten für Eilfracht, Überstunden und Provisorien nach einem Ausfall.
✓
Wiederherstellung von Daten und Beschaffung von Ersatzsoftware.
✓
Geräte, die mobil eingesetzt werdenauf Baustellen und im Außendienst.
✓
Wartungsverträge, die meist Voraussetzung für den Schutz sind.
✓
Vermögensfolgeschäden aus einem Maschinenausfall, also die Betriebsunterbrechung.
Zu klären ist außerdem, ob zum Neuwert oder zum Zeitwert entschädigt wird. Bei älteren Maschinen entscheidet das darüber, ob nach einem Schaden überhaupt weitergearbeitet werden kann.
Wann sich der Vertrag besonders rechnet
Je stärker die Produktion an einzelnen Geräten hängt, desto mehr trägt die Allgefahrendeckung. Bei einer CNC-Maschine in einem Fertigungsbetrieb am Niederrhein, einem medizinischen Gerät oder der zentralen Serverinfrastruktur bemisst sich der Schaden nicht am Wiederbeschaffungswert, sondern an der Zeit bis zum Ersatz.
Deshalb gehören die Mehrkostenpositionen dazu: Eilfracht, Expressreparatur, Leihgerät, Überstunden. Sie kosten wenig Beitrag und bestimmen im Ernstfall, wie schnell die Arbeit wieder läuft.
Daten, Software und Wartung
Reine Datenverluste sind in der klassischen Elektronikversicherung nur begrenzt gedeckt — meist nur als Folge eines versicherten Sachschadens. Geht es um Angriffe oder Bedienfehler ohne Sachschaden, ist die Cyberversicherung der richtige Vertrag.
Viele Policen setzen einen laufenden Wartungsvertrag voraus. Fehlt er, kann der Versicherer kürzen. Klären Sie das vor Abschluss, besonders bei älteren Anlagen, für die es keine Wartung mehr gibt.
Typische Schadenfälle
- Ein Bedienfehler beschädigt eine Steuerung.
- Nach Überspannung fällt die zentrale Anlage aus.
- Wasser dringt in ein Gerät ein, das im Untergeschoss stand.
- Ein mobiles Messgerät wird auf der Baustelle beschädigt.
Woran die Deckung im Schadenfall scheitert
Nicht der Beitrag entscheidet, sondern die Bedingungen. Diese Gründe tauchen in der Praxis immer wieder auf:
- Es bestand nur eine Deckung für benannte Gefahren, nicht für alle Gefahren.
- Der vorausgesetzte Wartungsvertrag fehlte oder war ausgelaufen.
- Mobil eingesetzte Geräte waren nicht mitversichert.
- Entschädigt wurde zum Zeitwert, weil die Anlage bereits stark abgeschrieben war.
Noch tiefer im Detail. Für dieses Thema führt unsere Gewerbe-Spezialeinheit B Insurance eine ausführliche Fachseite: Elektronik- und Maschinenversicherung — mit Schadenbeispielen, Ausschlüssen und Prüfpunkten im Volltext. Die Beratung selbst läuft weiter über uns, direkt vor Ort.
Sie wissen jetzt, worauf es ankommt. Wo Ihr Betrieb steht, zeigt der Bedarfscheck in ein paar Minuten.
Häufige Fragen.
Fallen für die Gewerbeberatung Kosten an?
Nein. Unsere Vergütung ist die Courtage, die in den Versicherungsbeiträgen bereits enthalten ist — unabhängig davon, ob Sie beraten werden oder nicht. Eine Honorarvereinbarung gäbe es nur ausdrücklich und schriftlich.
Wodurch unterscheidet sich das von der Betriebsinhaltsversicherung?
Der Betriebsinhalt deckt benannte Gefahren wie Feuer oder Einbruch. Die Elektronikversicherung arbeitet als Allgefahrendeckung und umfasst auch Bedienfehler, Kurzschluss und Feuchtigkeit.
Brauchen wir einen Wartungsvertrag?
Viele Tarife setzen ihn voraus. Fehlt er, kann der Versicherer die Leistung kürzen — das gehört vor Abschluss geklärt, besonders bei älteren Anlagen.
Müssen bestehende Verträge gekündigt werden?
Nein. Bestandsverträge haben oft Konditionen, die heute nicht mehr angeboten werden. Wir wechseln nur, wenn Ihr Betrieb messbar besser dasteht — und stellen sicher, dass keine Deckungslücke zwischen altem und neuem Vertrag entsteht.
Findet die Beratung bei uns im Unternehmen statt?
Wie Sie möchten: online per Video oder bei Ihnen vor Ort. Wenn Maschinen, Lager oder Abläufe eine Rolle spielen, ist der Termin im Betrieb meist der schnellere Weg — bei reinen Vertragsfragen genügt das Video-Gespräch.
— UND JETZT?
Elektronik & Maschinen: Lassen Sie es uns konkret machen. Wir prüfen auch, ob Ihr bestehender Vertrag gut ist — dann sagen wir Ihnen genau das.
✓ Kostenfrei✓ Unabhängig✓ Auch das Ergebnis „alles passt schon“ ist ein Ergebnis