
Bauunternehmen in Düsseldorf richtig versichern
Ein Düsseldorfer Bauunternehmen baut selten auf der grünen Wiese: Nachverdichtung in Pempelfort, Aufstockung in Flingern, Bauträgerprojekt in Oberkassel — mit Kran über der Straße, Nachunternehmern auf der Baustelle und einem Auftraggeber, der Vertragsstrafen kennt. Danach richtet sich, welche Verträge zuerst geprüft gehören.
- Düsseldorf baut im Bestand: Nachverdichtung in Pempelfort und Flingern, Aufstockungen in Bilk, Bauträgerprojekte in Oberkassel und am Hafen.
- Nur, wenn die Haftung für Nachunternehmer eingeschlossen ist — viele Tarife versichern nur die eigene Leistung.
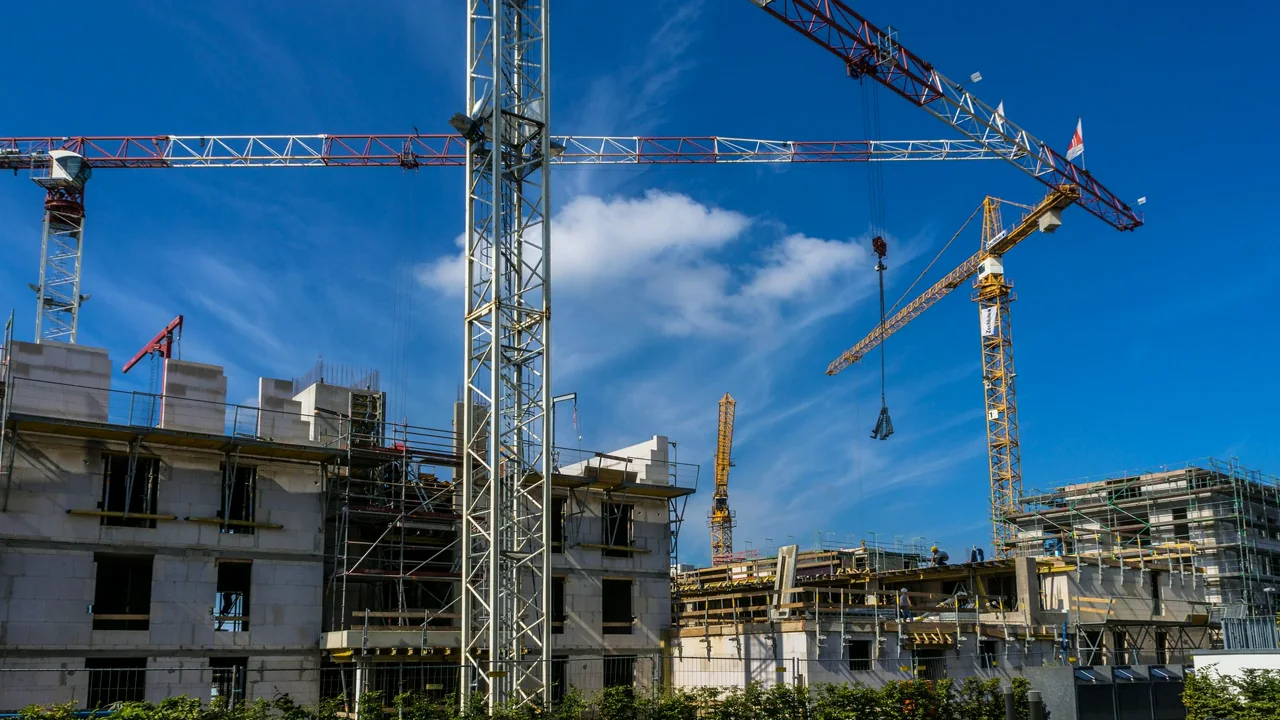
- Nachverdichtung heißt: Kran über der Kö-Seitenstraße, Anlieferung im Halteverbot, Aufstockung auf ein bewohntes Haus.
Bauhauptgewerbe in Düsseldorf in Zahlen.
Kein Bauchgefühl, sondern Kammer- und Zensusstatistik. Woraus sich die Prioritäten auf dieser Seite ergeben — mit Quelle.
Drei Punkte, die in Düsseldorf zuerst auffallen.
Nicht die Beitragshöhe entscheidet, sondern drei Klauseln. Nachunternehmer, Innenstadt, Nachwuchs.
Auf einer Düsseldorfer Baustelle arbeiten Eisenflechter, Abbruch, Gerüstbau und Estrich als Nachunternehmer — und der Bauherr hält sich an den Hauptunternehmer. Die Betriebshaftpflicht muss die Haftung für Nachunternehmer ausdrücklich einschließen und den Nachweis ihrer eigenen Deckung verlangen; wer „nur eigene Leistung“ versichert hat, trägt den Fehler des Subs allein.
NACHUNTERNEHMER IM VERTRAGNachverdichtung heißt: Kran über der Kö-Seitenstraße, Anlieferung im Halteverbot, Aufstockung auf ein bewohntes Haus. Verkehrssicherungspflicht gegenüber Passanten, Schäden am bewohnten Bestand und die Bauleistung bis zur Abnahme — Sturm, Wasser, Diebstahl vom Gerüst — brauchen Summen, die eine Innenstadtbaustelle tragen, nicht ein Einfamilienhaus im Umland.
INNENSTADTBAUSTELLEDas Maurerhandwerk im Kammerbezirk bildet 171 junge Menschen aus, in 104 Betrieben — und verliert Betriebe, 57 seit 2022. Wer in Düsseldorf Personal hält, konkurriert mit Industrie und Bauträgern: Betriebliche Krankenversicherung, Unfallschutz über die Berufsgenossenschaft hinaus und ein Zuschuss zur Altersvorsorge kosten wenig und binden — auf dem Bau mehr als anderswo, weil die Berufsgenossenschaft nach dem Unfall nicht die Familie versorgt.
PERSONAL HALTENSie erkennen Ihren Betrieb in einem dieser Punkte wieder? Dann lohnt sich ein Blick in Ihre Betriebsbeschreibung.
Handwerkskammer Düsseldorf, „Handwerk in Zahlen 2025“, Handwerksrollenstatistik, Stand 31.12.2024, Tabelle 1.2 — Umsatz dabei stabil: 2,26 / 2,31 / 2,25 Mrd. €
Was Düsseldorf für einen Bauunternehmen verändert.
Düsseldorf baut im Bestand: Nachverdichtung in Pempelfort und Flingern, Aufstockungen in Bilk, Bauträgerprojekte in Oberkassel und am Hafen. Nur 22,1 Prozent der Wohnungen werden von ihren Eigentümern bewohnt (Zensus 2022) — der Auftraggeber eines Düsseldorfer Bauunternehmens ist deshalb meist ein Bauträger, eine Wohnungsgesellschaft oder ein Investor mit Bauvertrag, Terminplan und Vertragsstrafe. Und auf der Baustelle arbeiten Nachunternehmer: Eisenflechter, Abbruch, Gerüstbau, Estrich. Der Bauherr hält sich an den Hauptunternehmer — die Betriebshaftpflicht muss die Haftung für Nachunternehmer ausdrücklich einschließen und den Nachweis ihrer eigenen Deckung verlangen. Das ist die erste Zeile, die wir in einem Düsseldorfer Bauvertrag lesen.
Die Handwerkskammer Düsseldorf zählt im Kammerbezirk 1.651 Maurer- und Betonbauer-Betriebe mit 13.208 Beschäftigten und 2,25 Milliarden Euro Umsatz — 57 Betriebe weniger als 2022 bei stabilem Umsatz: Die Aufträge bleiben, die Betriebe werden größer und älter, der Inhaber ist im Schnitt 52,3 Jahre alt. Und der Nachwuchs ist knapp: 171 Auszubildende in 104 Ausbildungsbetrieben für das ganze Gewerk. Wer in Düsseldorf Maurer hält, konkurriert mit Industrie, Bauträgern und der Stadt. Betriebliche Krankenversicherung, Unfallschutz über die Berufsgenossenschaft hinaus und ein Zuschuss zur Altersvorsorge sind Argumente, die der Wettbewerber selten hat — und die Unfallrente für den Inhaber, der noch selbst auf der Baustelle steht, gehört in dieselbe Prüfung.
Dazu die Innenstadtbaustelle selbst: Kran über der Seitenstraße, Anlieferung im Halteverbot, Aufstockung auf ein bewohntes Haus mit Mietern im Erdgeschoss. Die Verkehrssicherungspflicht gegenüber Passanten und parkenden Fahrzeugen, Schäden am bewohnten Bestand während der Bauzeit und die Bauleistung bis zur Abnahme — Sturm, Wasser im offenen Geschoss, Diebstahl vom Gerüst — brauchen Summen, die eine Düsseldorfer Baustelle tragen; der Tarif für das Einfamilienhaus im Umland reicht dafür nicht. Ob Kranarbeiten, Nachunternehmer und Bauen im Bestand in der Betriebsbeschreibung stehen, lesen wir mit Ihnen Zeile für Zeile — auf Wunsch im Betrieb oder auf der Baustelle.
- Haftung für Nachunternehmerderen Fehler auf Ihrer Baustelle, sobald sie im Vertrag eingeschlossen sind.
- Verkehrssicherung und KranPassanten, Fahrzeuge und Nachbargebäude an der Innenstadtbaustelle, mit Summe für Personenschäden.
- Bauleistung bis zur AbnahmeRohbau, Aufstockung, Material und Gerüst gegen Sturm, Wasser, Diebstahl, Vandalismus.
- Personal und InhaberUnfallschutz über die Berufsgenossenschaft hinaus, betriebliche Krankenversicherung, Altersvorsorge-Zuschuss.
- Vertragsstrafen aus dem BauvertragTermine trägt keine Police, nur der Schaden dahinter.
- Nachunternehmer ohne Einschluss und ohne eigene Deckungdann zahlen Sie den Fehler des Subs allein.
- Gewährleistung für die eigene Bauleistungnachbessern müssen Sie selbst, versichert sind die Folgen.
- Kranarbeiten ohne Eintragwas nicht in der Betriebsbeschreibung steht, ist nicht versichert.
Was im Einzelfall gilt, entscheidet die Betriebsbeschreibung im Vertrag — die prüfen wir mit Ihnen Zeile für Zeile.
Häufige Fragen von Bauunternehmen in Düsseldorf.
Ein Nachunternehmer hat auf unserer Düsseldorfer Baustelle einen Schaden verursacht, der Bauherr hält sich an uns. Zahlt meine Betriebshaftpflicht?
Nur, wenn die Haftung für Nachunternehmer eingeschlossen ist — viele Tarife versichern nur die eigene Leistung. Dazu gehört, dass Sie sich die Deckung des Subs nachweisen lassen; sonst tragen Sie den Schaden und holen ihn beim Sub zurück, wenn dort etwas zu holen ist.
Beim Aufstocken im Bestand ist Wasser in die bewohnte Wohnung darunter gelaufen. Wer zahlt?
Schäden am bewohnten Bestand während der Bauzeit trägt die Betriebshaftpflicht, wenn Bauen im Bestand versichert ist; das offene Geschoss selbst und Ihr Material die Bauleistungsversicherung. Beides braucht Summen für eine Innenstadtbaustelle — das prüfen wir zuerst.
Wie halte ich als Bauunternehmen in Düsseldorf Maurer, wenn Industrie und Bauträger mehr zahlen?
Mit Leistungen, die der Wettbewerber selten hat: betriebliche Krankenversicherung, Unfallschutz über die Berufsgenossenschaft hinaus und ein Zuschuss zur Altersvorsorge. Wir rechnen mit Ihnen, was der Betrieb tragen kann — und prüfen dabei Ihre eigene Absicherung als Inhaber.
Was kostet die Beratung für meinen Betrieb?
Nichts extra. Als Versicherungsmakler nach § 34d Abs. 1 GewO werden wir über die Courtage vergütet, die im Beitrag ohnehin enthalten ist. Wir kommen auf Wunsch in den Betrieb oder auf die Baustelle nach Düsseldorf.